猜你想问
这份研报的核心内容是什么?
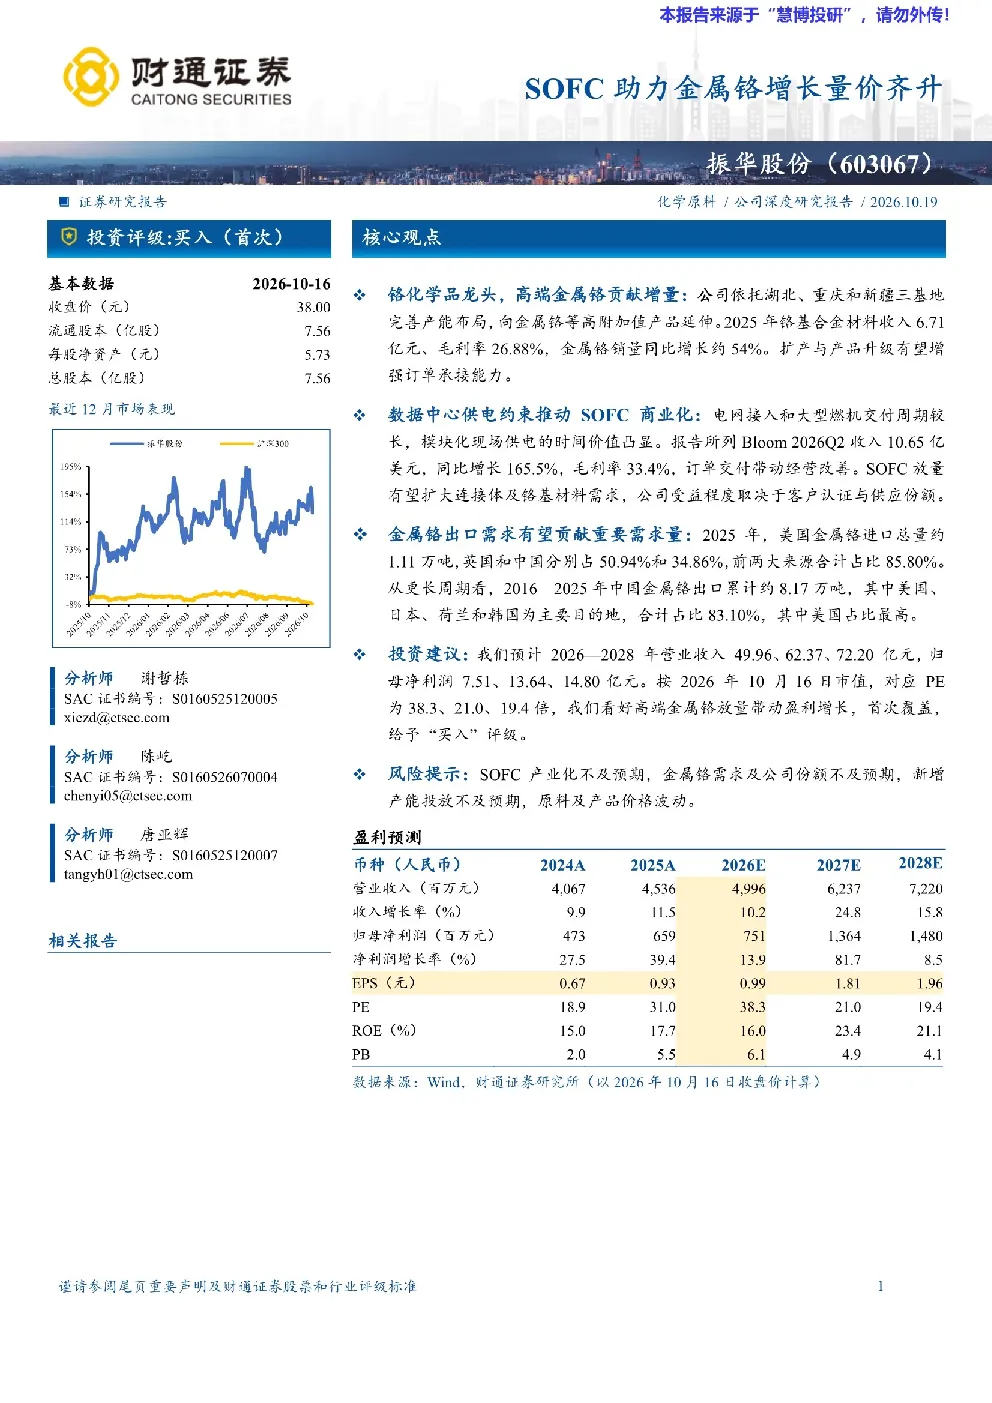
该研报分析振华股份作为A股稀缺的铬化学品主业平台,其产品包括重铬酸钠、铬酸酐等,市场占有率全球领先。报告指出公司依托湖北、重庆和新疆三基地布局,2025年铬基合金材料收入6.71亿元,金属铬销量同比增长约54%。公司向高附加值产品延伸,预计2027年利润弹性增强。数据中心供电需求推动SOFC商业化,BloomEnergy 2026Q2收入同比增长165.5%。SOFC放量将扩大连接体及铬基材料需求,公司受益程度取决于客户认证与供应份额。金属铬出口需求重要,2025年美国金属铬进口约1.11万吨,中国出口累计约8.17万吨。
SOFC赛道的发展趋势如何?
数据中心供电约束推动SOFC商业化,模块化现场供电时间价值凸显。BloomEnergy 2026Q2收入同比增长165.5%,毛利率33.4%。SOFC放量将扩大连接体及铬基材料需求,公司受益程度取决于客户认证与供应份额。数据中心现场电源推动SOFC装机增长,连接体放量带动金属铬需求。高纯度、高一致性要求支撑产品价格和加工溢价,产销量扩大后,一体化产能及固定成本摊薄进一步放大利润增量。
研报重点分析了哪些方向?
研报重点分析振华股份的铬化学品业务,包括重铬酸钠、铬酸酐、氧化铬绿等,其产品质量和市场占有率持续处于全球龙头地位。公司依托湖北、重庆和新疆三基地完善产能布局,向金属铬等高附加值产品延伸。报告关注公司扩产与产品升级对订单承接能力的影响,预计2027年开始贡献较大利润弹性。此外,分析SOFC放量对连接体及铬基材料需求的影响,以及金属铬出口需求的重要性。
当前金属铬市场的现状如何?
2025年振华股份铬基合金材料收入6.71亿元,毛利率26.88%,金属铬销量同比增长约54%。美国金属铬进口总量约1.11万吨,英国和中国分别占50.94%和34.86%。2016—2025年中国金属铬出口累计约8.17万吨,主要目的地为美国、日本、荷兰和韩国,合计占比83.10%。SOFC放量有望扩大连接体及铬基材料需求,公司受益程度取决于客户认证与供应份额。
研报提示了哪些风险?
研报提示SOFC产业化不及预期的风险,数据中心供电需求可能变化影响SOFC装机增长。金属铬需求及公司市场份额可能不及预期,影响公司盈利增长。新增产能投放可能不及预期,影响公司产能扩张计划。原料及产品价格波动可能影响公司成本控制和盈利能力。