猜你想问
这份研报的核心内容是什么?
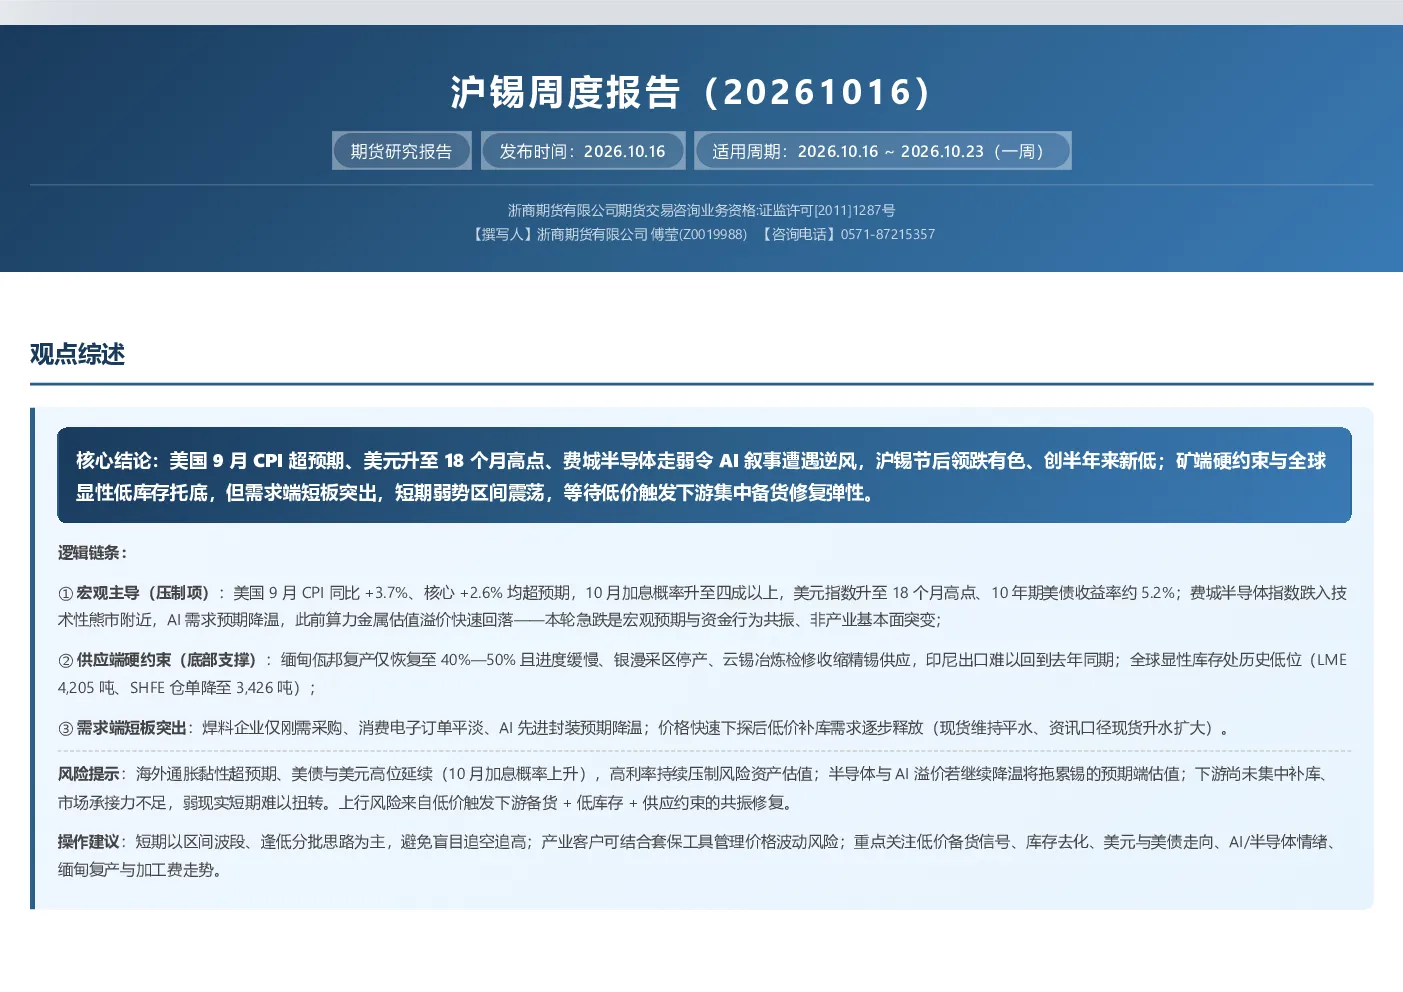
本报告指出,美国9月CPI超预期、美元指数上升、费城半导体指数走弱,导致AI叙事遇冷,沪锡领跌有色并创半年来新低。供应端因缅甸佤邦复产缓慢、银漫停产、云锡检修等因素存在硬约束,全球显性库存处于历史低位,为价格提供底部支撑。需求端则因焊料企业刚需采购、消费电子订单平淡、AI先进封装预期降温而表现疲软。短期沪锡处于弱势区间震荡,等待低价触发下游集中备货修复弹性。
锡行业未来发展趋势如何?
从长期看,锡供需矛盾具有较强延续性,整体趋势震荡偏多。供应端天花板已现,长期成本中枢趋于上移。AI资本开支驱动的需求结构性增量确定性强,2026年处于阶段性再平衡,若2027-2028年新增项目继续后移且AI需求持续兑现,供需缺口有望重新扩大。
报告中重点分析了哪些方向?
报告重点分析了宏观因素对锡价的影响、供应端的硬约束条件以及需求端的短板问题。宏观方面,美国通胀、美元指数和美债收益率是主要压制项;供应端,缅甸佤邦、银漫、云锡等因素限制精锡供应,印尼出口也未恢复至去年同期水平;需求端,焊料企业、消费电子、AI先进封装等领域订单平淡,但价格快速下探后低价补库需求逐步释放。
当前锡市场处于什么状态?
当前锡市场处于短期弱势区间震荡状态。供应端存在硬约束,全球显性库存处于历史低位,提供一定底部支撑。但需求端疲软明显,下游企业仅刚需采购,消费电子订单平淡,AI相关需求预期降温。价格快速下探后,低价补库需求逐步释放,现货端已先于期货出现支撑信号,但整体仍需等待低价触发下游集中备货修复弹性。
本报告提示了哪些风险?
报告提示的风险点包括:低价能否有效触发下游集中备货,若买盘承接力不足将影响修复弹性;境内外显性库存去化的持续性,若去化放缓可能压制价格;美元指数、美债收益率与美联储加息路径的不确定性,通胀黏性与高利率环境可能持续;费城半导体指数与AI资本开支预期能否企稳,影响锡作为算力金属的估值锚;云南/江西加工费是否继续回落,反映矿端议价能力变化;缅甸佤邦复产进度、印尼出口节奏、云锡检修结束时点及刚果金物流形势等供应端变量。