核心观点与总结
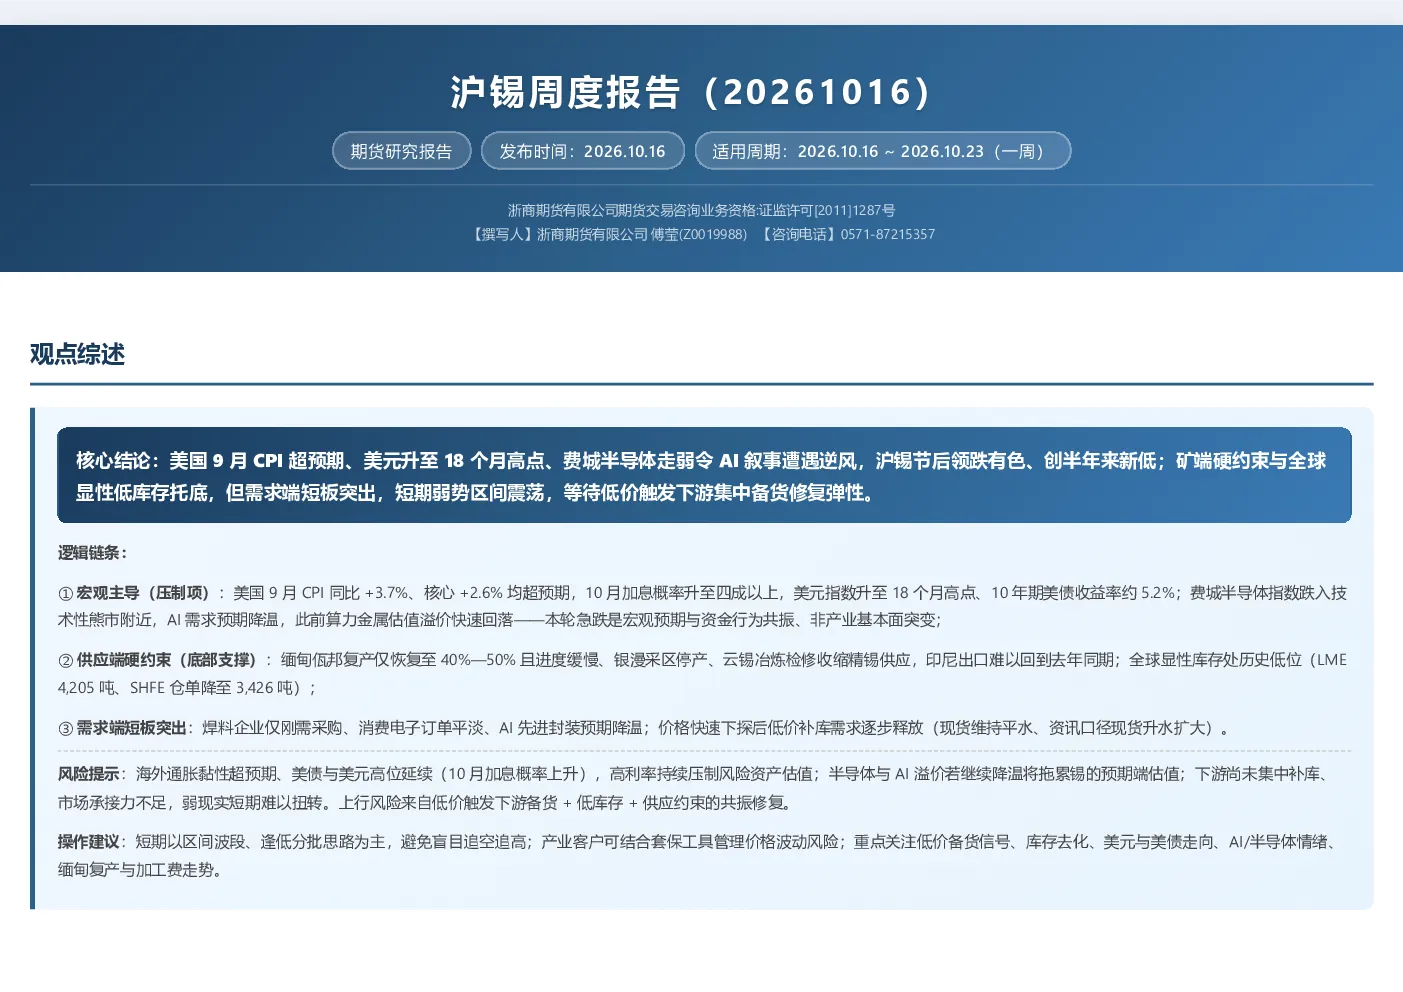
核心结论
美国9月CPI超预期、美元指数升至18个月高点、费城半导体指数走弱,导致AI叙事遭遇逆风,沪锡节后领跌有色板块,创半年来新低。矿端供应硬约束(缅甸佤邦复产缓慢、云锡检修、银漫采区停产)与全球显性低库存(LME 4,205吨、SHFE仓单3,426吨)托底,但需求端短板突出(焊料刚需采购、消费电子订单平淡、AI先进封装预期降温),短期弱势区间震荡,等待低价触发下游集中备货修复弹性。
逻辑链条
- 宏观主导(压制项):美国9月CPI同比+3.7%、核心CPI+2.6%超预期,10月加息概率升至四成以上,美元指数升至18个月高点(约5.2%),费城半导体指数跌入技术性熊市,AI需求预期降温,算力金属估值溢价快速回落。
- 供应端硬约束(底部支撑):缅甸佤邦复产仅恢复至40%-50%,银漫采区停产,云锡冶炼检修收缩精锡供应,印尼出口难以回到去年同期,全球显性库存处历史低位。
- 需求端短板突出:焊料企业仅刚需采购,消费电子订单平淡,AI先进封装预期降温;价格快速下探后低价补库需求逐步释放(现货维持平水,资讯口径现货升水扩大)。
风险提示
海外通胀黏性超预期、美债与美元高位延续(10月加息概率上升),高利率持续压制风险资产估值;半导体与AI溢价若继续降温将拖累锡的预期端估值;下游尚未集中补库、市场承接力不足,弱现实短期难以扭转。上行风险来自低价触发下游备货+低库存+供应约束的共振修复。
操作建议
短期以区间波段、逢低分批思路为主,避免盲目追空追高;产业客户可结合套保工具管理价格波动风险;重点关注低价备货信号、库存去化、美元与美债走向、AI/半导体情绪、缅甸复产与加工费走势。
周度行情概览
沪锡延续下跌并加速,创半年来新低(376,860元/吨),10/8午后开启快速跳水,10/14-10/15一度跌破370,000元/吨。主因宏观预期变化与资金行为共振,矿端硬约束与低库存托底使下方空间受限。基本面矿端偏紧格局未改(缅甸复产缓慢、云锡检修、银漫采区停产),全球显性库存处历史低位,低价触发下游逢低补库构成阶段性修复条件;但需求端短板突出,美元、美债高位与10月加息概率上升,宏观压力尚未出清。整体判断为弱势区间震荡格局。
锡精矿供应跟踪
长期储采比19.83年,处于历史区间中部偏下,长期供应弹性不足,资源稀缺属性对价格形成长期支撑。中期新增项目后移、复产量级偏小,缅甸佤邦复产缓慢+云锡检修+银漫采区停产共同收缩近期供应,印尼出口难回往年水平。锡精矿供应“长期刚性、中期后移、短期偏紧”三重特征未改,构成价格底部支撑。8月锡精矿进口环比回升(+14.0%),其中自缅甸进口环比+61.84%。
精炼锡生产利润跟踪
云南40%加工费17,500元/吨(回落500元),仍高于2020年以来均值;江西60%加工费13,500元/吨(同期回落500元),同样高于均值。加工费自年内高位首次回落,矿端原料紧张程度边际缓和,但整体仍处历史中上沿,利润重心仍偏向矿端。火法冶炼利润8,374元/吨,较年内低点显著修复。云锡冶炼检修叠加原料偏紧,冶炼开工受约束。
精炼锡现货需求跟踪
国内现货升贴水0元/吨,价格快速下探后低价补库需求逐步释放、现货维持平水;资讯口径现货升水已回升至约1,000元/吨,但后续仍有补跌压力。LME锡0-3升贴水-16.53美元/吨,Contango大幅收窄、接近平水,海外现货紧张程度显著上升。沪伦比7.41,回落至2020年以来均值下方,内盘相对外盘偏弱、精炼锡进口窗口关闭。现货结构边际转强,但沪伦比回落、进口窗口关闭指向内盘估值仍偏弱。
精炼锡下游情况跟踪
焊料:8月开工率72.8%,环比回落,企业多保持刚需采购,消费电子订单表现平淡。半导体/AI:费城半导体指数跌入技术性熊市,锡作为算力金属,科技板块回调打压市场对先进封装/HBM相关锡增量需求的信心。铅蓄电池开工率回升至季节性正常水平。家电/汽车:空调产量淡季回落,汽车产量同比增势维持。光伏:单月装机回落,0BB、低锡焊带工艺降低单位GW耗锡。
库存跟踪
国内企业库存5,650吨,环比回升,仍处历史中枢附近。国内社会库存8,750吨,节后小幅累库但仍处年内偏低水平;上期所锡库存7,068吨,仓单降至3,426吨,显性库存去化明显。LME全球锡库存4,205吨,周度去库60吨,延续低位去化。
总结:中长期趋势判断与短期估值水平分析
中长期趋势判断:供给端弹性不足(储采比高位、新项目后移、缅甸复产缓慢、印尼出口受限),需求端AI资本开支驱动电子用锡强度跃升(中期主线),库存端境内外显性库存同步低位。判断中长期(1-3年)供需矛盾具有较强延续性,方向震荡偏多。2026年处于阶段性再平衡,2027-2028年若新增项目仍后移、AI需求持续兑现,供需缺口有望重新扩大。主要不确定性在于低价备货对需求的激活节奏、缅甸复产与加工费走向、美元与美联储加息路径、AI/半导体情绪修复,以及显性库存去化的持续性。
短期估值水平分析:产业链估值呈现“上游矿端偏贵、冶炼端中性、现货端低位转强”的格局。加工费高位首次回落、锡矿进口盈亏仍处历史偏高分位,价格急跌开始向矿端传导;现货平水与LME 0-3贴水大幅收窄显示现货端已先于期货出现支撑信号。综合看,短期价格估值中性偏弱后出现修复迹象,低库存、供应收缩与低价备货为下方提供支撑,但宏观与AI预期压制反弹高度;中期在“供给偏紧+AI成长需求”共振下,估值中枢具备上移基础。
关键观察点:低价是否触发下游集中备货(现货升水扩大+买盘承接力回升是修复启动信号);境内外显性库存去化持续性(LME 4,205吨、SHFE仓单3,426吨、社会库存8,750吨);美元指数、美债收益率与美联储10月加息路径(通胀黏性与高利率是否延续);费城半导体指数与AI资本开支预期能否企稳(锡作为算力金属的估值锚);云南/江西加工费是否延续回落(矿端议价转弱信号、前期偏紧预期修正);缅甸佤邦复产进度、印尼出口节奏、云锡检修结束时点与刚果金物流形势。