猜你想问
中科转债的基本信息有哪些?
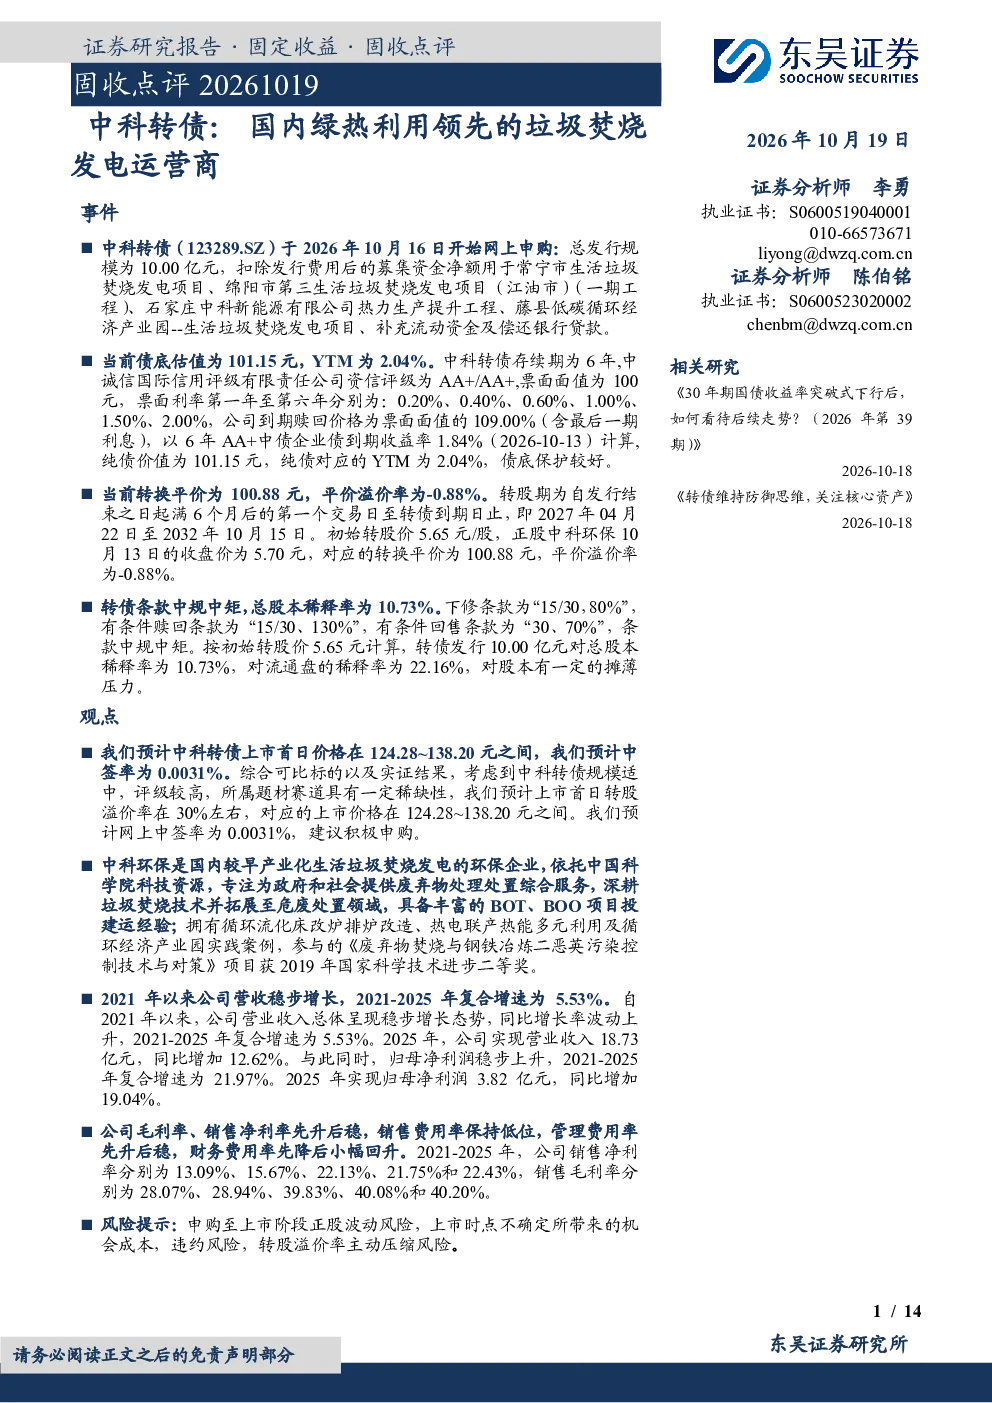
中科转债的基本信息显示,该债券的债底估值为101.15元,YTM为2.04%,评级为AA+/AA+,票面利率逐年递增,到期赎回价格为109元。转换平价为100.88元,平价溢价率为-0.88%,转股期为2027年4月22日至2032年10月15日。转债条款中规中矩,总股本稀释率为10.73%
中科环保的业务发展方向是什么?
中科环保是国内较早产业化生活垃圾焚烧发电的环保企业,依托中科院科技资源,专注废弃物处理处置服务。公司拥有循环流化床改炉排炉改造、热电联产热能多元利用等技术和项目经验,客户主要为地方政府和电网公司。主要业务为生活类垃圾处理,2023-2025年该业务收入占比分别为71.62%、77.05%和77.09%
报告重点分析了哪些方面?
报告重点分析了中科转债的发行条款、估值水平、投资申购建议以及正股基本面。转债条款中规中矩,总股本稀释率为10.73%。预计上市首日价格在124.28~138.20元之间,中签率为0.0031%,转股溢价率预计在30%左右。正股营收复合增速为5.53%,归母净利润复合增速为21.97%
当前垃圾焚烧发电行业市场情况如何?
中科环保是国内较早产业化生活垃圾焚烧发电的环保企业,依托中科院科技资源,专注废弃物处理处置服务。主要业务为生活类垃圾处理,2023-2025年该业务收入占比分别为71.62%、77.05%和77.09%。公司拥有循环流化床改炉排炉改造、热电联产热能多元利用等技术和项目经验,客户主要为地方政府和电网公司
研报提示了哪些风险?
研报提示的风险包括申购至上市阶段正股波动风险、上市时点不确定带来的机会成本、违约风险和转股溢价率主动压缩风险。中科转债的基本信息显示,该债券的债底估值为101.15元,YTM为2.04%,评级为AA+/AA+,票面利率逐年递增,到期赎回价格为109元。转换平价为100.88元,平价溢价率为-0.88%,转股期为2027年4月22日至2032年10月15日。转债条款中规中矩,总股本稀释率为10.73%