猜你想问
生猪价格近期走势如何?
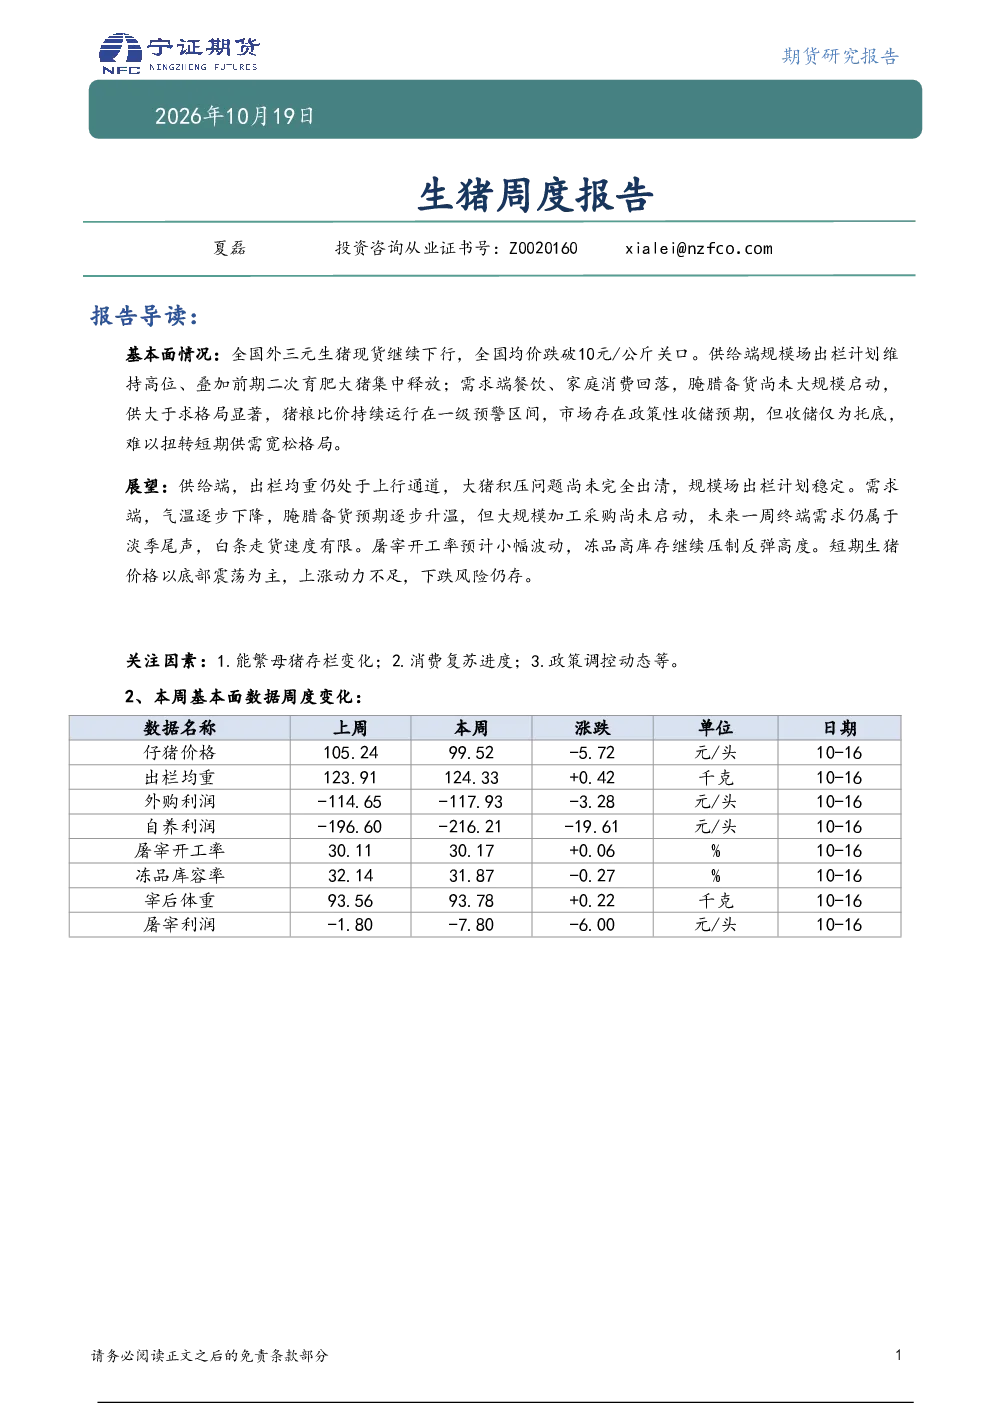
全国外三元生猪现货价格持续下行,均价跌破10元/公斤。供给端规模场出栏计划高位,叠加前期二次育肥大猪集中释放;需求端餐饮、家庭消费回落,腌腊备货尚未大规模启动,供大于求格局显著,猪粮比价运行在一级预警区间。市场存在政策性收储预期,但收储仅为托底,难以扭转短期供需宽松格局。
未来生猪行业发展趋势如何?
供给端出栏均重仍上行,大猪积压问题未完全出清,规模场出栏计划稳定。需求端气温下降,腌腊备货预期升温,但大规模加工采购未启动,终端需求仍属淡季尾声。屠宰开工率预计小幅波动,冻品高库存压制反弹高度。短期生猪价格以底部震荡为主,上涨动力不足,下跌风险仍存。
本报告重点分析了哪些方面?
报告重点分析了生猪基本面供需情况,包括全国外三元生猪现货价格变化、规模场出栏计划、二次育肥大猪释放情况、餐饮和家庭消费变化、腌腊备货进度等。同时评估了猪粮比价、政策性收储预期对市场的影响,以及未来一周终端需求、屠宰开工率和冻品库存对价格走势的潜在影响。
当前生猪市场现状如何判断?
当前生猪市场呈现供给端维持高位、需求端持续回落的供大于求格局。价格已跌破10元/公斤,猪粮比价处于一级预警区间,显示养殖端盈利能力较弱。市场存在政策性收储预期,但收储力度有限,难以根本改变供需宽松态势。气温逐步下降预示腌腊需求将逐步显现,但大规模采购尚未启动,整体仍处于需求淡季尾声。
本报告有哪些风险提示?
需关注能繁母猪存栏变化对供给端的影响,消费复苏进度可能影响需求端表现,政策调控动态可能带来市场预期变化。当前价格处于低位,养殖户需警惕二次育肥大猪集中出栏带来的持续价格下行压力。屠宰端开工率波动和冻品库存高企将持续限制价格反弹空间,市场存在下跌风险。
你可能感兴趣
生猪市场周度报告
中泰期货2025-09-06
生猪周度报告:短期低位做多,中期偏多
宁证期货2025-08-25
生猪周度报告:供大于求,行情低迷
宁证期货2025-08-04
生猪周度报告:短期止跌企稳,尝试短多
宁证期货2025-09-22
中泰期货生猪市场周度报告
农林牧渔中泰期货2025-07-26
生猪周度报告:现货反弹后趋稳,盘面收基差
创元期货2025-10-19
生猪周度报告:二育带动反弹,月末或有缩量
创元期货2025-10-26
多元资产周度报告:股指日线多头信号,生猪周线多头信号
东证期货2025-04-13
生猪市场周度报告
中泰期货2025-05-11
生猪周度报告:出栏增量,猪价偏弱
创元期货2025-05-18