猜你想问
这份研报主要讲了什么内容?
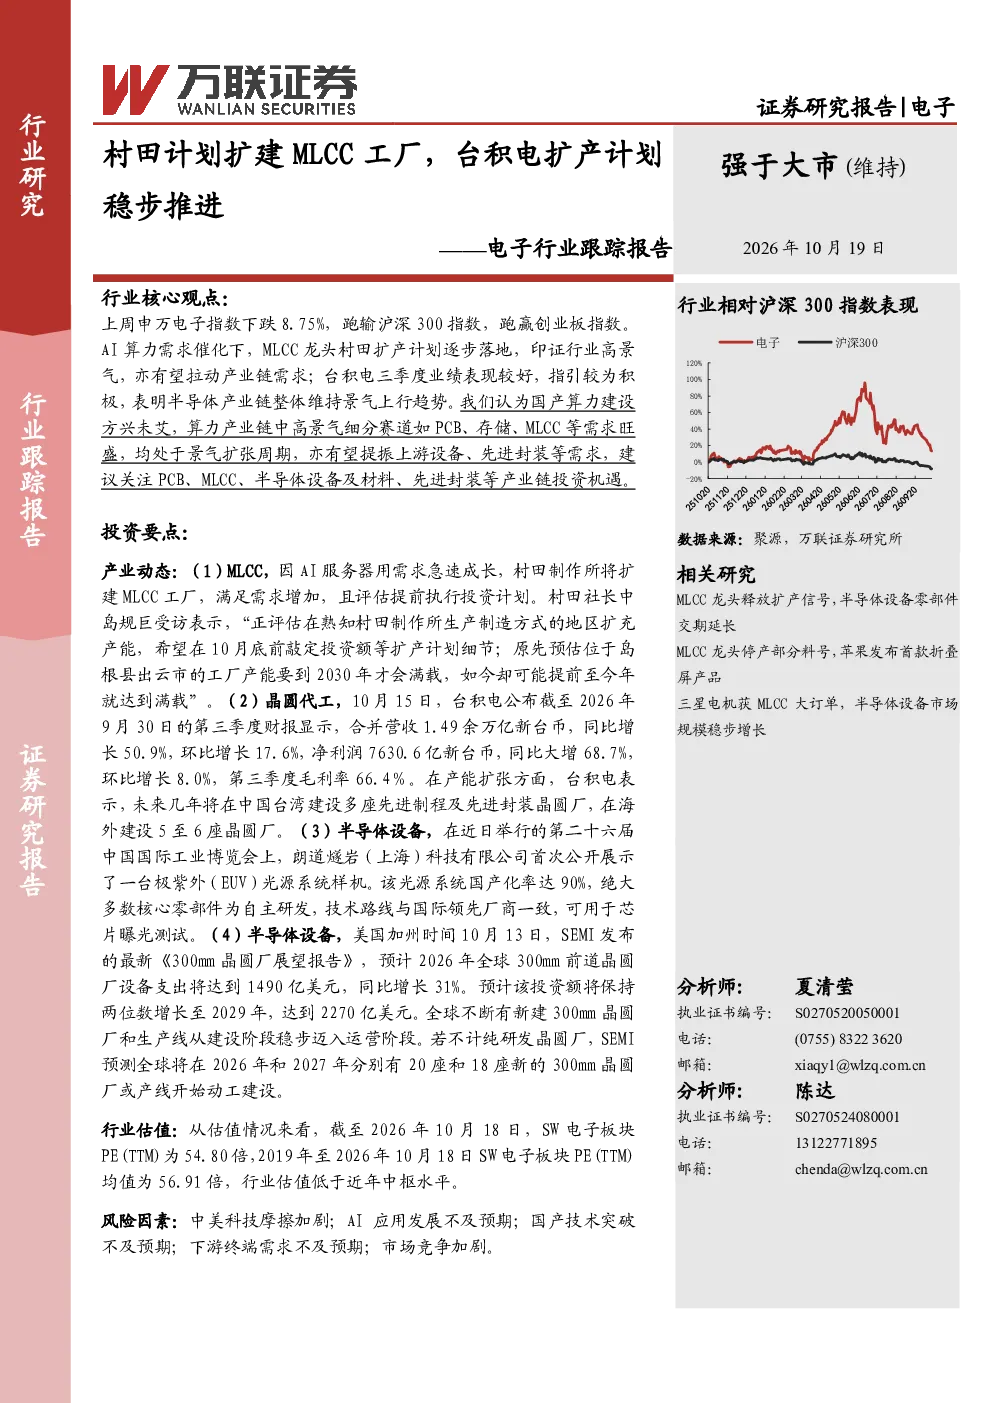
这份研报主要分析了电子行业整体景气上行趋势,重点关注了MLCC龙头村田的扩产计划以及台积电的业绩和扩产动态。报告指出AI算力需求催化下,电子行业维持高景气,村田扩产将拉动产业链需求,台积电的积极指引也表明半导体产业链整体向好。同时,报告还关注了国产算力建设及细分赛道如PCB、存储、MLCC等的需求旺盛情况,以及上游设备、先进封装等领域的投资机遇。
电子行业未来发展趋势如何?
电子行业未来发展趋势向好,AI算力需求持续催化行业景气。报告显示,PCB、存储、MLCC等细分赛道均处于景气扩张周期,国产算力建设方兴未艾,将带动产业链各环节需求增长。特别是高端PCB、国产存储、高端MLCC等领域存在投资机遇,同时先进封装、AI芯片、半导体设备及材料等环节也将受益于下游扩产和国产替代的双重动力。
研报重点分析了哪些方向?
研报重点分析了PCB、MLCC、半导体设备及材料、先进封装等产业链投资机遇。具体建议关注HDI、多层板等高端PCB领域的前瞻布局厂商,DRAM及NAND Flash领域的国产龙头厂商,前瞻布局高端MLCC产品的国产龙头厂商,混合键合技术、玻璃基板材料等先进封装领域的突破龙头厂商,以及受益于下游扩产及国产替代的半导体设备及材料优质龙头厂商。
当前电子行业市场现状如何?
当前电子行业市场现状整体向好,行业景气度较高。从数据来看,申万电子指数虽上周有所下跌,但年初以来仍上涨,跑赢沪深300和创业板指数。行业估值方面,SW电子板块PE低于近年中枢水平。关键企业方面,村田计划两年内投资超800亿日元扩产MLCC,台积电三季度业绩大幅增长并积极扩产。这些迹象均表明电子行业,特别是半导体产业链维持景气上行趋势。
研报提示了哪些风险?
研报提示了中美科技摩擦加剧、AI应用发展不及预期、国产技术突破不及预期、下游终端需求不及预期、市场竞争加剧等风险。这些风险可能对电子行业的发展造成不利影响。例如,中美科技摩擦可能影响产业链供应链安全,AI应用发展不及预期可能导致相关设备需求下降,国产技术突破不及预期将限制国产替代进程,下游终端需求不及预期会直接打压行业景气度,市场竞争加剧则可能压缩企业利润空间。