猜你想问
偿付能力约束下险资权益减持的具体机制是什么?
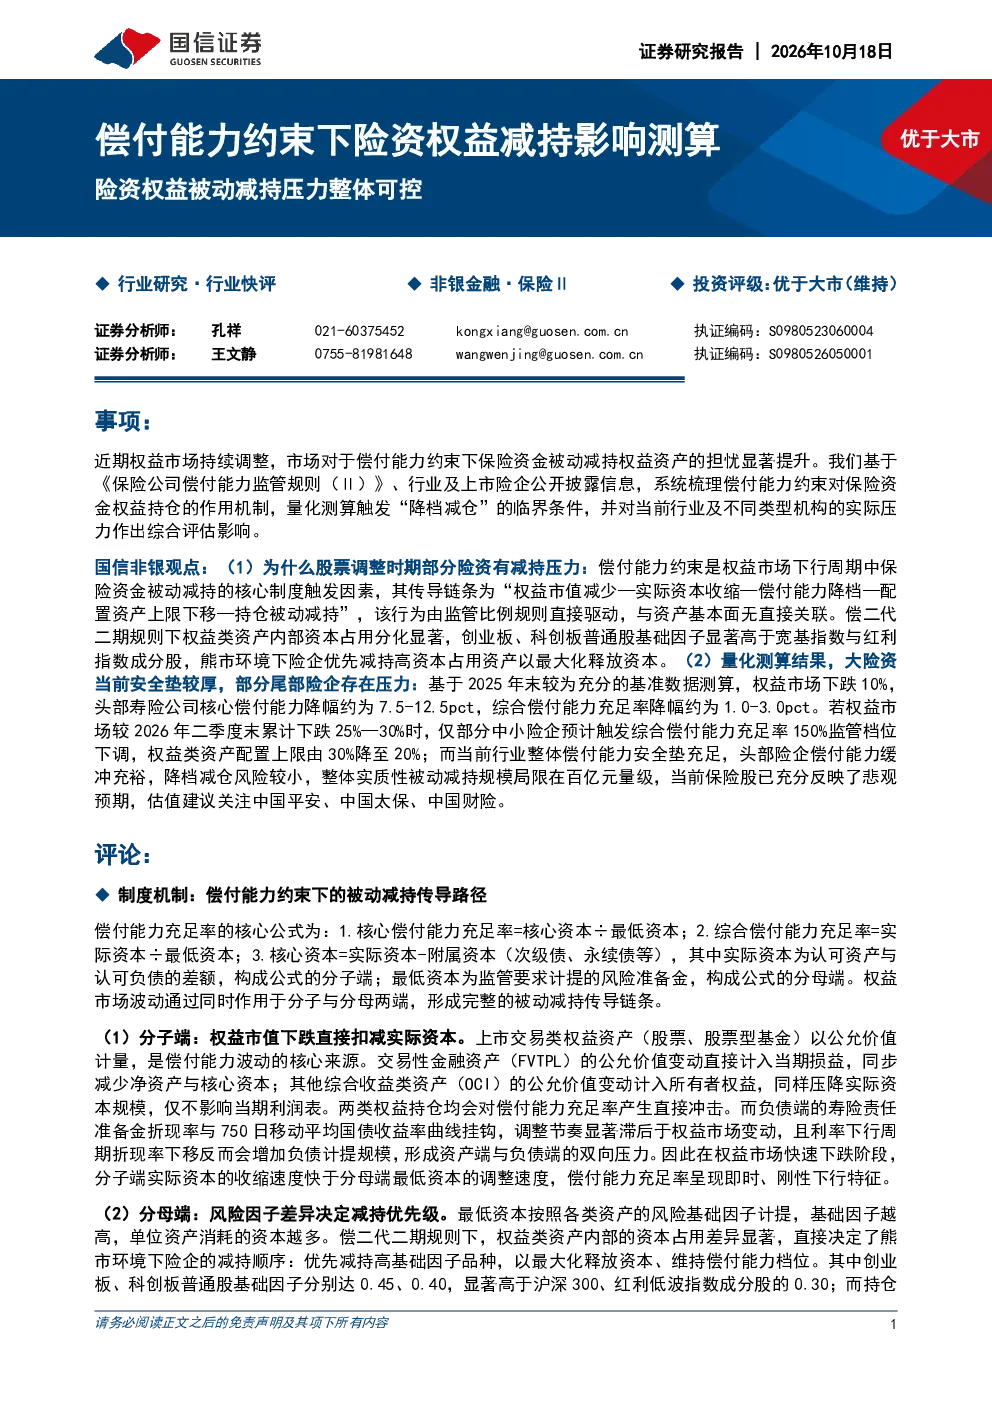
偿付能力约束下的被动减持主要通过权益市值减少导致实际资本收缩,进而触发偿付能力降档,最终迫使险资减持持仓。这一过程主要由偿付能力监管比例规则驱动,与资产基本面无直接关联。例如,偿二代二期规则下,创业板、科创板普通股的基础因子显著高于沪深300、红利低波指数成分股,熊市环境下险企会优先减持高资本占用的资产,如创业板、科创板股票。
保险行业整体面临的被动减持压力如何?
根据测算,2026年二季度末保险业平均综合偿付能力充足率180.6%,核心偿付能力充足率133.5%,均高于监管红线,股票配置占比10.4%,低于30%上限。即便部分机构降档,被动减持规模有限,中性情景下为500亿元,压力情景下为1800亿元,仅占股票投资余额的1.2%-4.5%。行业整体偿付能力安全垫充足,系统性风险可控。
中小险企与头部险企在被动减持风险上存在哪些差异?
中小险企资本压力更为凸显,部分尾部机构距离150%档位线不足10pct缓冲空间,权益市场下跌25%-30%时可能触发降档。头部险企如中国太保存在现实降档风险,但其余机构降档可能性较小。监管政策通过上调权益配置比例上限至50%、下调风险因子、推行长周期考核等措施,旨在削弱被动减持强度,缓解中小险企压力。
当前保险行业股票配置的现状如何?
2026年二季度末,保险业平均综合偿付能力充足率180.6%,核心偿付能力充足率133.5%,均高于监管红线。股票配置占比为10.4%,低于30%的上限。这意味着即使部分机构因偿付能力降档而被动减持,整体规模也相对有限,对市场的影响可控。行业整体仍保有充足的资本缓冲空间,股票投资策略相对稳健。
研报提示的主要风险有哪些?
研报提示的主要风险包括权益市场大幅波动可能加剧被动减持压力、利率超预期下行影响保险资金投资收益、监管政策调整可能改变险资配置行为,以及中小险企面临的流动性风险。这些因素可能对保险行业的偿付能力和资产配置产生不利影响,需持续关注市场动态和监管变化。
你可能感兴趣
偿付能力约束下险资权益减持影响测算 险资权益被动减持压力整体可控
金融国信证券2026-10-17
优化险资偿付能力政策点评:加权益、助REITS、推保障、倡长期
信息技术国信证券2023-09-11
中泰证券研报保险和固收被动赎回是本轮核心卖盘并测算险资...
未知机构2026-10-13
非银行业周报:险资迎来资金运用再规范,偿付能力压力有望缓解
金融民生证券2024-12-21
《优化保险公司偿付能力监管标准》解读:意在缓解中小险企资本压力与扩容权益配置空间
YY评级2023-09-13
险资跨境通道制度扩容政策影响测算
金融国信证券2026-09-29
非银行业周报:券商整体净利高增,险资权益配置提升
金融太平洋证券2025-09-03
利差不够股票来凑,险资拥抱长期慢牛——中长期资金入市下的权益策略优化系列读书札记
中泰证券2025-08-26
“中长期资金入市下的权益策略优化“系列读书札记:利差不够股票来凑,险资拥抱长期慢牛
文化传媒中泰证券2025-08-27
《关于优化保险公司偿付能力监管标准的通知》点评:保险重磅政策落地,利于险资长期入市
西部证券2023-09-12