猜你想问
加息预期提升对有色金属价格有何影响?
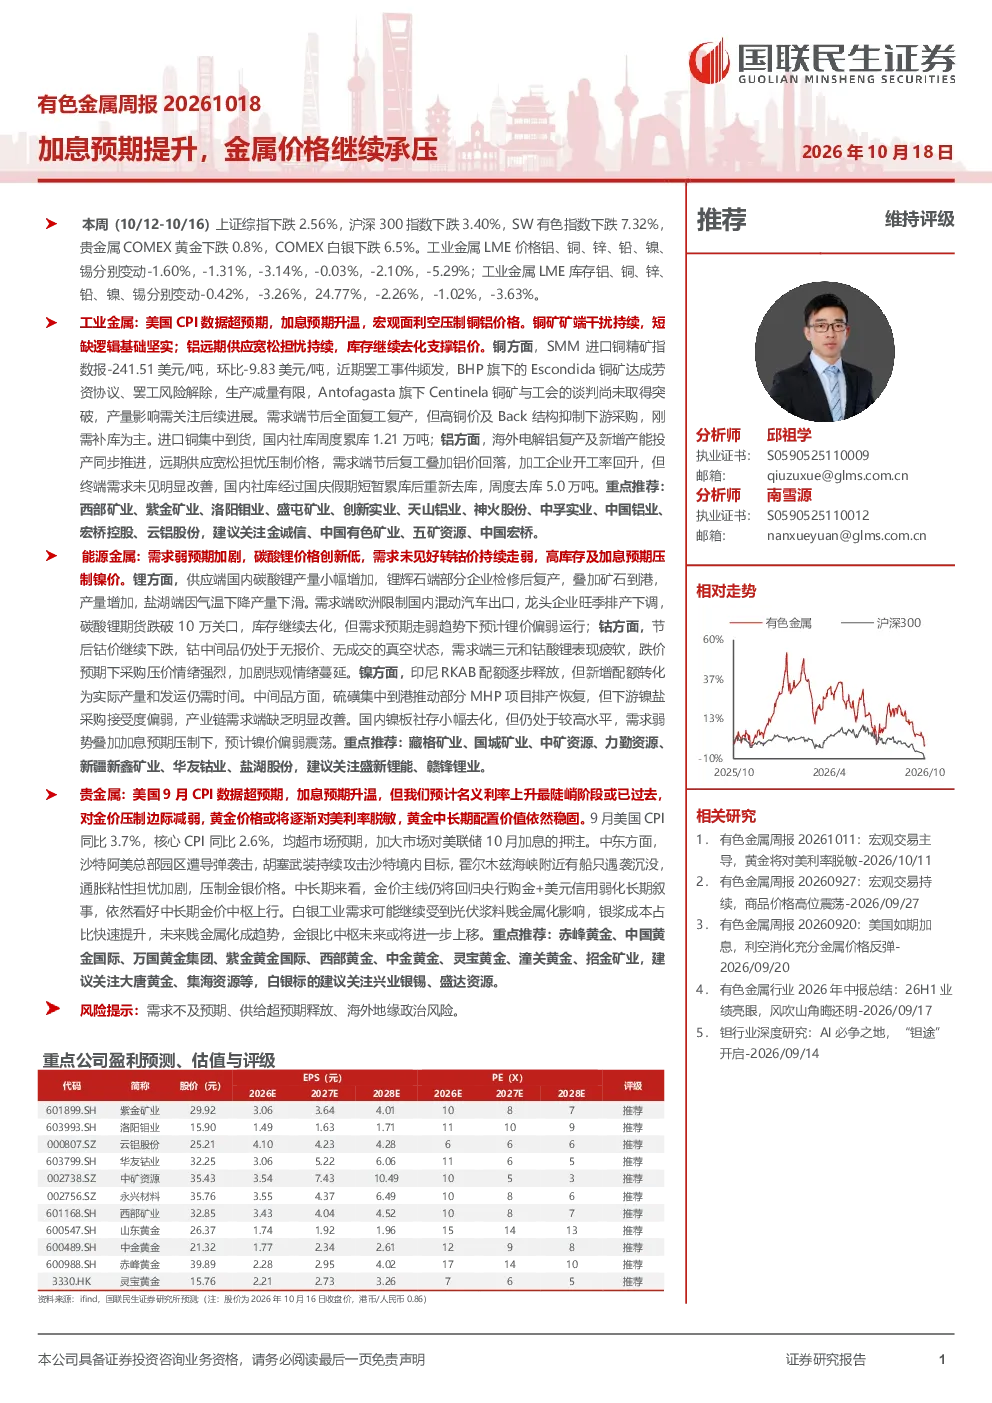
美国CPI数据超预期导致美联储加息预期升温,宏观面利空压制金属价格。工业金属方面,铜矿端干扰持续且短缺逻辑坚实,但需求端高铜价抑制采购,进口铜集中到货导致累库。铝价受远期供应宽松担忧影响,但库存去化支撑价格,节后复工和铝价回落带动加工企业开工率回升,终端需求未见明显改善。锌价受LME库存持续累增影响,国内锌价强于海外,内外比值修复,锌精矿进口窗口临近开启。铅价持续走高但下游采购热情降温,锡价受国际宏观环境影响维持震荡下行,镍价受印尼供应扰动预期和需求弱势影响预计偏弱震荡。贵金属金银大概率处于弱势震荡格局,黄金受益于全球央行持续购金,抗跌韧性更强;白银兼具贵金属与工业属性,波动会明显大于黄金。能源金属钴需求弱预期加剧,碳酸锂价格创新低导致钴价持续走弱,四氧化三钴市场情绪未见好转。锂价偏弱运行,碳酸锂期货跌破10万关口,短期或将在10-11万元/吨区间剧烈震荡。镍价受印尼RKAB配额逐步释放影响,但新增配额转化为实际产量和发运仍需时间,下游镍盐采购接受度偏弱。稀土价格整体平稳运行,多数品种维持原价,其他小金属价格走势分化。
工业金属中哪些品种表现突出?
工业金属中铜矿端干扰持续且短缺逻辑坚实,但需求端高铜价抑制采购,进口铜集中到货导致累库。铝价受远期供应宽松担忧影响,但库存去化支撑价格,节后复工和铝价回落带动加工企业开工率回升,终端需求未见明显改善。锌价受LME库存持续累增影响,国内锌价强于海外,内外比值修复,锌精矿进口窗口临近开启。铅价持续走高但下游采购热情降温,锡价受国际宏观环境影响维持震荡下行,镍价受印尼供应扰动预期和需求弱势影响预计偏弱震荡。这些品种的价格走势受供需关系、库存变化及宏观因素共同影响,需持续关注市场动态。
贵金属和能源金属的未来趋势如何?
贵金属方面,美国9月CPI数据超预期后,利率预期重定价,金银大概率处于弱势震荡格局。黄金受益于全球央行持续购金,抗跌韧性更强;白银兼具贵金属与工业属性,波动会明显大于黄金。能源金属钴需求弱预期加剧,碳酸锂价格创新低导致钴价持续走弱,四氧化三钴市场情绪未见好转。锂价偏弱运行,碳酸锂期货跌破10万关口,短期或将在10-11万元/吨区间剧烈震荡。镍价受印尼RKAB配额逐步释放影响,但新增配额转化为实际产量和发运仍需时间,下游镍盐采购接受度偏弱。这些品种的价格走势受供需关系、宏观环境及成本因素影响,需持续跟踪市场变化。
当前有色金属市场面临哪些主要风险?
当前有色金属市场面临的主要风险包括需求不及预期、供给超预期释放及海外地缘政治风险。需求端,宏观经济波动可能影响下游行业采购意愿,进而影响金属需求。供给端,矿山产能扩张或新项目投产可能导致金属供应增加,对价格形成压力。海外地缘政治风险可能引发市场避险情绪波动,影响金属价格走势。此外,不同品种的风险特征存在差异,需结合具体品种进行分析。
研报对有色金属行业的投资建议有哪些?
研报建议关注有色金属行业重点推荐和关注品种。重点推荐西部矿业、紫金矿业、洛阳钼业、盛屯矿业、创新实业、天山铝业、神火股份、中孚实业、中国铝业、宏桥控股、云铝股份等。建议关注金诚信、中国有色矿业、五矿资源、中国宏桥(贵金属);赤峰黄金、中国黄金国际、万国黄金集团、紫金黄金国际、西部黄金、中金黄金、灵宝黄金、潼关黄金、招金矿业(贵金属);兴业银锡、盛达资源(白银)等。投资决策需结合市场变化和自身风险承受能力进行综合考量。