猜你想问
这份报告的核心内容是什么?
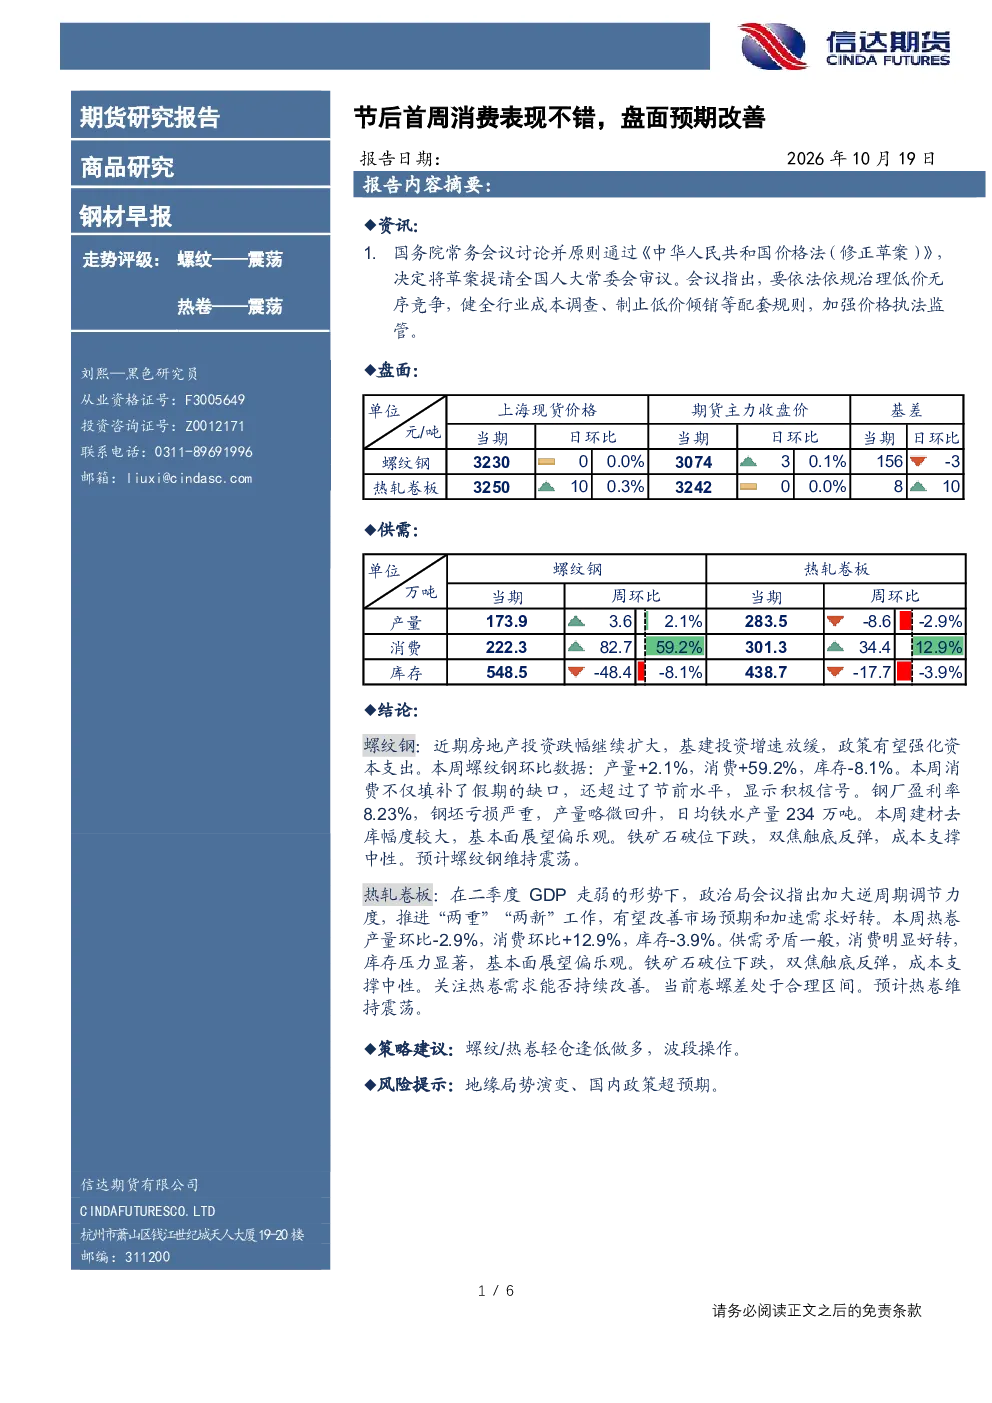
本报告分析螺纹钢与热轧卷板的走势,评级均为“震荡”。螺纹钢方面,节后首周消费表现强劲,产量微增,库存下降,显示积极信号,但钢坯亏损严重;热轧卷板方面,消费明显好转,库存压力显著,卷螺差处于合理区间。报告认为基本面展望偏乐观,成本支撑中性,建议轻仓逢低做多,波段操作。
钢材行业未来发展趋势如何?
钢材行业受房地产投资和基建投资影响较大。近期房地产投资跌幅扩大,基建投资增速放缓,但政策或强化资本支出。螺纹钢和热轧卷板均呈现震荡走势,供需矛盾一般,消费明显好转,库存压力存在。报告建议关注需求持续性,以及地缘局势演变和国内政策超预期等风险因素。
报告中重点分析了哪些方向?
报告重点分析了螺纹钢和热轧卷板的供需关系和基本面。螺纹钢方面,关注产量、消费、库存和钢厂盈利率等数据;热轧卷板方面,关注GDP走势、政策调控和卷螺差等指标。报告认为消费超节前水平,显示积极信号,但需关注需求持续性。
当前钢材市场现状如何判断?
当前钢材市场呈现震荡走势,螺纹钢和热轧卷板消费均明显好转,但库存压力依然存在。螺纹钢产量微增,钢厂盈利率不高,热轧卷板产量下降,供需矛盾一般。报告认为基本面展望偏乐观,但需警惕地缘局势演变和国内政策超预期等风险。
这份报告有哪些风险提示?
报告提示的主要风险包括地缘局势演变和国内政策超预期。地缘局势的不确定性可能影响供应链和市场预期;国内政策的调整可能影响投资和消费力度。此外,钢材市场受宏观经济和行业供需关系影响较大,需关注需求持续性等因素。
你可能感兴趣
钢材早报:节后首周消费表现不错,盘面预期改善
信达期货2026-10-16
钢材早报 节后首周消费表现不错 盘面预期改善
信达期货2026-10-20
钢材早报:节后首周消费表现不错,盘面预期改善
信达期货2026-10-20
【中钢晨讯】钢材:节后首周走强,市场对成材春季预期偏暖
中钢期货2021-02-22
重点城市11年7周房地产销售跟踪:节后首周销量表现略超预期
房地产国信证券2011-02-15
黑色早报:节后首周库存增加 旺季需求预期强烈
浙商期货2018-03-01
钢材早报:节后消费表现尚可,盘面预期向好
信达期货2026-10-21
钢材早报:节后消费表现尚可,盘面预期向好
信达期货2026-10-22
固收周报 | 节后首周债市表现偏强,涨势能否持续?
东方金诚2023-02-07
新能源及有色金属周报:节后首周宏观情绪改善,铜价相对偏强
华泰期货2026-05-10