猜你想问
这份研报的核心内容是什么?
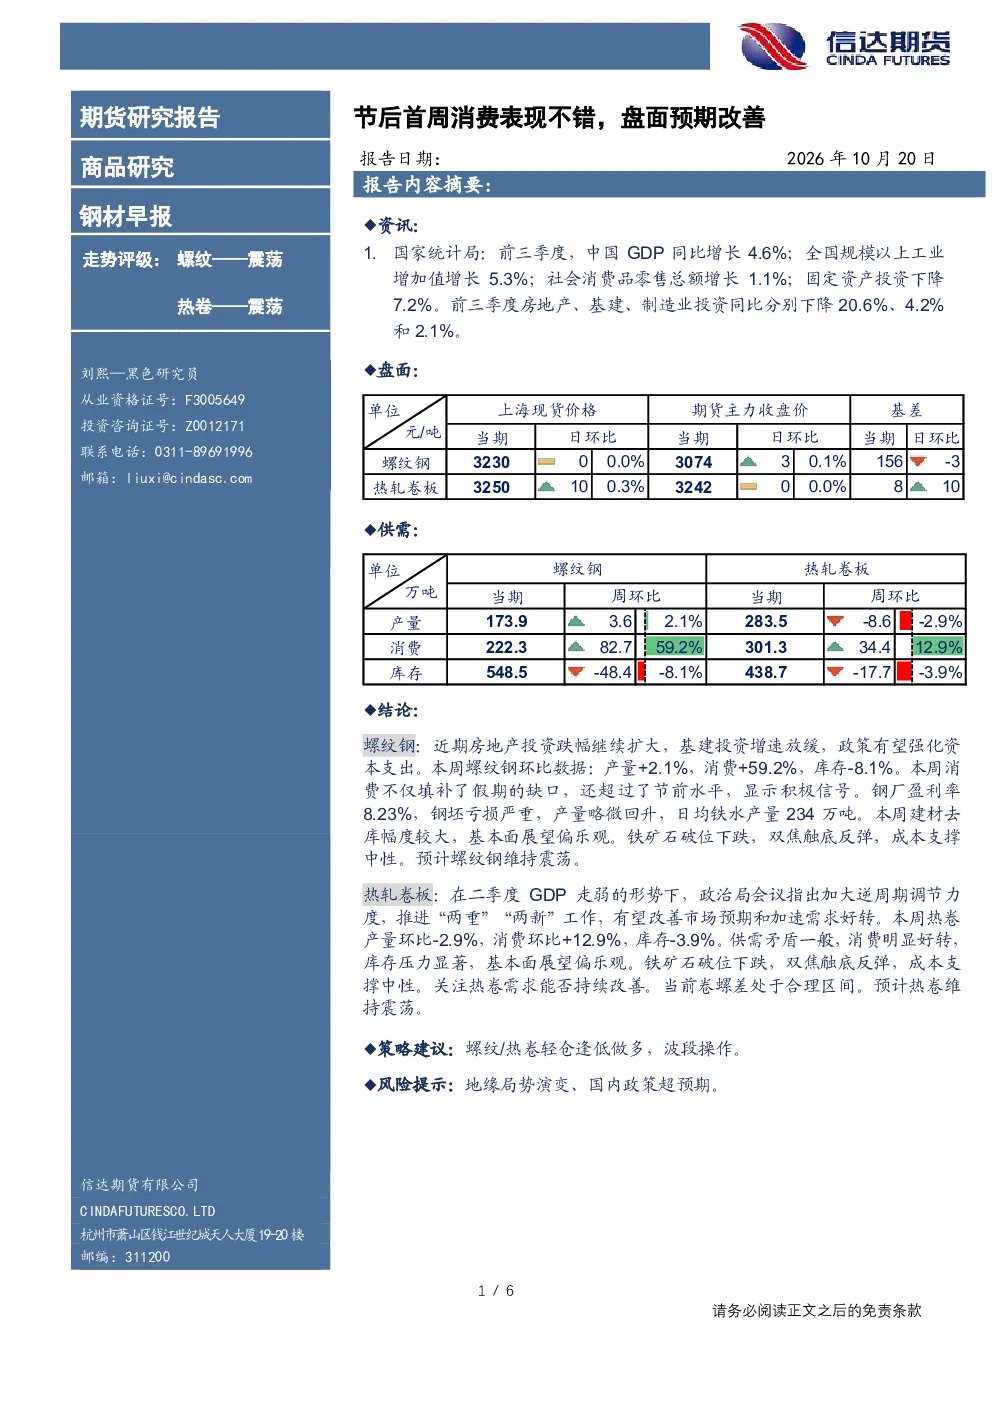
这份研报分析了节后首周钢材消费表现和盘面预期。报告指出,螺纹钢和热卷本周消费均超节前水平,显示积极信号。螺纹钢产量环比增加2.1%,消费增加59.2%,库存减少8.1%。热卷产量环比减少2.9%,消费增加12.9%,库存减少3.9%。报告还提到,近期房地产投资跌幅扩大,基建投资增速放缓,政策有望强化资本支出。铁矿石破位下跌,双焦触底反弹,成本支撑中性。基本面上,报告对螺纹钢和热卷的走势评级均为震荡。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注宏观经济和政策变化。报告显示,前三季度中国GDP同比增长4.6%,但固定资产投资下降7.2%,其中房地产、基建、制造业投资同比分别下降20.6%、4.2%和2.1%。政策层面,政治局会议指出加大逆周期调节力度,有望改善市场预期和加速需求好转。铁矿石和双焦价格近期波动,成本支撑中性。钢厂盈利率8.23%,但钢坯亏损严重,日均铁水产量234万吨。这些因素将共同影响钢材供需关系和市场走势。
研报重点分析了哪些方向?
研报重点分析了螺纹钢和热卷的供需关系和基本面。螺纹钢方面,报告关注房地产投资跌幅扩大、基建投资增速放缓以及政策对资本支出的强化。热卷方面,报告关注政治局会议加大逆周期调节力度对市场预期的影响。此外,报告还分析了产量、消费、库存等数据,以及铁矿石、双焦等成本支撑因素。报告对螺纹钢和热卷的走势评级均为震荡,建议轻仓逢低做多,波段操作。
当前钢材市场现状如何判断?
当前钢材市场现状表现为消费好转,库存下降,但政策面和成本面存在不确定性。报告显示,节后首周螺纹钢和热卷消费均超节前水平,库存减少,显示市场积极信号。但宏观经济数据不佳,固定资产投资下降,房地产、基建、制造业投资均出现负增长。政策层面,逆周期调节力度加大有望改善市场预期,但具体效果仍需观察。铁矿石和双焦价格波动,成本支撑中性。这些因素共同决定了钢材市场的短期走势。
研报有哪些风险提示?
研报提示的主要风险包括地缘局势演变和国内政策超预期。地缘局势的不确定性可能影响全球供应链和市场情绪,而国内政策的调整可能对钢材需求产生重大影响。报告指出,政治局会议虽然提出加大逆周期调节力度,但具体措施和效果仍需时间验证。此外,铁矿石和双焦价格波动也可能对成本端造成压力。投资者需密切关注这些风险因素,谨慎操作。