猜你想问
9月金融数据主要呈现哪些特征?
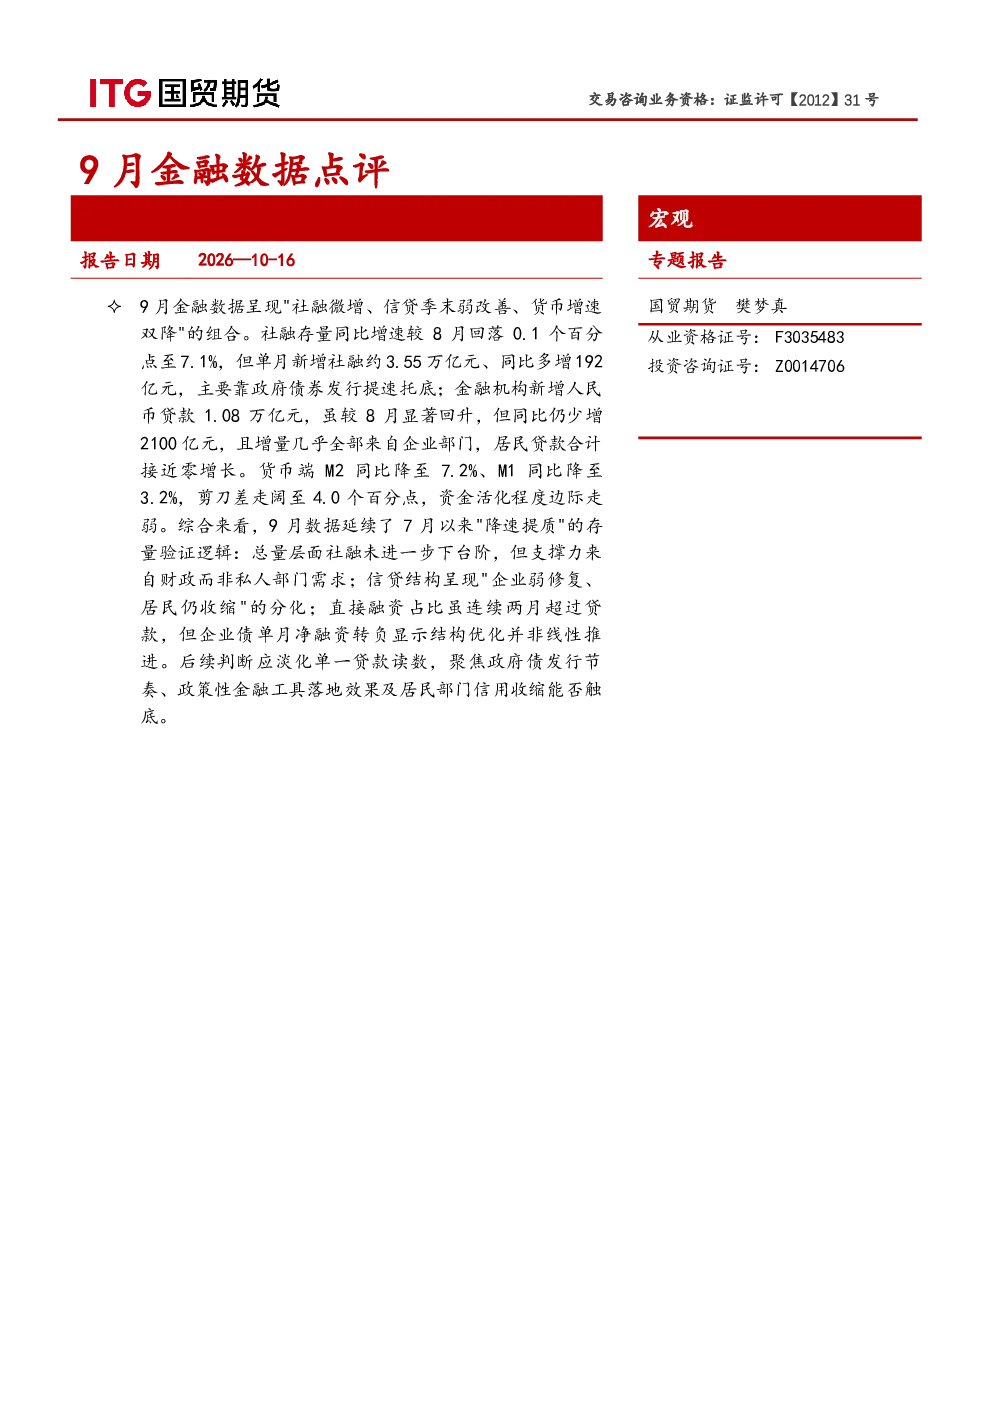
9月金融数据显示社融存量同比增速回落至7.1%,单月新增约3.55万亿元,主要得益于政府债券发行提速。金融机构新增人民币贷款1.08万亿元,环比回升但同比少增2100亿元,增量几乎全部来自企业部门,居民贷款合计接近零增长。社融增速微降0.1个百分点,剔除政府融资后的社融增速及有效社融增速均回落,显示私人部门信用需求未明显回暖。政府债券净融资创年内新高,成为社融增长主支撑;企业直接融资单月转负,但前三季度累计仍同比多增1.18万亿元。信贷结构分化明显,企业端弱修复,中长期贷款韧性较强;居民端连续三个月净收缩,消费信贷及房贷需求仍疲软。M2同比降至7.2%、M1降至3.2%,剪刀差走阔至4.0个百分点,M2回落主因信贷派生减弱,M1增速受高基数影响,但居民与企业活期存款增长放缓,定期存款占比抬升。
9月金融数据对宏观经济发展有何启示?
9月金融数据延续“降速提质”逻辑,总量“稳”更多是财政替代效应,而非需求端反转。社融增速回落显示私人部门信用需求未回暖,政府债券发行成为主要支撑,但私人部门信用需求未明显改善。企业端信贷弱修复,中长期贷款韧性较强,但居民端信贷收缩持续,消费信贷及房贷需求仍疲软,显示宏观经济增长仍面临需求不足的压力。M2与M1的剪刀差走阔,反映经济活力不足,企业活期存款增长放缓,定期存款占比抬升,显示预防性储蓄增加。后续需关注政府债发行节奏、政策性金融工具落地效果,以及居民信用收缩是否触底,这些因素将影响宏观经济的复苏进程。
报告重点分析了哪些金融结构问题?
报告重点分析了金融结构分化问题。社融结构方面,政府债券净融资创年内新高,成为社融增长主支撑,但剔除政府融资后的社融增速及有效社融增速均回落,显示私人部门信用需求未明显回暖。企业直接融资单月转负,但前三季度累计仍同比多增1.18万亿元,显示企业融资需求仍有一定支撑。信贷结构方面,企业端弱修复,中长期贷款韧性较强,但居民端连续三个月净收缩,消费信贷及房贷需求仍疲软,显示居民部门信用需求仍偏弱。货币供应结构方面,M2同比降至7.2%、M1降至3.2%,剪刀差走阔至4.0个百分点,反映经济活力不足,企业活期存款增长放缓,定期存款占比抬升。
当前宏观经济市场现状如何判断?
当前宏观经济市场现状显示经济复苏基础仍不稳固。社融增速回落、居民信贷收缩、M2与M1剪刀差走阔等数据均显示经济活力不足,私人部门信用需求未明显回暖,经济增长仍面临需求不足的压力。政府债券发行成为社融增长主支撑,但难以持续替代私人部门信用需求。企业端信贷弱修复,中长期贷款韧性较强,但居民端信贷收缩持续,消费信贷及房贷需求仍疲软,显示宏观经济增长仍面临需求不足的压力。M2与M1的剪刀差走阔,反映经济活力不足,企业活期存款增长放缓,定期存款占比抬升,显示预防性储蓄增加。经济复苏仍需进一步观察私人部门信用需求的回暖情况。
报告提示了哪些潜在风险?
报告提示了以下潜在风险:首先,私人部门信用需求未明显回暖,经济复苏基础仍不稳固,后续需关注私人部门信用需求能否持续改善。其次,政府债券发行成为社融增长主支撑,但财政可持续性面临压力,后续需关注政府债发行节奏是否可持续。再次,居民端信贷收缩持续,消费信贷及房贷需求仍疲软,可能进一步抑制经济增长。最后,M2与M1的剪刀差走阔,反映经济活力不足,企业活期存款增长放缓,定期存款占比抬升,显示预防性储蓄增加,可能进一步抑制消费需求。这些因素都可能对宏观经济复苏进程带来不确定性。