猜你想问
这份研报主要分析了天然橡胶市场的哪些核心问题?
本报告深入剖析了天然橡胶市场的多空矛盾,重点分析了价格高位震荡的原因。报告指出,上游抢货热情回落、原料价格稳中有跌导致成本支撑松动,同时宏观情绪压制商品价格。供应端方面,主产区降雨扰动减弱,但天气风险未消散,泰南预计雨水增加;天胶库存节后小幅累库但力度偏弱,整体仍显偏低。需求端则表现为节后企业开机率回升,但原料价格高位下轮胎企业存控产操作,产能利用率复工进度或不及预期。报告展望认为,原料价格高位及库存偏低支撑价格,但看涨情绪减弱及需求不佳限制向上空间,整体保持高位区间震荡。
天然橡胶行业未来发展趋势如何?
从行业发展趋势来看,天然橡胶市场短期内原料价格高位及库存偏低支撑价格,但中长期看,看涨情绪减弱及需求不佳将限制价格上行空间。供应端方面,旺产季下厄尔尼诺对四季度产出威胁仍在,天气因素仍是重要变量。需求端则受益于国标更新、电气化置换和以旧换新政策刺激货车加速更新换代,纯电卡车将带来加速替换需求。合成橡胶方面,将跟随成本驱动,受宏观消息波动明显,中东局势反复将影响价格宽幅震荡。整体而言,天然橡胶行业未来走势将呈现多空博弈加剧,价格高位区间震荡的态势。
研报重点分析了天然橡胶市场的哪些方面?
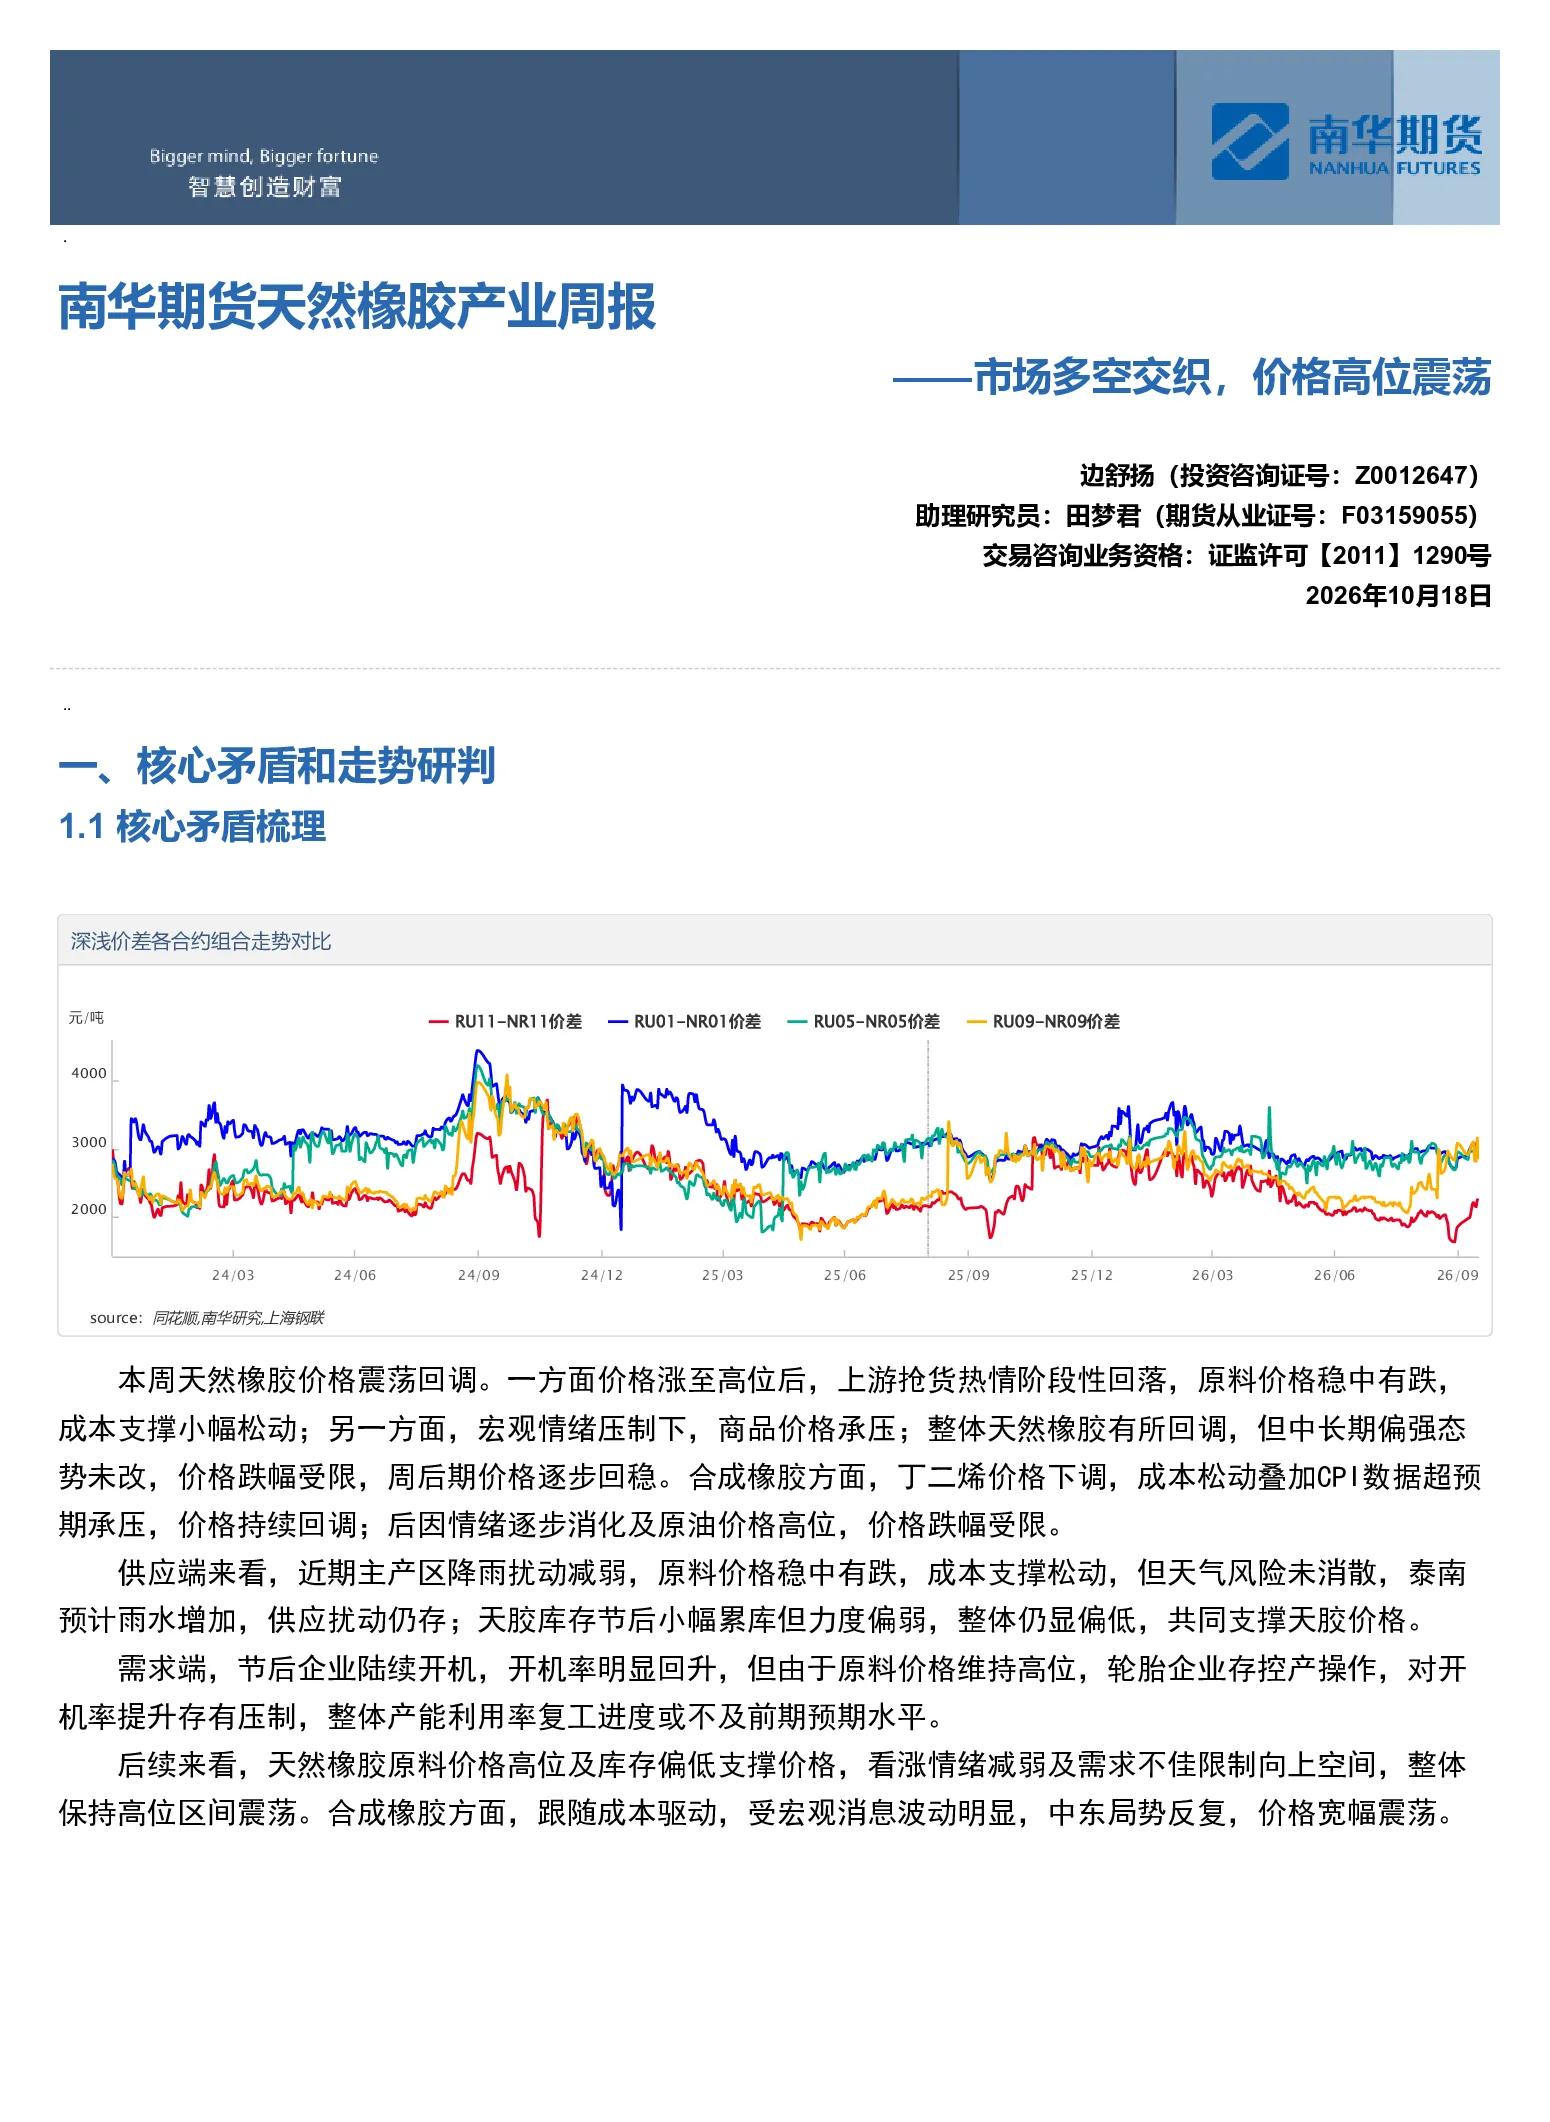
本报告重点分析了天然橡胶市场的价格及价差走势、供需关系及库存情况。在价格走势方面,报告研判短期价格震荡回调,但跌幅受限,中期多空博弈加大,关注下游开工及厄尔尼诺兑现情况。基差走势方面,现货市场跟随盘面下跌,套利盘平仓积极,基差环比走强。月差走势方面,RU仓单继续去化,NR月差有望维持偏强格局。供需方面,ANRPC预测2026年全球天胶产量同比增加0.6%至1503.9万吨,消费量同比增加0.4%至1535.6万吨。库存端,截至2026年10月11日,中国天然橡胶社会库存110.4万吨,环比增加0.75%。报告还分析了深浅胶价差、盘面利润走势等细节。
当前天然橡胶市场处于什么状态?
当前天然橡胶市场处于多空交织、价格高位震荡的状态。供应端,主产区降雨扰动减弱,原料价格稳中有跌,成本支撑松动,但天气风险未消散;天胶库存节后小幅累库但力度偏弱,整体仍显偏低。需求端,节后企业开机率明显回升,但原料价格高位,轮胎企业存控产操作,产能利用率复工进度或不及预期。价格方面,RU主力合约价格区间18500-22000,NR主力合约价格区间16500-19000,呈现短期震荡回调但跌幅受限的态势。基差走强,月差及价差各有特点,整体市场表现复杂,多空因素交织。
投资天然橡胶行业需要关注哪些风险?
投资天然橡胶行业需关注多重风险。首先是天气风险,主产区降水情况对原料价格影响显著,泰南预计雨水增加可能扰动供应。其次是宏观风险,加息预期压制商品价格,全球大宗商品情绪变化也将影响市场走势。供需层面需关注下游开工情况及开工进度,轮胎企业控产操作可能限制需求增长。库存端需关注国内外主产区库存变化,青岛港口总库存呈现累库态势可能影响价格。此外,中东地缘局势反复、合成橡胶成本端变化等因素也可能带来市场波动,投资者需密切关注这些风险因素变化。