猜你想问
这份研报主要分析了什么内容?
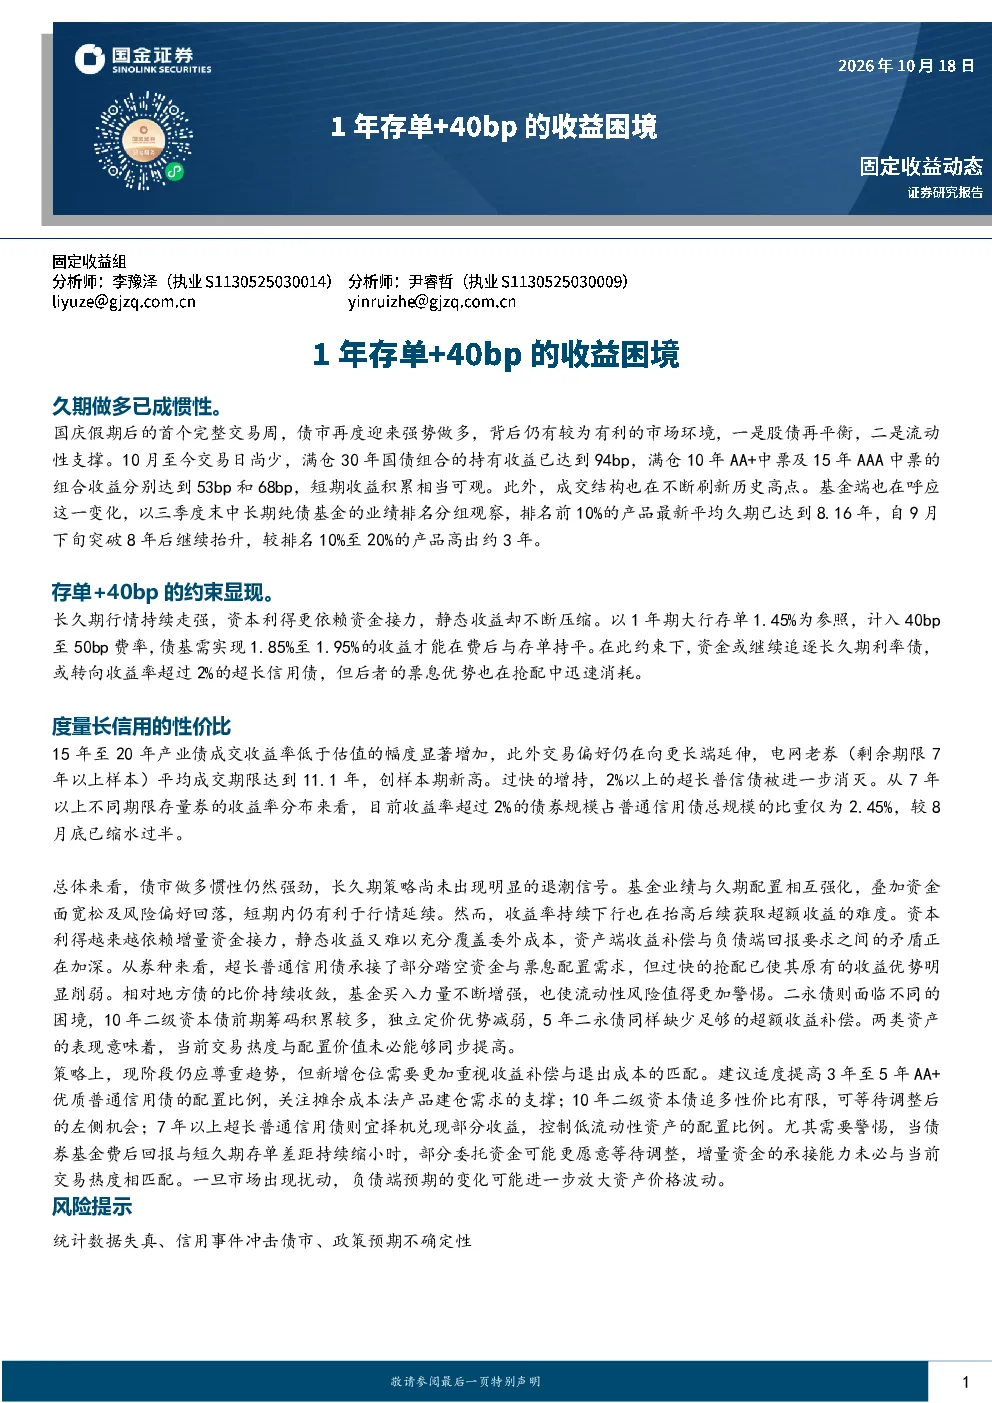
这份研报主要分析了债市做多惯性,特别是长久期策略的表现。报告指出国庆假期后债市再度迎来强势做多,满仓30年国债组合的持有收益已达到94bp,满仓10年AA+中票及15年AAA中票的组合收益分别达到53bp和68bp。成交结构也在不断刷新历史高点,基金端呼应这一变化,业绩排名前10%的中长期纯债基金最新平均久期已达到8.16年。同时,报告也探讨了存单+40bp的约束、长信用性价比、10年二级债的进攻效率下降等问题,总体来看债市做多惯性仍然强劲,长久期策略尚未出现明显的退潮信号。
债市做多惯性的背后有哪些有利市场环境?
债市做多惯性的背后有股债再平衡和流动性支撑的有利市场环境。报告指出,长久期行情持续走强,资本利得更依赖资金接力,静态收益却不断压缩。以1年期大行存单1.45%为参照,计入40bp至50bp费率,债基需实现1.85%至1.95%的收益才能在费后与存单持平。在此约束下,资金或继续追逐长久期利率债,或转向收益率超过2%的超长信用债,但后者的票息优势也在抢配中迅速消耗。
报告重点分析了哪些方向?
报告重点分析了长久期策略的表现、存单+40bp的约束、长信用性价比、10年二级债的进攻效率下降以及债市做多惯性的持续性。报告指出,长久期行情持续走强,但静态收益不断压缩,资金追逐长久期利率债或超长信用债,后者票息优势迅速消耗。15年至20年产业债成交收益率低于估值的幅度显著增加,交易偏好仍在向更长端延伸,电网老券平均成交期限达到11.1年,创样本期新高。10年二级资本债的进攻效率明显下降,基金参与热度逐步回落,成交活跃度也未见明显改善。
当前债市的市场现状如何判断?
当前债市的市场现状是做多惯性仍然强劲,长久期策略尚未出现明显的退潮信号。报告指出,基金业绩与久期配置相互强化,叠加资金面宽松及风险偏好回落,短期内仍有利于行情延续。然而,收益率持续下行也在抬高后续获取超额收益的难度。资本利得越来越依赖增量资金接力,静态收益又难以充分覆盖委外成本,资产端收益补偿与负债端回报要求之间的矛盾正在加深。当资本利得越来越难以持续兑现,高票息资产又不断被消耗,委托资金承担久期风险的意愿可能随之下降。
研报提示了哪些风险?
研报提示了债市做多惯性可能带来的风险,包括资本利得越来越难以持续兑现、高票息资产不断被消耗、委托资金承担久期风险的意愿可能随之下降等。报告指出,当债券基金费后回报与短久期存单差距持续缩小时,部分资金可能更愿意保留流动性,等待下一轮调整后的配置机会。一旦市场出现扰动,负债端预期的变化可能进一步放大资产价格波动。此外,报告建议适度提高3年至5年AA+优质普通信用债的配置比例,关注摊余成本法产品建仓需求的支撑;10年二级资本债追多性价比有限,可等待调整后的左侧机会;7年以上超长普通信用债则宜择机兑现部分收益,控制低流动性资产的配置比例。