猜你想问
这份研报的核心内容是什么?
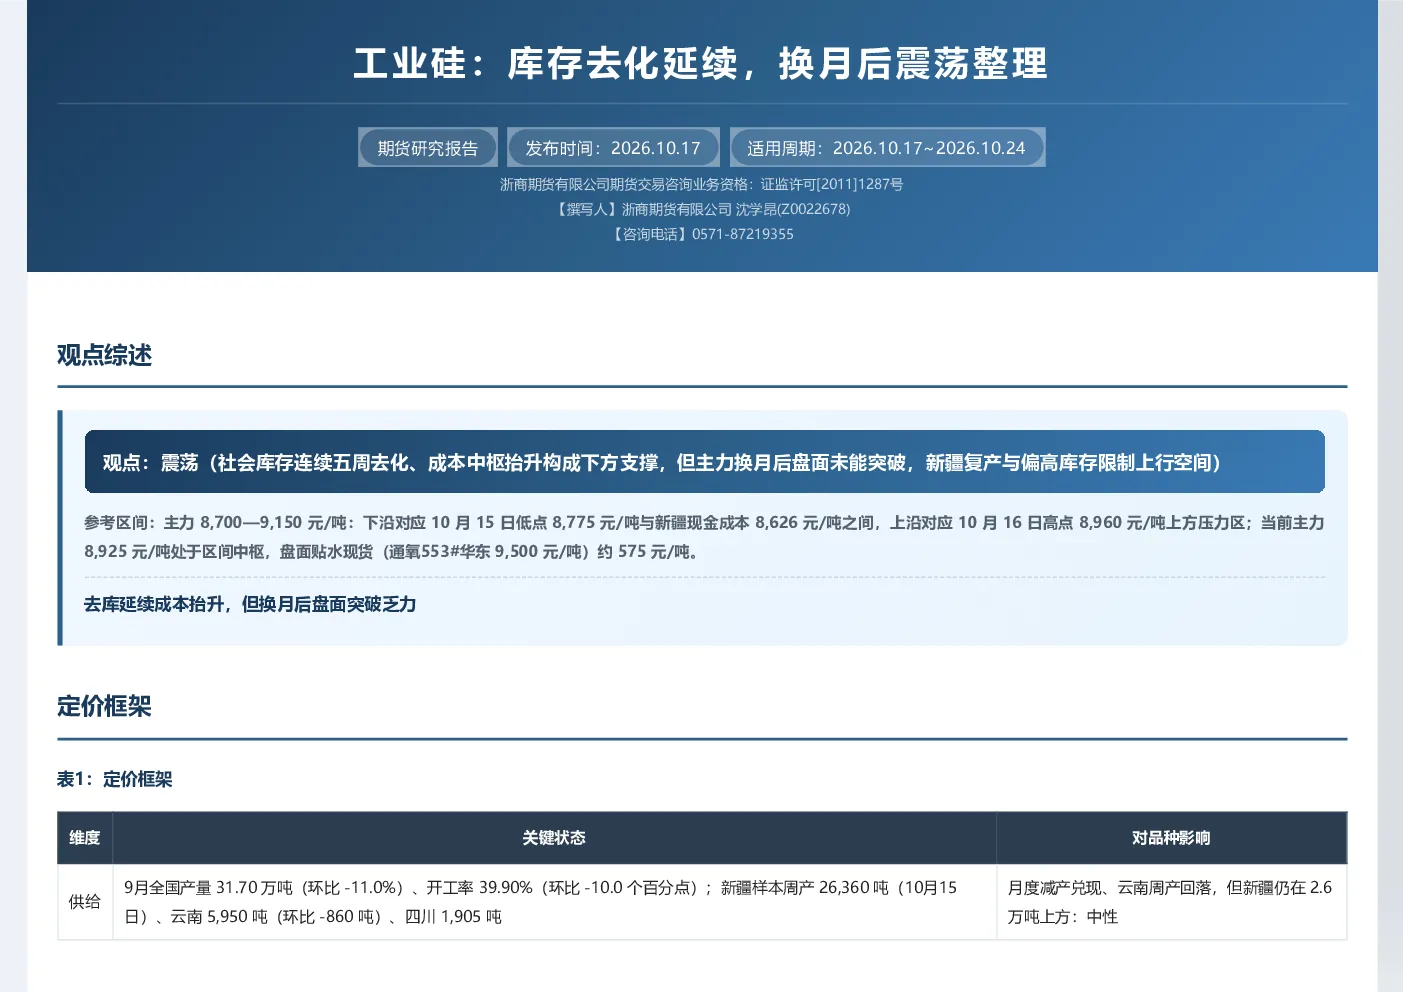
这份研报分析了工业硅市场,指出社会库存连续五周去化,成本中枢抬升构成下方支撑,但主力换月后盘面未能突破,新疆复产与偏高库存限制上行空间。报告提供了主力合约的参考区间为8,700—9,150元/吨,并分析了供需平衡、供给、需求、出口及库存等多方面情况。
工业硅行业未来发展趋势如何?
工业硅行业未来发展趋势取决于供给收缩与需求改善能否共振。目前新疆样本周产虽回落但仍高于9月中旬低点,云南减产启动,四川持稳,9月全国产量与开工率双双下滑。多晶硅产量上升是下游唯一确定的增量来源,有机硅DMC产量低位企稳,原生与再生铝合金产量小幅回落,需求端未见明显增量。出口回升对过剩格局有所修复,但社会库存绝对水平仍高于往年同期。
研报重点分析了哪些方向?
研报重点分析了供需平衡、供给、需求、出口及库存等多个方向。在供需平衡方面,8月月度平衡单月过剩收窄至0.70万吨,累计过剩尚未扭转。供给端,新疆、云南、四川的周度产量趋势及9月全国产量与开工率均有详细分析。需求端,多晶硅、有机硅DMC、原生与再生铝合金产量变化及出口情况均被纳入分析。库存方面,社会库存连续五周去化,但绝对水平仍高于往年同期。
当前工业硅市场现状如何判断?
当前工业硅市场处于盘面震荡状态,社会库存连续五周去化,成本中枢抬升构成下方支撑,但主力换月后盘面未能突破,新疆复产与偏高库存限制上行空间。主力合约8,925元/吨处于8,700—9,150元/吨的区间中枢,盘面贴水现货约575元/吨。现货报价小幅上调,通氧553#与421#价差维持100元/吨,现货升水扩大。新疆依托自备电维持全国最低成本,云南成本涨幅居前。
研报中提示了哪些风险?
研报提示的主要风险包括:供给收缩与需求改善能否共振的不确定性,新疆复产趋势对市场的影响,以及偏高库存对价格上行的限制。此外,多晶硅产量上升对工业硅需求的承接能力尚不明确,有机硅DMC产量低位企稳,原生与再生铝合金产量小幅回落,需求端增量不明显。社会库存绝对水平仍高于往年同期,也存在一定压力。