猜你想问
国产算力产业进展如何?
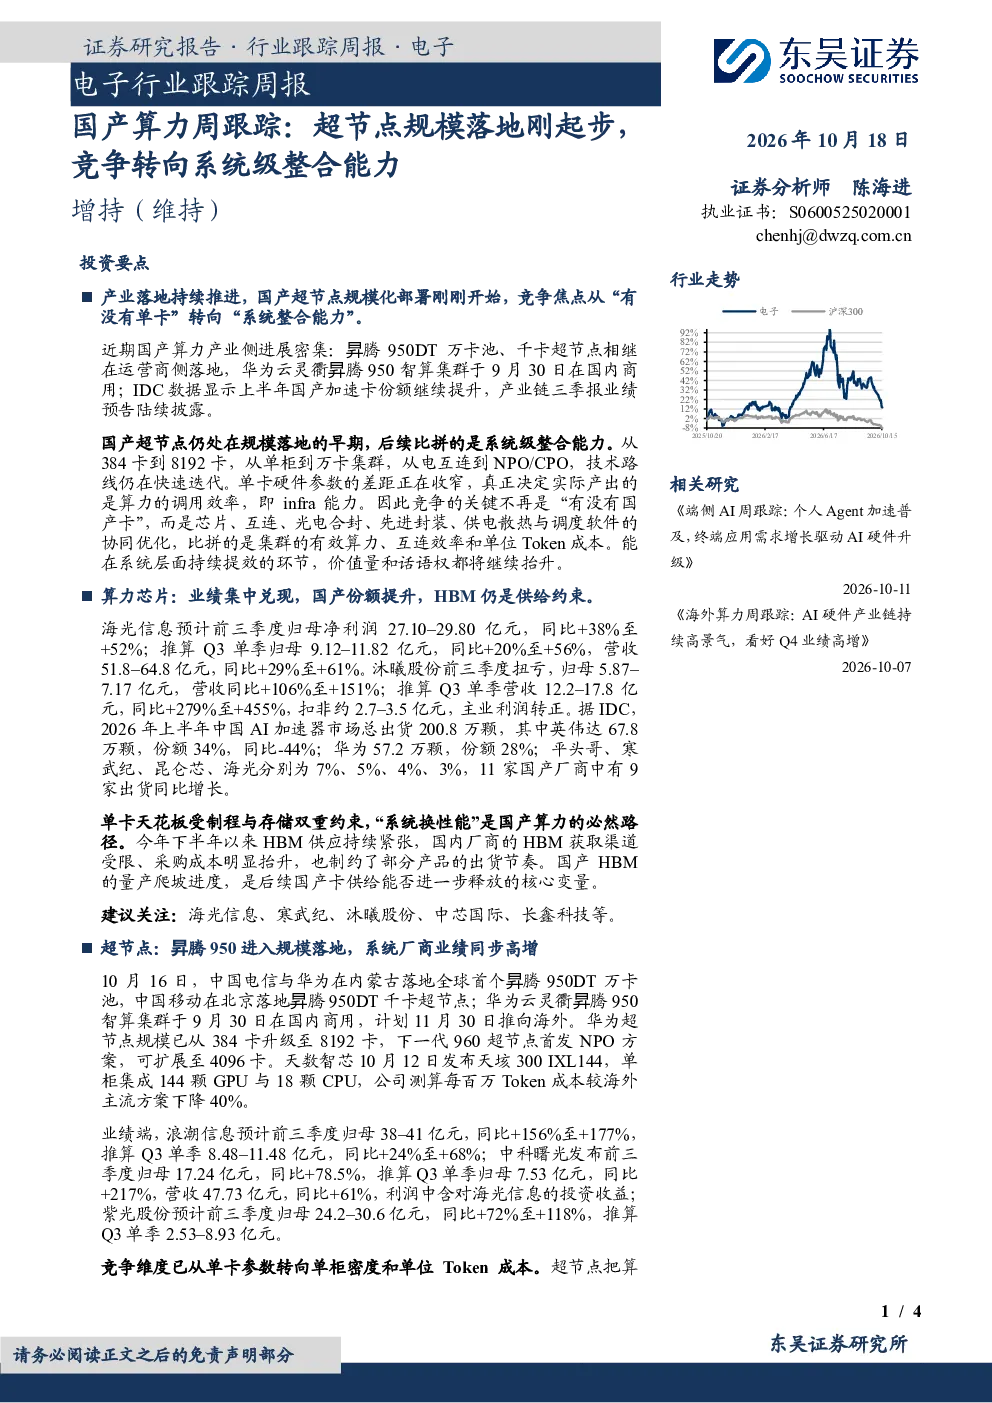
国产算力产业侧进展密集,昇腾950DT万卡池、千卡超节点相继在运营商侧落地,华为云灵衢昇腾950智算集群于9月30日国内商用。IDC数据显示上半年国产加速卡份额继续提升,产业链三季报业绩预告陆续披露,产业落地持续推进。
国产算力竞争焦点是什么?
国产超节点仍处在规模落地的早期,竞争焦点从“有没有单卡”转向“系统整合能力”。单卡硬件参数差距收窄,算力调用效率成为关键,竞争关键在于芯片、互连、光电合封、先进封装、供电散热与调度软件的协同优化,比拼集群有效算力、互连效率和单位Token成本。
国产算力芯片市场现状如何?
海光信息预计前三季度归母净利润27.10–29.80亿元,同比+38%至+52%;沐曦股份前三季度扭亏,归母5.87–7.17亿元。IDC数据显示,2026年上半年中国AI加速器市场总出货200.8万颗,国产厂商份额提升。单卡天花板受制程与存储双重约束,“系统换性能”是国产算力的必然路径。HBM供应紧张制约部分产品出货,国产HBM量产爬坡是后续供给释放核心。
国产超节点市场发展趋势是什么?
昇腾950进入规模落地,华为超节点规模从384卡升级至8192卡,下一代960超节点首发NPO方案。天数智芯发布天垓300 IXL144,单柜集成144颗GPU与18颗CPU,每百万Token成本较海外主流方案下降40%。浪潮信息、中科曙光、紫光股份等业绩同步高增。竞争维度转向单柜密度和单位Token成本,整机与ODM厂商受益于规模化部署。
国产算力面临哪些风险?
云厂商资本开支不及预期;先进制程与HBM供给不及预期;海外技术路线与出口政策变化;CPO/NPO量产进度不及预期;行业竞争加剧。国产算力产业链需关注这些风险因素,确保技术路线自主可控和供应链稳定。
你可能感兴趣
领导好 当前国产 AI 算力竞争逻辑发生转变 行业重心由单芯片性能比拼 转向整机柜超节点的系统集
未知机构2026-08-27
电子行业国产算力超节点算力竞争迈入系统维度超节点开启国产算力破局之路20260830
未知机构2026-08-30
国产算力超节点竞争迈入系统维度 东吴电子推荐盛科通信华勤技术
未知机构2026-08-31
东吴电子国产算力 超节点算力竞争迈入系统维度 超节点开启国产算力破局之路
未知机构2026-08-30
电子行业点评报告:国产算力周跟踪:坚定看好国产超节点产业趋势
电子设备东吴证券2026-03-29
电子行业深度报告超节点方案重塑AI算力产业趋势,开启系统级算力新周期
电子设备东吴证券2026-08-27
超节点密集发布,国产算力进入系统级验证阶段
文化传媒东吴证券2026-07-27
国产算力超节点算力竞争迈入系统维度超节点开启国产算力破局之路20260831 导
未知机构2026-08-31