猜你想问
这份报告主要分析了什么内容?
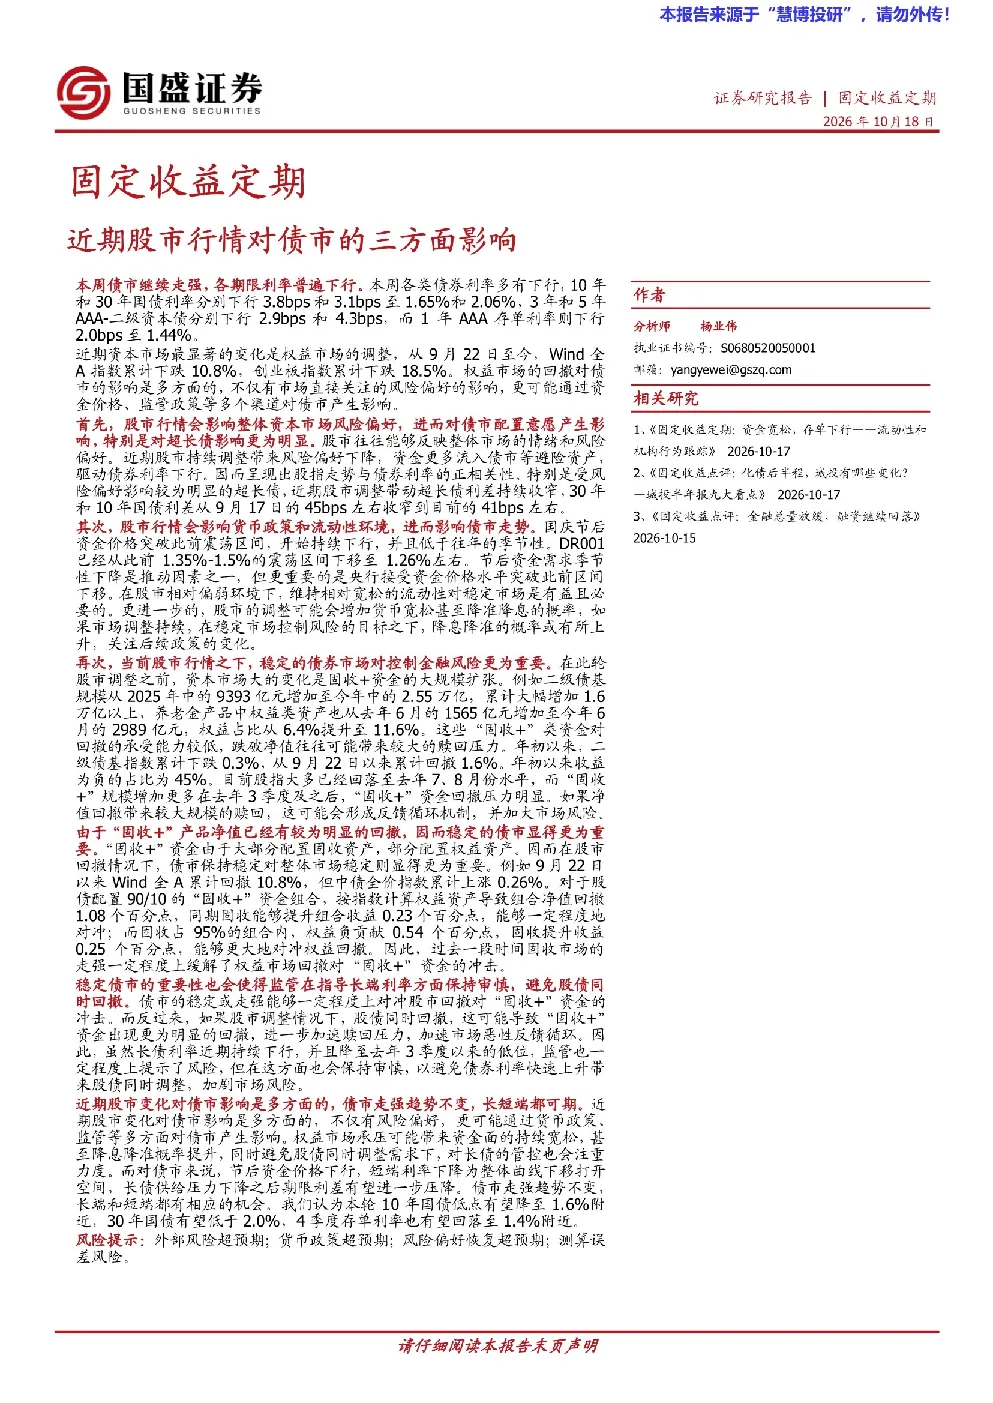
这份报告主要分析了近期股市调整对债市产生的三方面影响,包括风险偏好、货币政策和金融风险控制。报告指出股市下跌导致资金流向债市,推动债券利率下行,央行可能维持宽松流动性,以及“固收+”资金扩张带来的金融风险控制问题。同时,报告预测债市走强趋势不变,长短端均有机会,并提示了外部风险、货币政策、风险偏好恢复和测算误差等风险。
债市未来的发展趋势如何?
债市未来的发展趋势呈现走强态势,长短端均有机会。节后资金价格下行,短端利率下降为整体曲线下移打开空间;长债供给压力下降,期限利差有望进一步压降。预计10年国债低点降至1.6%附近,30年国债低于2.0%,4季度存单利率回落至1.4%附近。债市稳定对对冲“固收+”资金冲击、控制金融风险至关重要。
报告重点分析了哪些方面?
报告重点分析了三个层面:一是风险偏好影响,股市下跌导致资金流向债市,推动债券利率下行;二是货币政策影响,股市调整环境下央行可能维持宽松流动性;三是金融风险控制,股市回撤导致“固收+”资金净值回撤,形成反馈循环机制。报告强调债市稳定对控制金融风险的重要性。
当前债市的市场现状如何?
当前债市市场现状表现为资金价格下行,DR001降至1.26%左右,低于往年季节性水平。股指与债券利率呈现正相关性,超长债受影响尤为明显,30年和10年国债利差从45bps收窄至41bps。“固收+”资金规模大幅扩张,对回撤承受能力低,股市回撤导致净值明显回撤。监管在指导长端利率方面保持审慎。
这份报告有哪些风险提示?
报告提示了四类风险:一是外部风险超预期,可能对债市产生不利影响;二是货币政策超预期,宽松政策可能变化;三是风险偏好恢复超预期,可能导致资金流向变化;四是测算误差风险,报告中的预测数据可能存在偏差。这些风险需引起关注。
你可能感兴趣
国盛证券每周听见国盛固收近期股市行情对债市的三方面影响
未知机构2026-10-19
2017年华创债券4月观点交流会:近期监管文件梳理及对债市的影响
华创证券2017-04-21
如何理解近期美债利率走势及其对国内债市的影响?
东方金诚2021-08-03
微观结构周度跟踪:近期债券借入卖出对债市影响较小
国泰君安证券2023-07-17
固定收益定期:如何看待近期同业存单利率上升及对债市影响
国盛证券2020-10-25
降准、供需差、政策节奏:对近期债市三个热点问题的思考
国金证券2020-12-31
对近期一些看空债市观点的思考:现在赚的每一分钱都是在和政策博弈
安信证券2016-04-23
华创债券对近期债券市场的看法:多重拐点下的债市积重难返
华创证券2016-11-21
利率市场每周评论:对近期债市上涨的评论
中国建投2010-02-08
对近期地产宽松政策的思考:债市走势的核心在经济,而不仅仅是地产
开源证券2023-09-08