猜你想问
这份研报主要讲了什么内容?
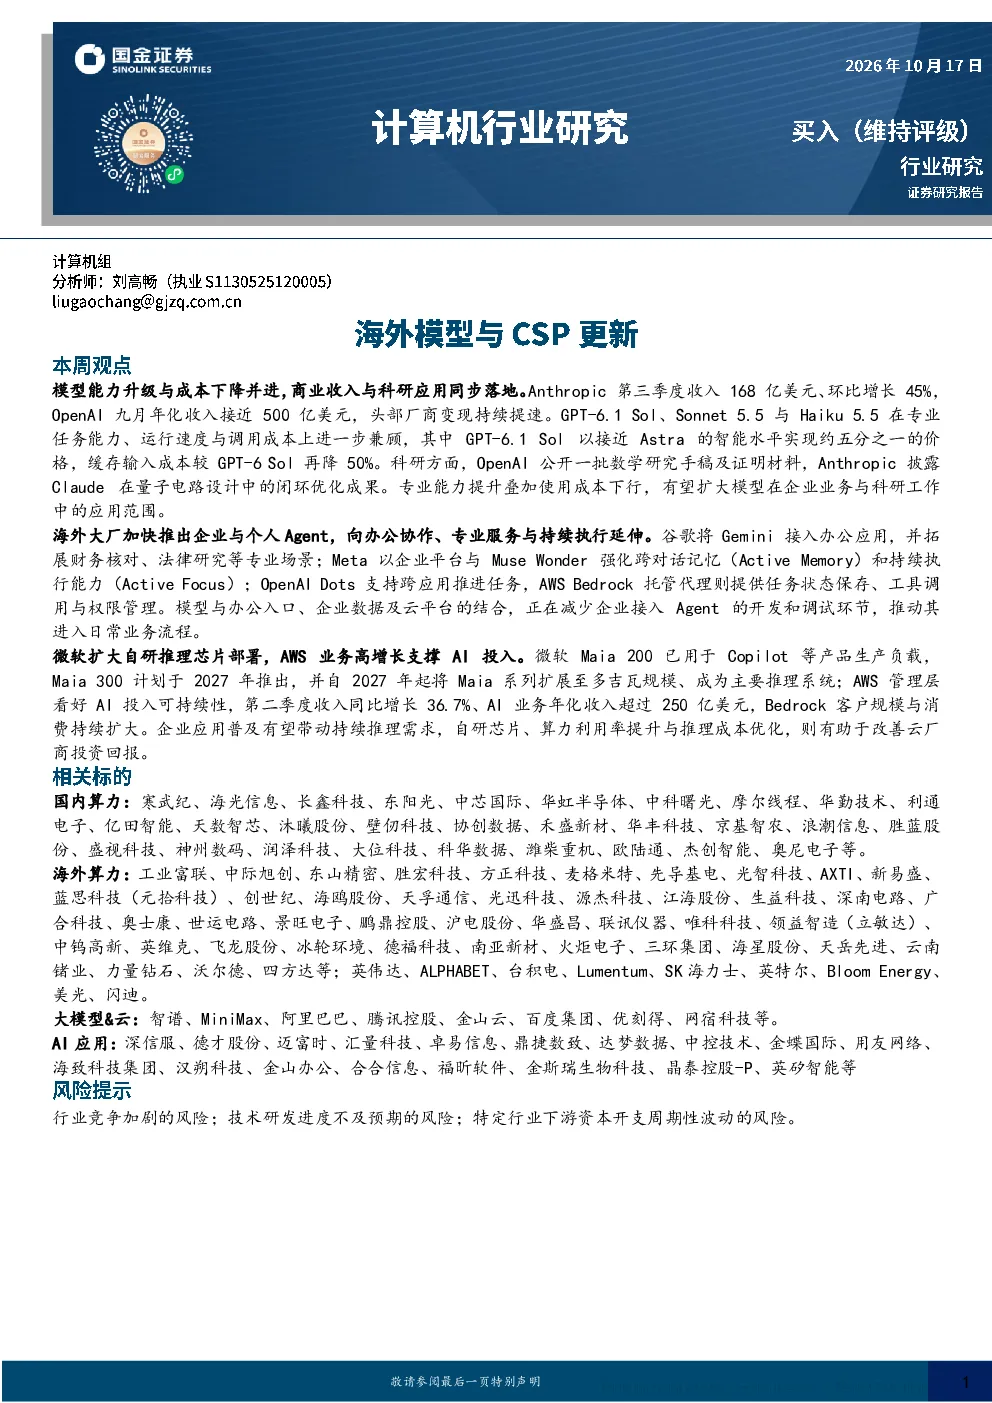
这份研报主要分析了海外头部模型与云服务厂商的最新动态。报告指出,Anthropic和OpenAI等头部模型公司收入快速增长,例如Anthropic第三季度收入168亿美元,环比增长45%;OpenAI九月年化收入接近500亿美元。同时,模型升级兼顾专业能力与成本,如GPT-6.1 Sol缓存输入成本较GPT-6 Sol再降50%。此外,谷歌、Meta等大厂推出企业与个人Agent,拓展专业场景应用;微软扩大自研推理芯片Maia部署,AWS AI业务年化收入超250亿美元。研究结论显示,模型能力提升与成本下降有利于AI进入高频业务场景,Agent向办公协作、专业服务延伸,企业应用普及带动推理需求。
AI行业未来发展趋势如何?
AI行业未来发展趋势呈现多方面特点。首先,模型能力持续提升与成本下降是核心趋势,更低的调用成本将推动AI在更多业务场景落地,缓存价格下降进一步扩大模型应用范围。其次,Agent技术向办公协作、专业服务延伸,跨对话记忆和持续执行能力提升Agent处理复杂事务的便利性,云平台提供权限和运行管理降低企业接入门槛。再次,企业应用普及带动推理需求增长,多步骤执行、工具调用及任务重试将增加对计算、存储和配套云服务的需求。最后,算力利用率提升与推理成本优化将改善云厂商投资回报,推动行业持续发展。
研报重点分析了哪些方向?
研报重点分析了三个方向:一是头部模型公司收入增长与模型升级,如Anthropic和OpenAI的收入表现,以及GPT-6.1 Sol等专业模型在能力、速度与成本上的优化。二是海外大厂推出企业与个人Agent,如谷歌将Gemini接入办公应用,Meta强化跨对话记忆和持续执行能力,OpenAI与AWS推出支持跨应用推进任务的代理。三是微软与AWS的AI投入,包括微软自研推理芯片Maia的部署计划,以及AWS AI业务收入增长和投资情况。这些分析反映了AI技术、应用和商业化的重要进展。
当前AI市场现状如何判断?
当前AI市场呈现快速发展与竞争加剧的态势。一方面,头部模型公司收入快速增长,如Anthropic和OpenAI的收入表现强劲,反映AI付费需求持续释放。另一方面,模型技术不断升级,兼顾专业能力与成本优化,如GPT-6.1 Sol缓存输入成本大幅下降。同时,企业级AI应用加速落地,谷歌、Meta等推出Agent技术拓展专业场景,微软和AWS加大AI投入。但市场也面临行业竞争加剧、技术研发进度不确定以及特定行业资本开支波动等风险,需关注这些因素对市场格局的影响。
研报提示了哪些风险?
研报提示了三个主要风险:一是行业竞争加剧的风险,随着AI技术快速迭代,头部厂商加速布局,市场竞争可能进一步加剧,影响企业盈利能力。二是技术研发进度不及预期的风险,AI技术发展存在不确定性,若关键技术研发受阻或进度放缓,可能影响产品落地和应用推广。三是特定行业下游资本开支周期性波动的风险,AI技术的应用落地依赖下游行业的资本开支,若特定行业资本开支周期性波动,可能影响AI技术的商业化进程和市场表现。需关注这些风险对行业发展的潜在影响。