猜你想问
本周有色金属行业报告核心内容是什么?
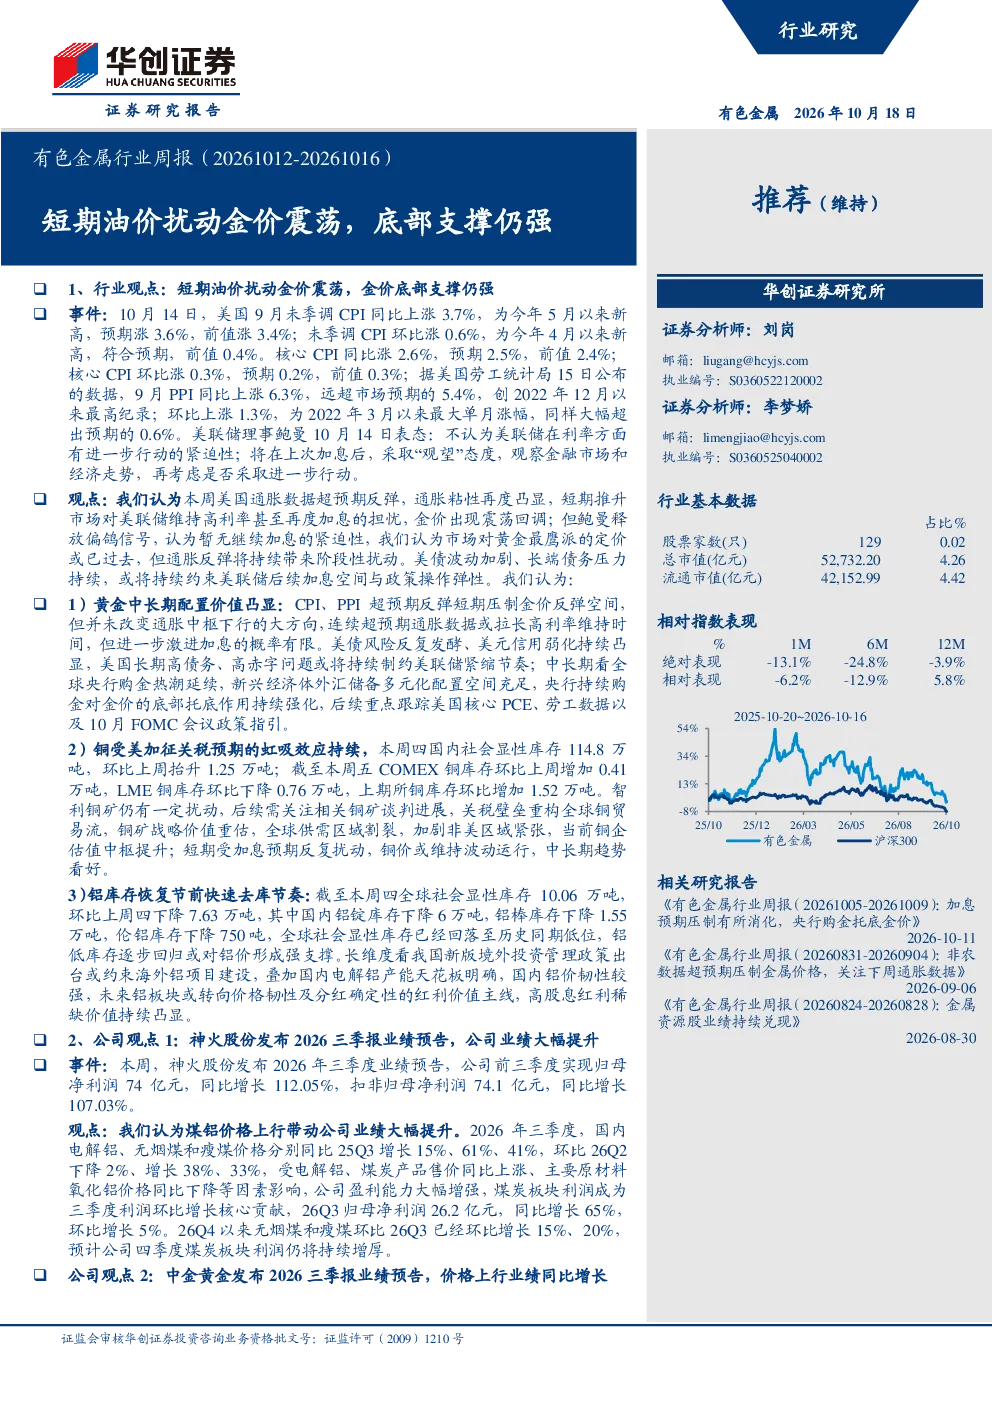
本周有色金属行业报告指出短期油价扰动导致金价震荡,但底部支撑仍强。美国通胀数据超预期反弹,引发市场对美联储加息担忧,金价震荡回调。鲍曼释放偏鸽信号,认为暂无继续加息的紧迫性,市场对黄金最鹰派的定价或已过去。美债波动加剧、长端债务压力持续,或将持续约束美联储后续加息空间与政策操作弹性。报告强调中长期看全球央行购金热潮延续,新兴经济体外汇储备多元化配置空间充足,央行持续购金对金价的底部托底作用持续强化。铜方面,受美加征关税预期影响,国内社会显性库存环比抬升,COMEX铜库存增加,LME铜库存下降,上期所铜库存增加。智利铜矿扰动仍存,关税壁垒重构全球铜贸易流,铜矿战略价值重估,全球供需区域割裂,加剧非美区域紧张,当前铜企估值中枢提升。铝方面,全球社会显性库存环比下降,已回落至历史同期低位,铝低库存逐步回归或对铝价形成强支撑。国内电解铝产能天花板明确,国内铝价韧性较强,未来铝板块或转向价格韧性及分红确定性的红利价值主线,高股息红利稀缺价值持续凸显。报告建议关注贵金属板块的中金黄金、赤峰黄金、山金国际,铜板块的洛阳钼业、西部矿业、金诚信、宏达股份、紫金矿业、铜陵有色、江西铜业、中国有色矿业,以及铝板块的中国宏桥、宏桥控股、神火股份、天山铝业、云铝股份、中孚实业。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势显示,金价在中长期配置价值凸显,尽管短期受通胀数据超预期反弹压制,但并未改变通胀中枢下行的大方向,连续超预期通胀数据或拉长高利率维持时间,进一步激进加息的概率有限。美债风险反复发酵、美元信用弱化持续凸显,美国长期高债务、高赤字问题或将持续制约美联储紧缩节奏。中长期看全球央行购金热潮延续,新兴经济体外汇储备多元化配置空间充足,央行持续购金对金价的底部托底作用持续强化。铜价受美加征关税预期影响,关税壁垒重构全球铜贸易流,铜矿战略价值重估,全球供需区域割裂,加剧非美区域紧张,当前铜企估值中枢提升,中长期趋势看好。铝价方面,国内电解铝产能天花板明确,国内铝价韧性较强,未来铝板块或转向价格韧性及分红确定性的红利价值主线,高股息红利稀缺价值持续凸显。总体而言,有色金属行业未来发展趋势呈现结构性分化,金价底部支撑强化,铜价中长期趋势向好,铝价价格韧性及分红确定性增强。
本报告重点分析了哪些方向?
本报告重点分析了有色金属行业短期及中长期发展趋势。短期方面,重点关注了金价受通胀数据超预期反弹及美联储加息预期的影响,以及铜价受美加征关税预期和库存变化的影响,铝价受库存去库和产能天花板的影响。中长期方面,报告强调了金价底部支撑的强化逻辑,铜价中长期趋势看好的逻辑,以及铝价价格韧性及分红确定性的逻辑。此外,报告还分析了相关上市公司的业绩表现及盈利能力,如神火股份受煤铝价格上行带动业绩大幅提升,中金黄金受金铜价格上行带动业绩同比增长,藏格矿业盈利能力大幅提升,洛阳钼业、西部矿业等铜企估值中枢提升,中国宏桥、宏桥控股等铝企转向红利价值主线。报告还建议关注贵金属板块、铜板块和铝板块的代表性上市公司。
当前有色金属市场现状如何判断?
当前有色金属市场现状呈现结构性分化。金价方面,受美国通胀数据超预期反弹及美联储加息预期影响,金价出现震荡回调,但市场对黄金最鹰派的定价或已过去,底部支撑仍强。铜价方面,受美加征关税预期影响,国内社会显性库存环比抬升,COMEX铜库存增加,LME铜库存下降,上期所铜库存增加,铜价短期受加息预期反复扰动,但中长期趋势看好。铝价方面,全球社会显性库存环比下降,已回落至历史同期低位,铝低库存逐步回归或对铝价形成强支撑,国内电解铝产能天花板明确,国内铝价韧性较强。总体而言,当前有色金属市场现状呈现金价震荡但底部支撑强,铜价短期波动中长期看好,铝价价格韧性及分红确定性增强的特点。
本报告有哪些风险提示?
本报告提示了以下风险:全球宏观的不确定性可能对有色金属市场产生影响;海外经济衰退超预期可能影响金属需求;国内经济复苏不及预期可能影响金属消费。这些风险因素可能对金价、铜价和铝价带来不利影响。此外,报告还提示了美债波动加剧、长端债务压力持续可能持续约束美联储后续加息空间与政策操作弹性,以及智利铜矿扰动仍存等风险因素。投资者在关注有色金属行业发展的同时,需密切关注这些风险因素的变化,以规避潜在的市场风险。