猜你想问
这份研报主要分析了哪些化工品市场?
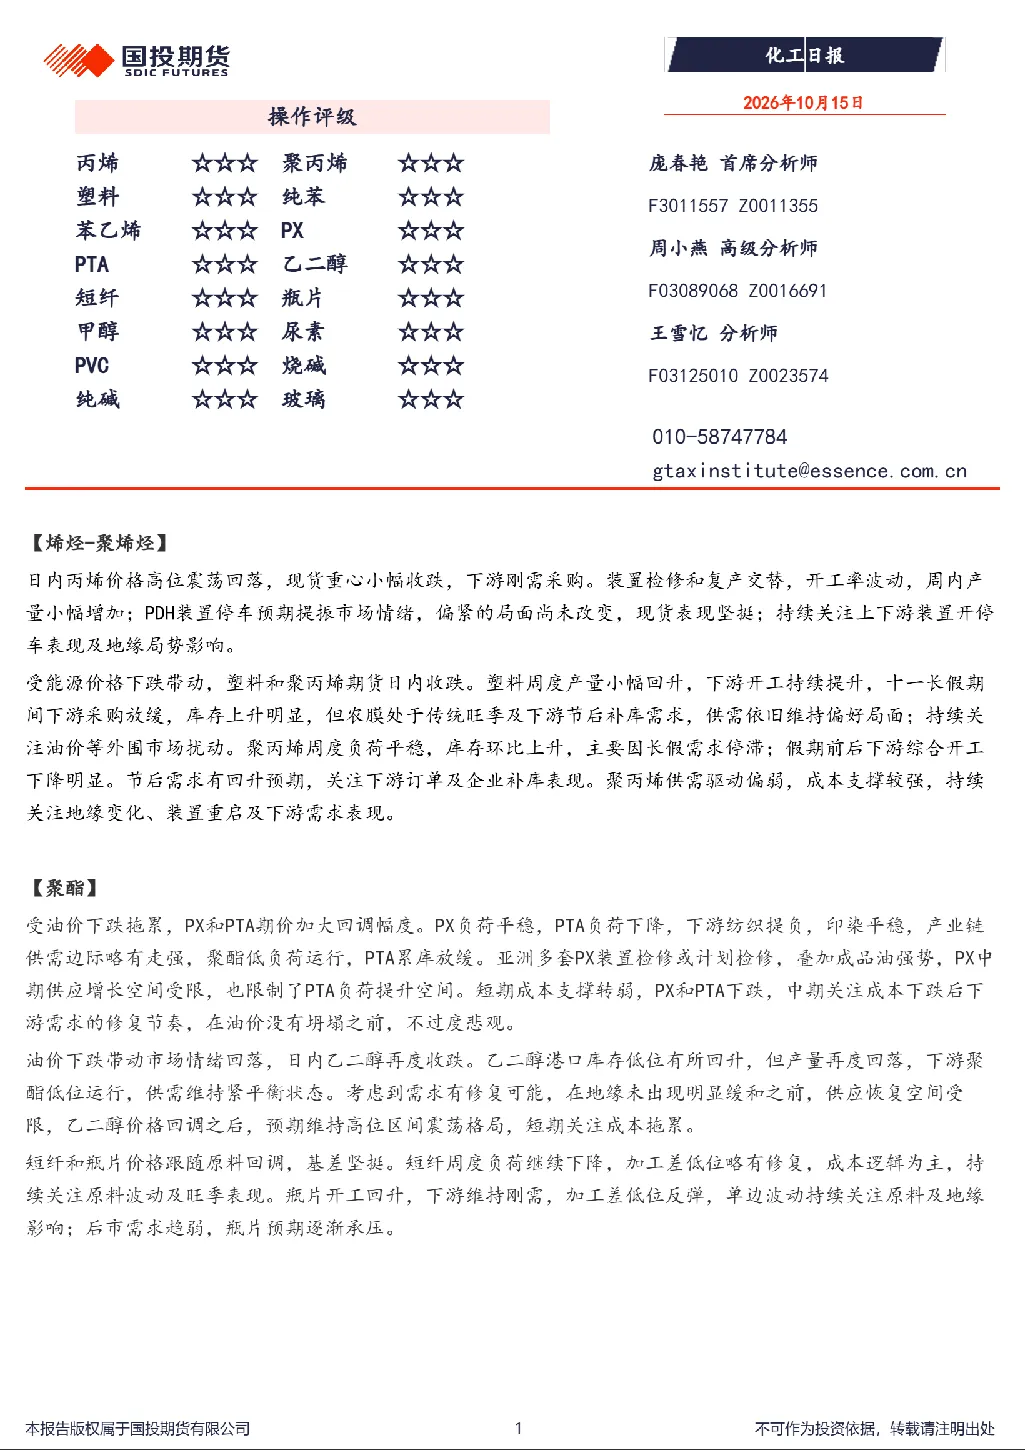
本研报重点分析了烯烃-聚烯烃、聚酯、纯苯-苯乙烯、煤化工、氯碱以及纯碱一玻璃等化工品市场。具体包括丙烯、聚丙烯、PX、PTA、酯类、短纤、瓶片、纯苯、苯乙烯、甲醇、烯烃、PVC、烧碱、纯碱和玻璃等品种的供需情况、价格走势及市场动态。
烯烃-聚烯烃板块的市场现状如何?
烯烃-聚烯烃板块中,丙烯价格高位震荡回落,下游刚需采购,开工率波动导致产量小幅增加,PDH装置停车预期提振市场情绪但偏紧局面未改。聚丙烯受能源价格下跌带动期货收跌,产量小幅回升,下游开工提升但长假期间采购放缓致库存上升,农膜旺季及节后补库需求支撑供需偏好,聚丙烯负荷平稳,库存环比上升主要因长假需求停滞,节后需求有回升预期但供需驱动偏弱,成本支撑较强。需关注地缘变化、装置重启及下游需求表现。
聚酯板块的未来发展趋势是什么?
聚酯板块中,PX和PTA受油价下跌拖累期价加大回调幅度,PX负荷平稳,PTA负荷下降,下游纺织提负,印染平稳,产业链供需边际走强,聚酯低负荷运行,PTA累库放缓。亚洲多套PX装置检修或计划检修,成品油强势,PX中游需求修复节奏,在油价没有之前,不过度悲观。酯类低位运行,供需维持紧平衡状态,需求有修复可能,但地缘未明显缓和前,供应恢复空间受限,乙二醇价格回调后预期高位区间震荡,短期关注成本拖累。短纤和瓶片价格跟随原料回调,基差坚挺,短纤负荷继续下降,加工差低位略有修复,成本逻辑为主,持续关注原料波动及旺季表现。瓶片开工回升,下游维持刚需,加工差低位反弹,单边波动持续关注原料及地缘影响;后市需求趋弱,瓶片预期逐渐承压。
当前化工品市场的整体市场现状如何?
当前化工品市场整体呈现分化态势。烯烃-聚烯烃板块中丙烯价格高位震荡回落,聚丙烯期货收跌,供需驱动偏弱但成本支撑较强。聚酯板块PX和PTA受油价下跌拖累期价回调,产业链供需边际走强,酯类低位运行供需紧平衡,短纤和瓶片价格跟随原料回调。纯苯期货主力合约下跌主要受油价影响,供需驱动偏强。苯乙烯价格跟随纯苯回落,下游效益持续承压,库存回升,下游负反馈压力显现。甲醇期货主力合约回落,下游负反馈压力较大,沿海MT0装置开工不足20%,国内甲醇装置开工持续提升,生产企业库存大幅增加。烯烃供应宽松延续,短期行情预期偏弱运行。PVC跟随成本下行,基本面偏弱格局,乙烯法开工偏低,整体供应低位运行。烧碱延续下行趋势,液氯价格上涨,成本支撑不足,检修装置增加,开工环比下行,行业库存下滑。纯碱期价继续下行,龙头企业检修影响,周产大幅下行,减产带动行业去库但整体压力仍高。玻璃日内窄幅震荡运行,行业小幅去库,同比压力较大,现货价格承压。
这份研报提示了哪些相关风险?
本研报提示的主要风险包括:地缘局势对化工品供应链的潜在冲击,特别是霍尔木兹海峡等关键通道的通行风险可能影响原油及成品油价格波动;化工品装置检修和复产的不确定性可能影响市场供需格局;下游行业需求恢复的节奏和强度存在变数,可能影响化工品的采购和库存水平;国际油价波动对化工品成本端的影响;以及国内外宏观经济环境变化可能带来的市场情绪和资金流向波动。此外,还需关注环保政策变化、产业竞争格局演变等因素对化工品市场的综合影响。