猜你想问
这份研报主要分析了哪些宏观数据?
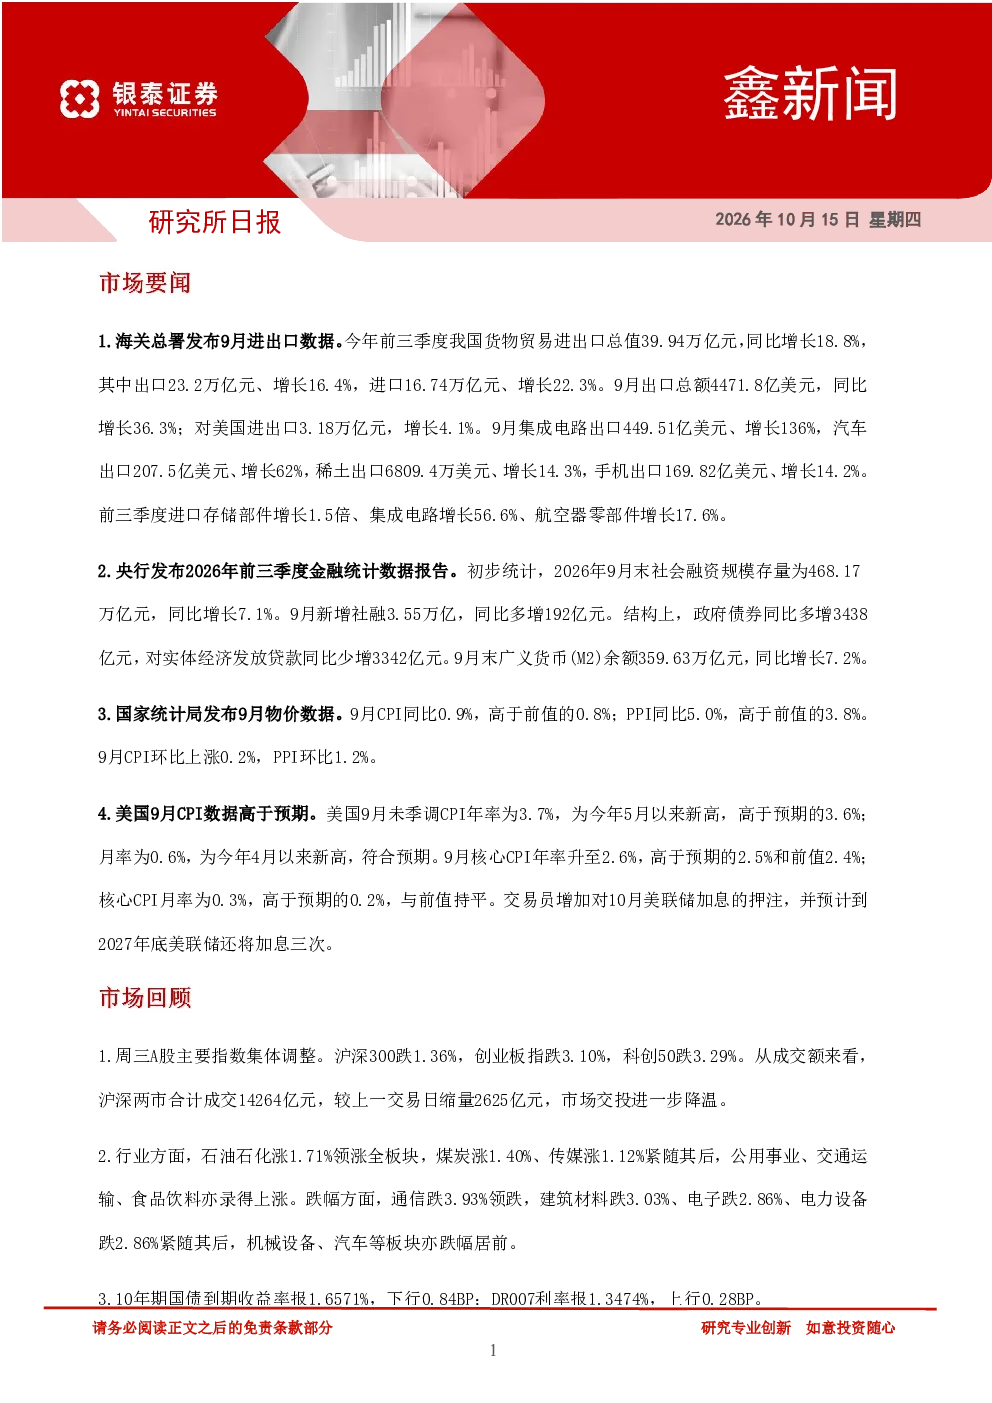
这份研报详细分析了前三季度的进出口数据,显示货物贸易进出口总值39.94万亿元,同比增长18.8%。出口23.2万亿元(+16.4%),进口16.74万亿元(+22.3%)。9月出口4471.8亿美元(+36.3%),集成电路出口449.51亿美元(+136%),汽车出口207.5亿美元(+62%)。进口端存储部件(+1.5倍)、集成电路(+56.6%)、航空器零部件(+17.6%)增长显著。此外还分析了金融数据,9月末社会融资规模468.17万亿元(+7.1%),新增3.55万亿。M2余额359.63万亿元(+7.2%)。物价数据方面,9月CPI同比0.9%,环比涨0.2%;PPI同比5.0%,环比涨1.2%。
报告对A股市场表现有何分析?
报告分析了A股市场主要指数调整情况,沪深300跌1.36%,创业板指跌3.10%,科创50跌3.29%。两市成交额14264亿元,缩量2625亿元。行业表现方面,石油石化领涨(+1.71%),煤炭(+1.40%)、传媒(+1.12%)紧随;通信领跌(-3.93%),建筑材料(-3.03%)、电子(-2.86%)跌幅居前。利率汇率方面,10年期国债收益率下行0.84BP至1.6571%,DR007利率上行0.28BP至1.3474%。
报告重点分析了哪些行业发展趋势?
报告重点分析了进出口数据中的行业趋势,集成电路进出口均大幅增长,出口449.51亿美元(+136%),进口端存储部件(+1.5倍)、集成电路(+56.6%)增长显著,显示相关行业景气度较高。此外,石油石化在A股市场领涨(+1.71%),也反映了能源化工行业的表现强势。而通信行业领跌(-3.93%),可能受到宏观经济环境及行业周期性因素的影响。
报告对当前市场现状有何判断?
报告指出当前市场呈现调整态势,主要指数沪深300、创业板指、科创50均出现下跌,两市成交额缩量,显示市场情绪较为谨慎。行业分化明显,石油石化等资源类行业表现较好,而通信、电子等板块跌幅居前。金融数据方面,社会融资规模和M2增速稳定,但政府债券多增而实体经济贷款少增,可能反映部分资金流向了基建或地方融资。物价数据CPI、PPI均处于上行通道,需关注通胀压力对经济的影响。
研报提示了哪些风险因素?
报告提示了三方面风险:一是政策力度不及预期,宏观调控政策的效果可能存在不确定性;二是房地产市场调整超预期,房地产市场的波动可能影响金融稳定和经济增长;三是中美紧张关系升温,国际地缘政治风险可能对国内经济和市场情绪产生冲击。这些风险因素需持续关注,可能对宏观环境和市场表现带来不确定性。