猜你想问
9月美国CPI数据具体表现如何?
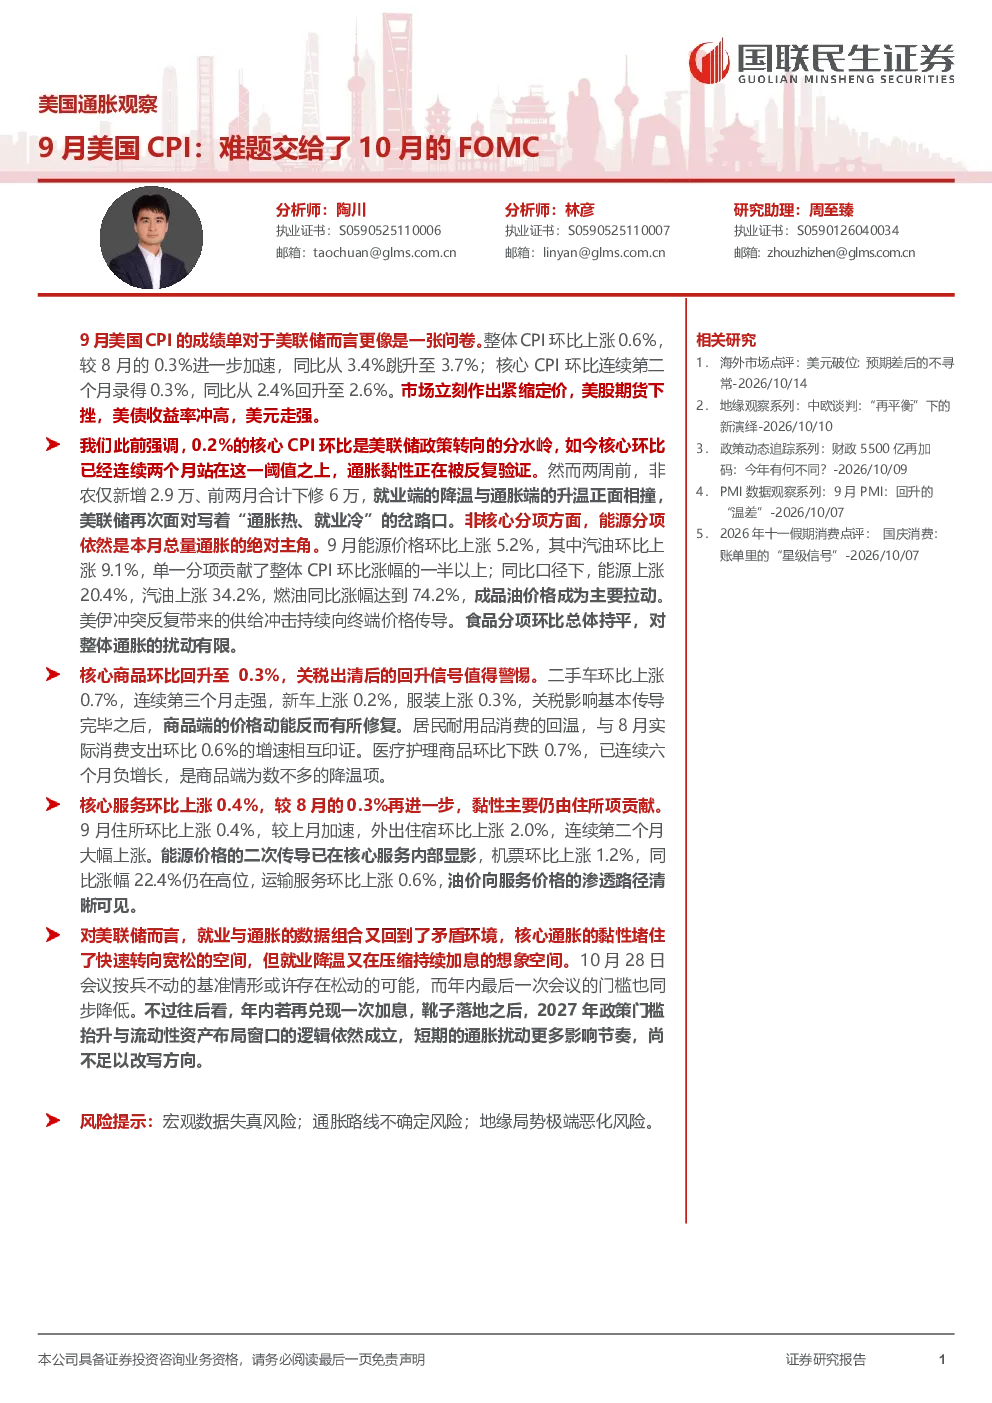
9月美国CPI整体环比上涨0.6%,同比从3.4%升至3.7%。核心CPI环比连续第二个月录得0.3%,同比从2.4%回升至2.6%。能源分项是主要拉动因素,能源价格环比上涨5.2%,汽油环比上涨9.1%,同比上涨20.4%,汽油上涨34.2%,燃油同比涨幅达74.2%。食品分项环比总体持平,核心商品环比回升至0.3%,核心服务环比上涨0.4%。
报告如何分析通胀黏性与就业降温的矛盾?
报告指出,核心CPI环比连续两个月站在阈值之上,验证通胀黏性。同时,非农就业端降温与通胀端升温正面相撞,美联储面临“通胀热、就业冷”的困境。非核心分项中,能源价格大幅上涨是总量通胀的主要拉动。核心商品和服务分项显示,核心商品价格动能修复,核心服务价格黏性主要来自住所项,外出住宿和机票价格涨幅明显,油价向服务价格渗透路径清晰。
报告对10月FOMC会议有何预测?
报告认为,核心通胀黏性堵住快速转向宽松的空间,但就业降温压缩持续加息的想象空间。10月FOMC会议可能按兵不动,按兵不动的基准情形存在松动的可能,年内最后一次会议门槛降低。年内再加息可能性存在,若年内再兑现一次加息,2027年政策门槛抬升与流动性资产布局窗口的逻辑依然成立,短期通胀扰动影响节奏,尚不足以改写方向。
当前市场对CPI数据的反应如何?
市场对此作出紧缩定价反应,美股期货下挫,美债收益率冲高,美元走强。投资者关注通胀黏性对货币政策的影响,以及就业降温与通胀升温的矛盾如何影响美联储决策。能源价格大幅上涨导致通胀压力加剧,推动市场预期转向紧缩。
研报提示哪些风险需要注意?
研报提示宏观数据失真风险、通胀路线不确定风险、地缘局势极端恶化风险。宏观数据可能存在统计误差或偏差,影响通胀判断。通胀路线的不确定性可能导致政策预期变化。地缘局势极端恶化可能引发输入性通胀或金融市场动荡,增加政策制定难度。
你可能感兴趣
9月美国CPI:难题交给了10月的FOMC
国联民生证券2026-10-14
海外观察:美国2025年8月CPI数据:通胀预期内上行,后续关注9月FOMC点阵图降息指引
东海证券2025-09-12
美国8月CPI点评:飓风推动美国通胀短期维持高位,关注9月FOMC会议进程
东亚前海证券2021-09-15
海外观察:2024年10月美国CPI:预期之内的通胀,强化年内小步伐降息
东海证券2024-11-14
海外观察:2024年5月美国CPI及6月FOMC会议:再通胀风险如何影响美联储降息预期?
东海证券2024-06-13
美联储周观察:美国10月CPI或将强化通胀黏性
德邦证券2023-11-12
海外观察:2023年10月美国CPI:美国通胀意外放缓,加息结束了吗?
东海证券2023-11-15
印度:9月CPI通胀下滑,巩固了我们12月降息25个基点的电话
电子设备汇丰银行2016-10-13
海外观察:2024年9月美国CPI:核心通胀黏性依旧
东海证券2024-10-11
海外观察:美国2025年9月CPI数据:通胀超预期放缓,小步伐降息仍是基准情形
东海证券2025-10-26