猜你想问
9月美国CPI数据具体表现如何?
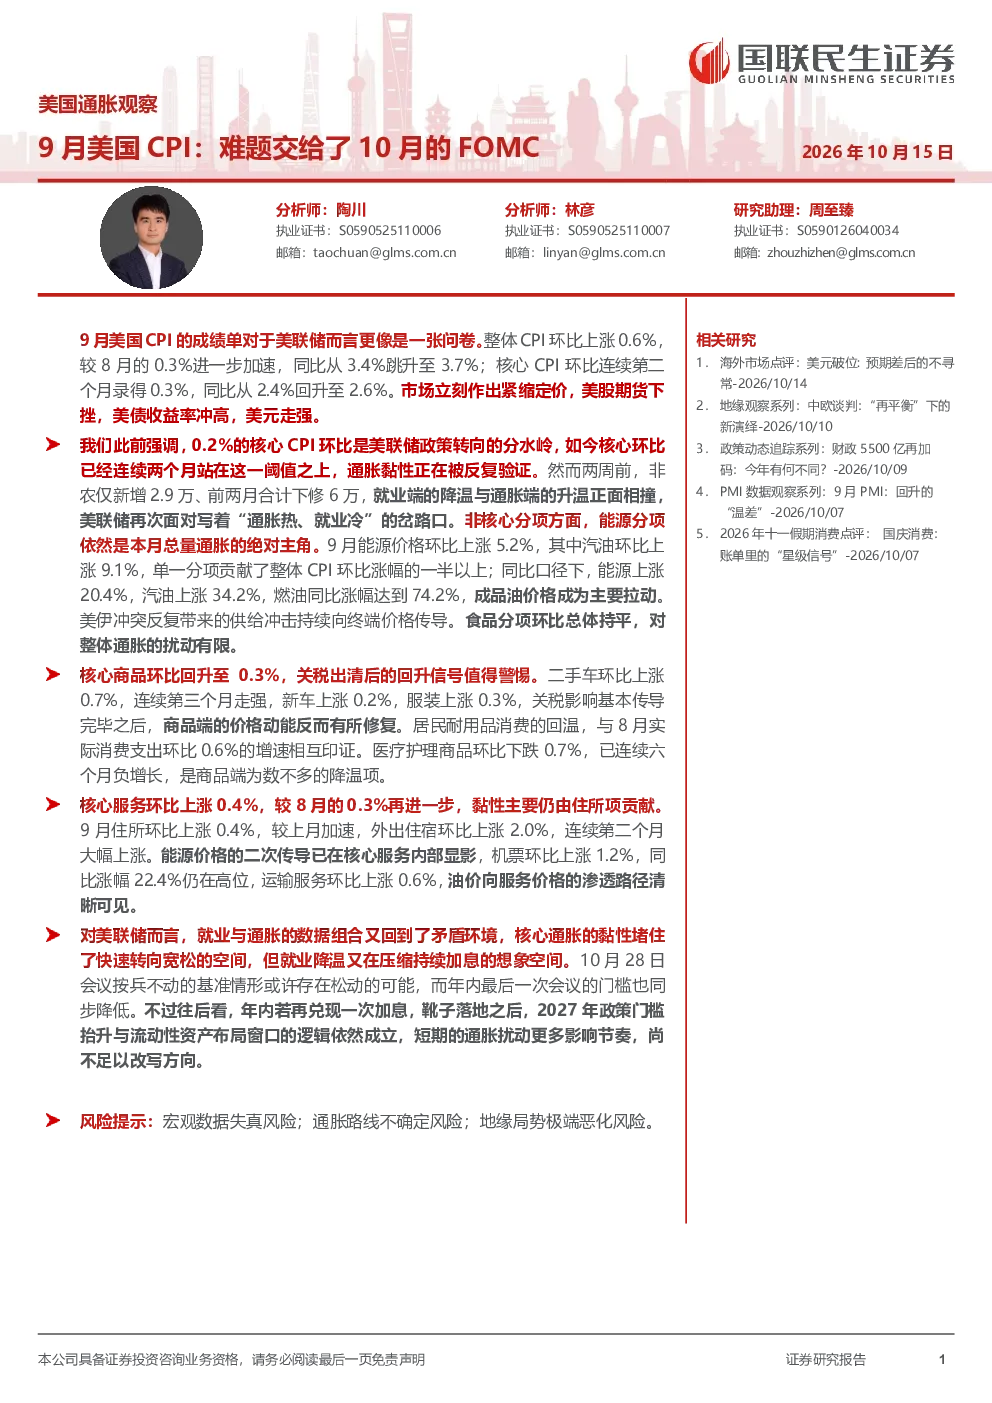
9月美国CPI数据显示整体CPI环比上涨0.6%,同比升至3.7%,核心CPI环比连续第二个月为0.3%,同比升至2.6%。非核心分项中,能源价格环比上涨5.2%,汽油上涨9.1%,贡献了CPI涨幅的一半以上。核心商品环比回升至0.3%,关税出清后价格动能修复,二手车、新车、服装价格上涨。核心服务环比上涨0.4%,黏性主要由住所项贡献,外出住宿环比上涨2.0%,机票同比涨幅22.4%。
核心CPI连续两个月站上0.2%阈值意味着什么?
核心CPI连续两个月站上0.2%阈值,表明通胀黏性被验证,美联储面临持续加息压力。非核心分项中能源价格大幅上涨,主要受美伊冲突带来的供给冲击传导影响。食品分项环比持平,对通胀扰动有限。核心商品和服务价格均呈现上涨趋势,显示通胀压力在多个分项中均有体现,但就业端降温与非农数据疲软形成矛盾,为美联储政策决策带来复杂性。
报告对美联储10月FOMC会议有何影响?
报告显示通胀黏性持续存在,但就业降温压缩持续加息空间,10月FOMC会议按兵不动情形或存在松动可能,年内最后一次会议门槛降低。若年内再加息,2027年政策门槛抬升与流动性资产布局窗口逻辑仍成立。短期通胀扰动影响节奏,尚不足以改写方向,美联储需在通胀与就业间取得平衡。
当前市场对CPI数据的反应如何?
市场对此作出紧缩反应,美股期货下挫,美债收益率冲高,美元走强。核心CPI数据确认通胀黏性,引发市场对美联储加息预期的调整。能源价格环比上涨5.2%,汽油上涨9.1%,加剧了市场对通胀持续性的担忧。尽管就业端降温,但通胀数据仍显示经济存在一定热度,市场需关注后续政策动向。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观数据失真风险、通胀路线不确定风险、地缘局势极端恶化风险。能源价格波动、美伊冲突等地缘政治因素可能持续传导至终端价格,影响通胀走势。同时,宏观数据的准确性也需关注,通胀路线的不确定性可能导致市场预期反复。地缘局势极端恶化可能引发全球供应链中断,进一步加剧通胀压力。