猜你想问
2026年9月物价数据的主要变化是什么?
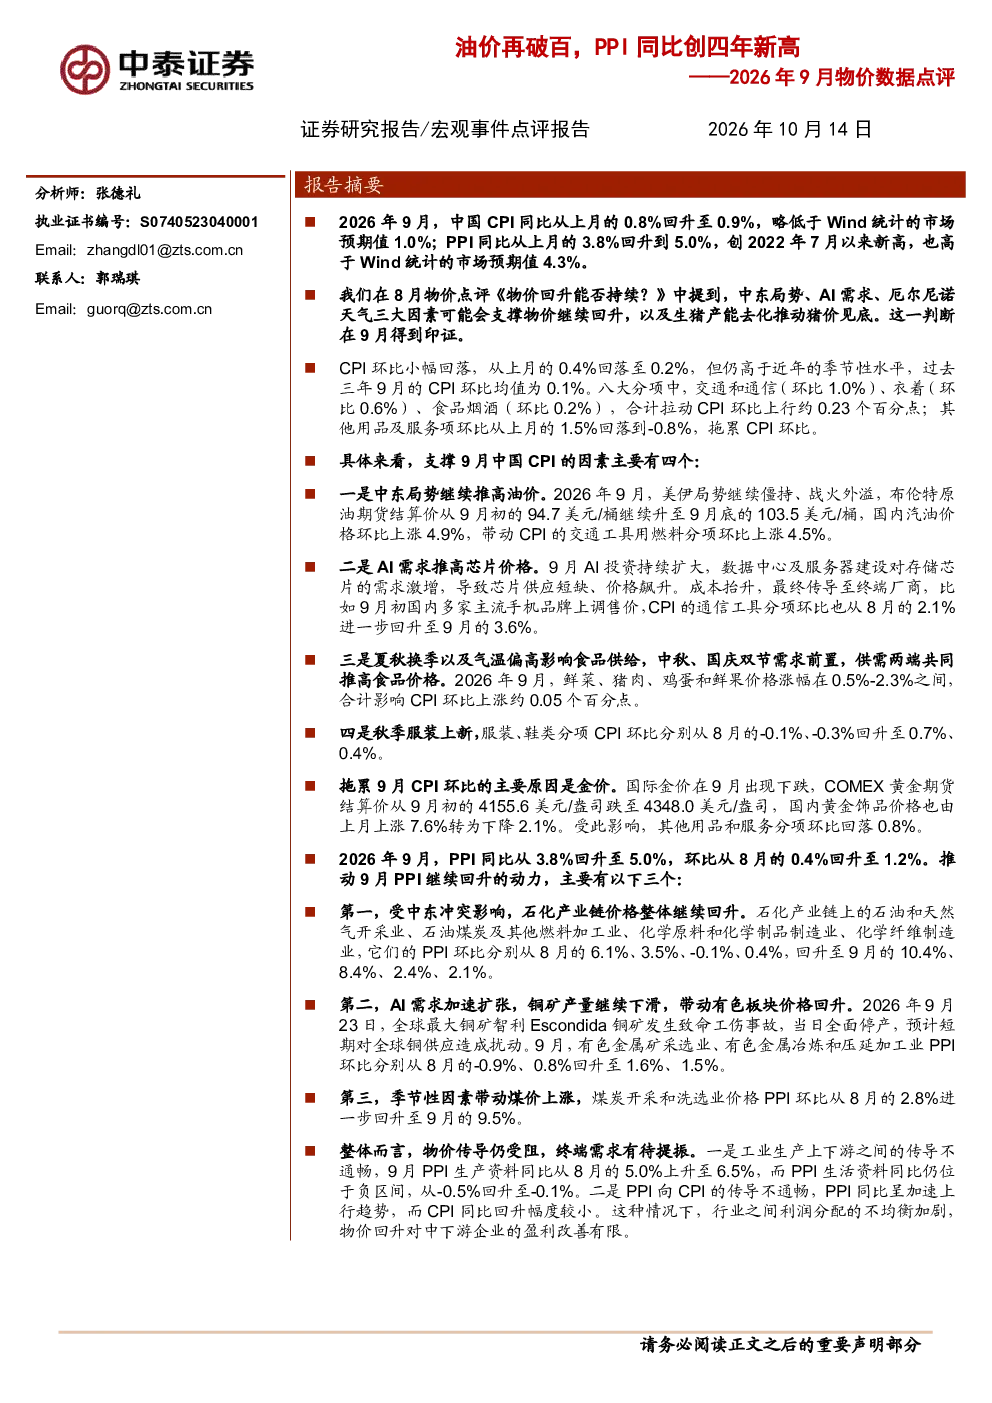
2026年9月,中国CPI同比从0.8%回升至0.9%,略低于市场预期;PPI同比从3.8%回升至5.0%,创2022年7月以来新高,高于市场预期。CPI环比小幅回落至0.2%,但仍高于近年同期水平。主要支撑因素包括:中东局势推高油价带动交通和通信分项上涨;AI需求推高芯片价格带动通信工具分项上涨;夏秋换季及节日需求推高食品价格;秋季服装上新带动衣着和鞋类分项上涨。主要拖累因素是金价下跌导致其他用品和服务分项回落。PPI同比和环比均继续回升,分别至5.0%和1.2%。主要动力包括:中东冲突推高石化产业链价格;AI需求带动铜价上涨推动有色板块价格回升;季节性因素带动煤炭价格上涨。
哪些因素支撑了9月CPI的上涨?
9月CPI上涨的主要支撑因素包括:中东局势推高油价带动交通和通信分项上涨;AI需求推高芯片价格带动通信工具分项上涨;夏秋换季及节日需求推高食品价格;秋季服装上新带动衣着和鞋类分项上涨。这些因素共同推动了CPI同比回升至0.9%。此外,金价下跌导致其他用品和服务分项回落,对CPI形成一定拖累,但整体涨幅仍高于近年同期水平。
PPI上涨对行业有何影响?
PPI上涨对行业的影响主要体现在生产资料和生活资料价格的变化。9月PPI同比和环比均继续回升,主要动力包括:中东冲突推高石化产业链价格;AI需求带动铜价上涨推动有色板块价格回升;季节性因素带动煤炭价格上涨。其中,生产资料同比上升至6.5%,而生活资料同比仍为负,显示工业生产上下游传导不畅。PPI向CPI传导不畅,PPI加速上行但CPI回升幅度较小,表明物价传导仍受阻,终端需求有待提振。
四季度物价走势如何预测?
四季度物价走势预测显示,除季节性因素外,中东局势、AI需求和暖冬天气将继续影响物价走势。中东局势的持续不确定性可能继续推高油价;AI需求对芯片、铜价等的影响可能持续;暖冬天气可能带动部分能源和服装价格上涨。考虑到基数影响和油价、铜价高位,PPI同比年内高点可能已经出现,但CPI仍将受到多种因素的综合影响。
本报告有哪些风险提示需要注意?
本报告提示的主要风险包括:政策推进节奏不及预期,可能影响经济活动和物价传导;地缘冲突超预期升级,可能进一步推高能源和原材料价格,加剧输入性通胀压力。这些风险因素可能对物价走势产生重大影响,需密切关注相关动态变化。