猜你想问
韩国食品饮料板块表现为何落后于市场?
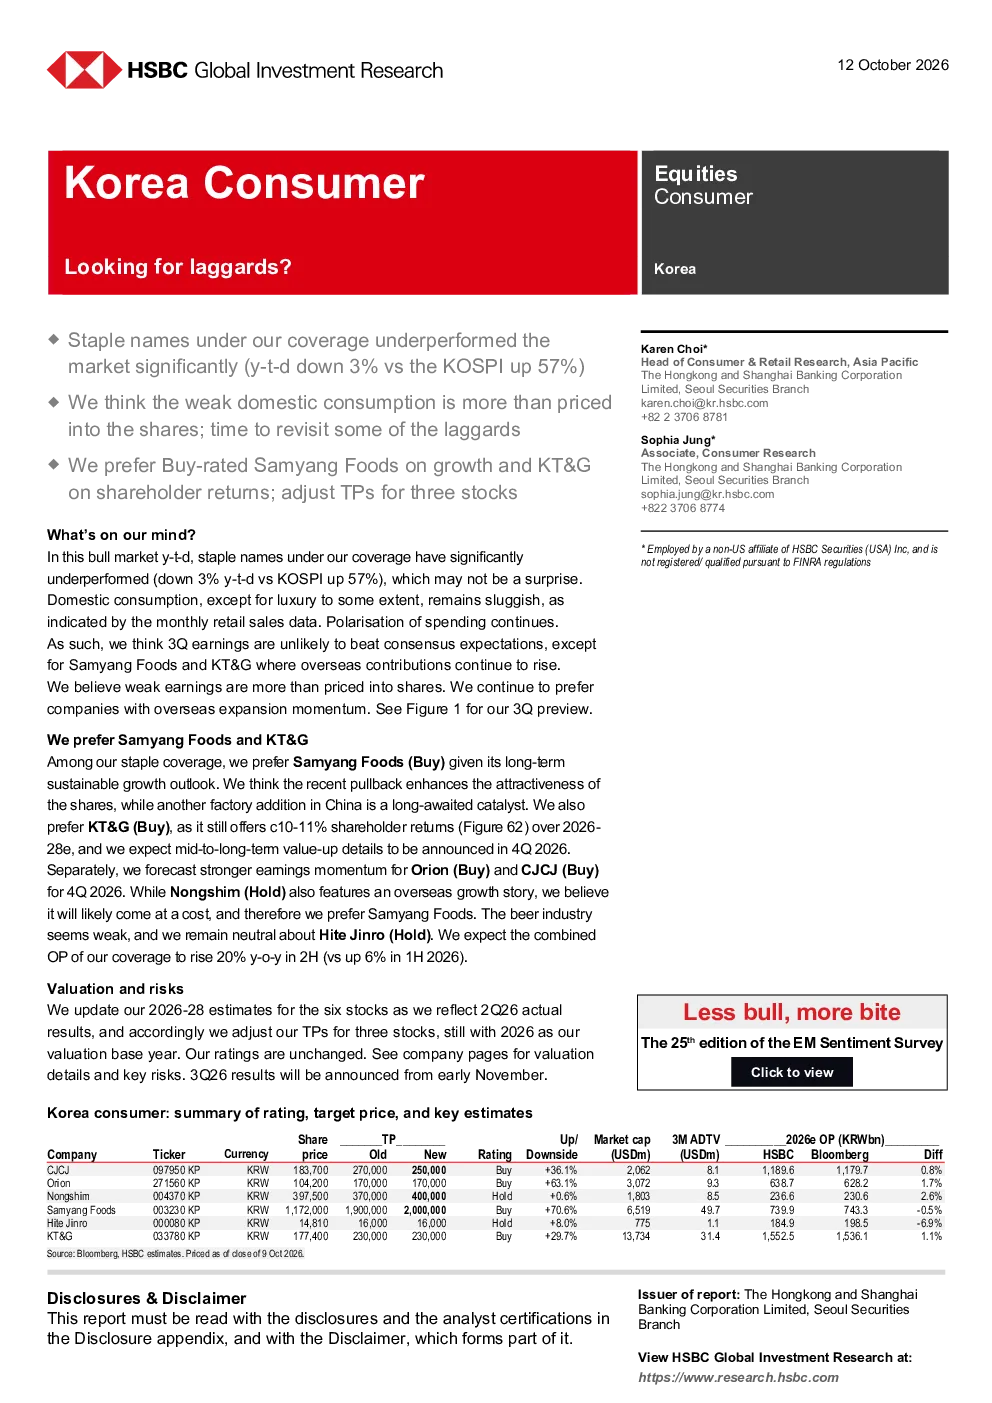
韩国食品饮料板块年初至今下跌3%,表现落后于上涨57%的Kospi指数,主要受国内消费疲软影响。除三星食品和KT&G外,其他公司盈利预期不太可能超预期。国内消费除奢侈品外仍显疲软,消费支出分化持续,疲软的盈利预期已反映在股价中。
韩国消费市场有哪些发展趋势?
韩国国内消费市场存在支出分化,奢侈品消费相对强劲,但大众消费疲软。报告倾向于具备海外扩张动力的公司,如三星食品、KT&G、Orion和CJCJ,这些公司在国际市场有增长潜力。此外,部分公司如农心计划通过产品价格上涨来应对成本压力。
本报告重点分析了哪些公司?
本报告重点分析了韩国食品饮料板块中表现相对落后的公司,特别是三星食品和KT&G,以及Orion、农心和三养食品等。报告对三星食品和KT&G给予买入评级,并对农心和三养食品也给予买入评级,同时维持日东制糖的持有评级。
当前韩国市场状况如何判断?
当前韩国市场状况呈现消费疲软与部分领域复苏并存的局面。食品饮料板块整体表现不佳,但部分公司如三星食品和KT&G凭借海外市场表现和产品结构优势,仍保持相对较好的增长预期。国内市场方面,消费支出分化明显,大众消费受经济环境影响较大。
本报告提示了哪些风险?
本报告提示的主要风险包括消费复苏延迟、竞争加剧、原材料价格上涨以及海外业务风险。例如,三星食品面临食品分部增长不及预期、原材料价格上涨幅度超预期等风险;Orion需应对消费复苏延迟或竞争加剧导致增长不及预期的问题;农心则面临激烈竞争和原材料成本上涨的风险。
你可能感兴趣
中国医疗保健部门:市场推广:寻找体面的落后者
医药生物星展唯高达证券2014-03-14
这种早期消费主导型复苏的落后者
招银国际2023-02-21
领导者和落后者出现
信息技术S&P Global2023-09-27
蓄势待发:亚太地区,从物联网落后者到全球领跑者的逆袭之路
信息技术Telenor2023-01-14
2018财年业绩符合预期;被低估为落后者
招银国际2019-03-21
多元化金融领域人力资本领先者和落后者聚焦性别薪酬平等
金融Jefferies2025-05-15
欢迎来到竞技场:中美技术竞争中的领先者、落后者及未来走向
特别竞争研究项目2025-01-01
亚洲信贷策略:领导者与落后者
金融德意志银行2015-10-13
基础材料月刊-小心水泥,落后者
建筑建材联昌证券2010-01-28
在企业层面缓解气候变化 : 关注落后者
国际货币基金组织2023-11-24