猜你想问
这份研报的核心内容是什么?
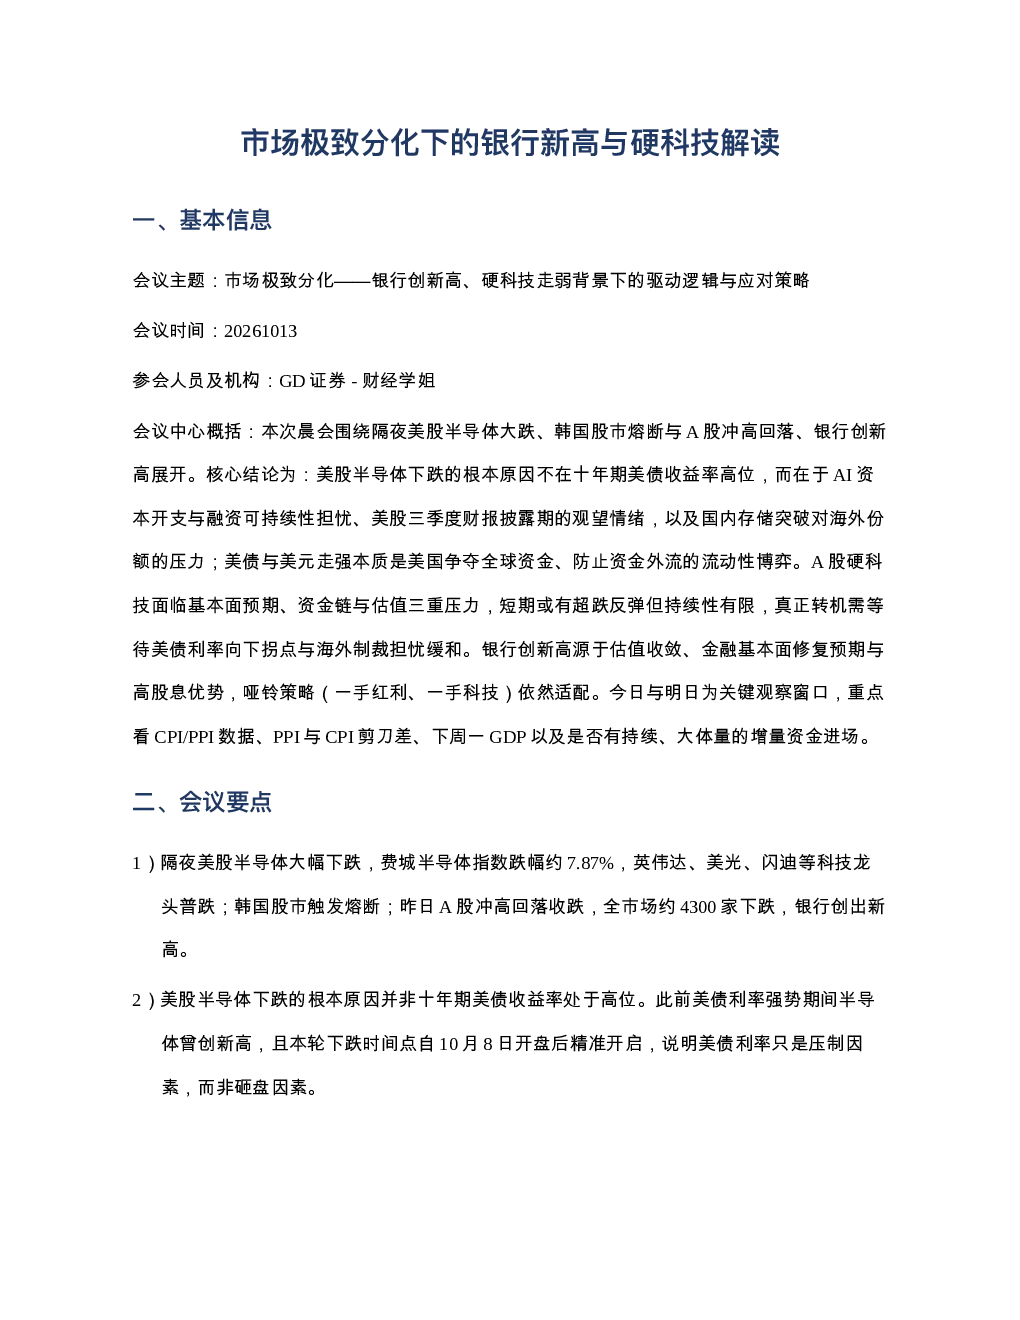
这份研报分析了市场极致分化背景下银行创新高和硬科技走弱的原因及应对策略。报告指出,美股半导体下跌的根本原因是AI资本开支与融资可持续性担忧、美股三季度财报披露期观望情绪、国内存储突破对海外份额压力;美债与美元走强本质是美国争夺全球资金、防止资金外流的流动性博弈;A股硬科技面临基本面预期、资金链、估值三重压力,短期或有超跌反弹但持续性有限,大转机需等待美债利率拐点与海外制裁缓和;银行创新高原因包括估值收敛、金融基本面修复预期、高股息优势。报告建议采用哑铃策略,关注CPI/PPI数据、PPI与CPI剪刀差、下周一GDP、增量资金进场情况。
硬科技赛道未来发展趋势如何?
报告指出,A股硬科技面临基本面预期(海外禁令、出口担忧)、资金链(美债利率高位)、估值三重压力。短期可能因三季报超预期出现超跌反弹,但反弹的持续性有限。硬科技行业的大转机需要等待美债利率拐点出现以及海外制裁担忧的缓解。当前市场环境下,硬科技板块表现承压,投资者需谨慎关注行业基本面变化和政策环境动态。
研报重点分析了哪些方向?
研报重点分析了市场极致分化背景下银行板块创新高的驱动逻辑,以及A股硬科技板块走弱的原因和应对策略。报告详细拆解了美股半导体下跌的真正原因,指出美债利率高位并非根本因素,AI硬科技融资担忧、三季度财报披露期观望情绪、国内存储突破对海外份额压力才是关键。此外,报告还探讨了美债与美元走强的本质,以及银行板块估值收敛、金融基本面修复预期、高股息优势等因素对银行创新高的推动作用。
当前市场现状如何判断?
报告认为,当前市场呈现极致分化态势,银行板块创新高而硬科技板块走弱。美股半导体下跌、韩国股市熔断,A股冲高回落收跌,显示出市场避险情绪升温。A股硬科技板块面临基本面预期、资金链、估值三重压力,短期内可能出现超跌反弹,但反弹的持续性有限。报告建议投资者关注CPI/PPI数据、PPI与CPI剪刀差、下周一GDP、增量资金进场情况等关键观察窗口,以把握市场变化。
研报提示了哪些风险?
报告提示,A股硬科技板块面临基本面预期、资金链、估值三重压力,短期内超跌反弹的持续性有限,大转机需等待美债利率拐点与海外制裁担忧缓解。此外,增量资金可能优先选择阻力较小的方向,超跌反弹需快进快出。当前市场需外力刺激,反弹需数据支撑。投资者需关注资金持续性、海外制裁缓解情况等风险因素,谨慎操作。当前市场环境下,投资者需关注行业基本面变化和政策环境动态,以规避潜在风险。