猜你想问
本周宏观经济景气指数回升至多少?主要支撑是什么?
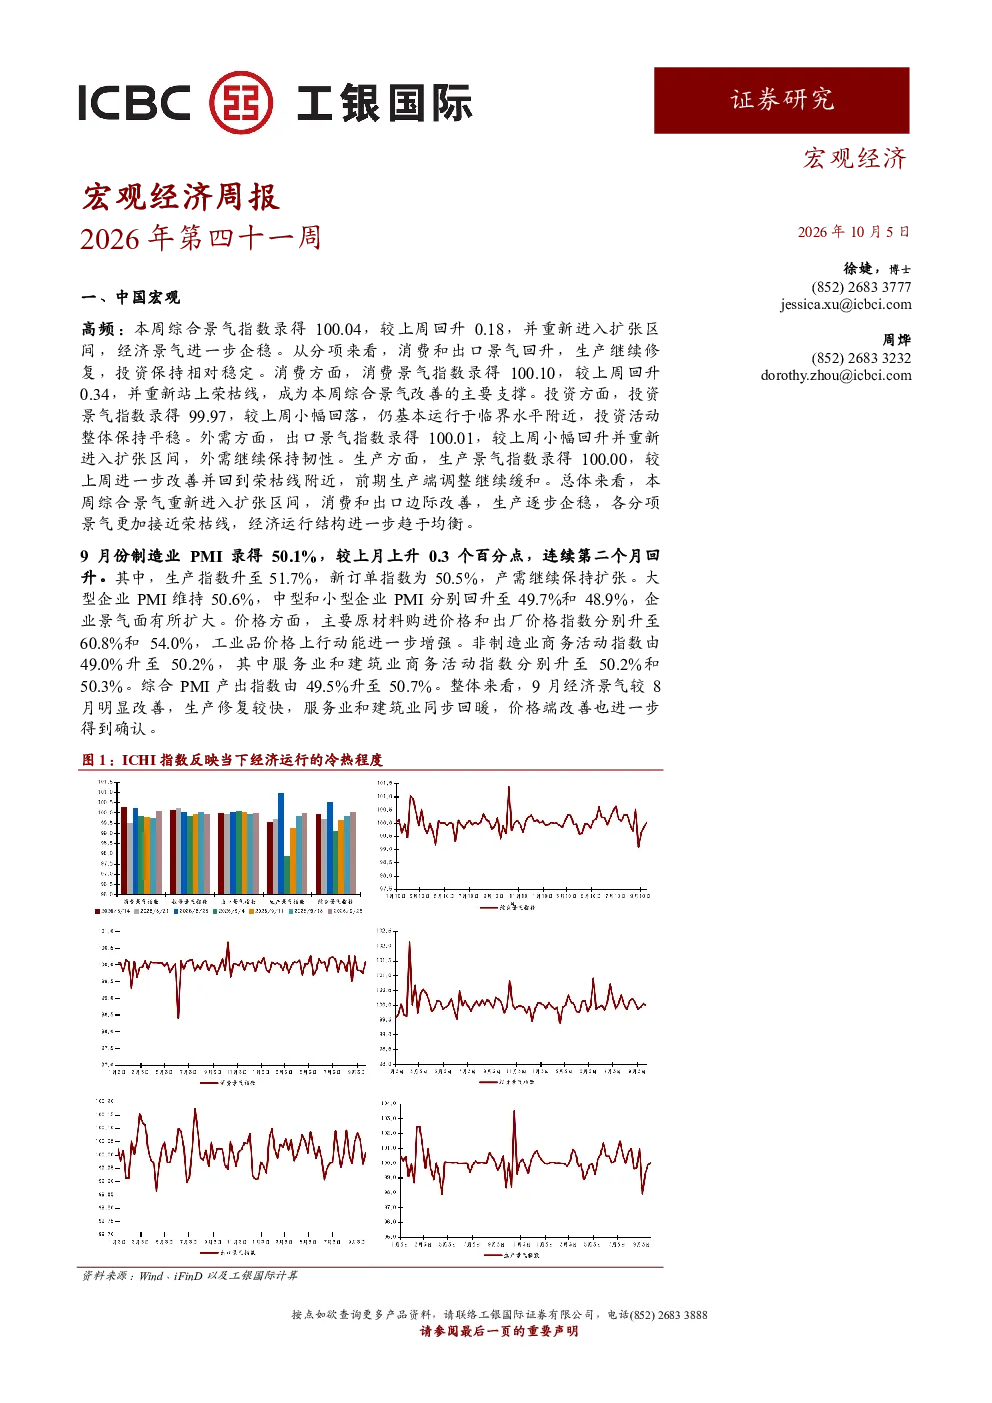
本周综合景气指数回升至100.04,重新进入扩张区间,显示经济景气企稳。主要支撑来自消费景气指数,回升至100.10。消费作为经济增长的重要引擎,其活跃度提升对整体经济恢复具有积极意义。同时,出口景气指数也回升至100.01,外需保持韧性,进一步印证了经济复苏的稳定性。投资景气指数小幅回落至99.97,但仍在相对稳定区间;生产景气指数改善至100.00,回到荣枯线附近,表明制造业活动有所回暖。
9月份中国制造业PMI表现如何?
9月份制造业PMI录得50.1%,连续第二个月回升,显示制造业景气度持续改善。其中,生产指数升至51.7%,表明生产活动扩张加快;新订单指数为50.5%,表明市场需求有所恢复。大型企业PMI维持50.6%,中型和小型企业PMI分别回升至49.7%和48.9%,说明不同规模企业均呈现复苏态势。价格方面,主要原材料购进价格和出厂价格指数分别升至60.8%和54.0%,工业品价格上行动能增强,反映出成本端和需求端均有一定的压力。非制造业商务活动指数升至50.2%,服务业和建筑业同步回暖,综合PMI产出指数升至50.7%,进一步确认经济整体复苏趋势。
全球宏观方面有哪些重要动态?
全球宏观方面,美国二季度GDP环比折年增长2.2%,较此前上修0.7个百分点,主要来自投资、消费和政府支出。8月PCE价格指数同比上涨3.4%,核心PCE同比上涨3.0%,显示通胀压力仍然存在。澳洲联储加息25个基点,将现金利率上调至4.60%,因通胀仍然偏高,经济增长有所放缓但需求总体仍强。全球长端利率进一步上行,10年期美债收益率一度升至5.34%,创2002年以来最高水平,反映出市场对通胀和货币政策的敏感性增强。美国9月制造业PMI录得54.5,制造业保持扩张,就业指数改善,但价格支付指数升至77.9,成本端压力同步增加,表明全球制造业复苏的同时也面临输入性通胀风险。
报告对中国经济未来发展趋势有何分析?
报告显示中国经济景气企稳,消费和出口成为主要支撑,制造业PMI持续回升,表明内需和外需均呈现复苏态势。尽管投资景气指数小幅回落,但仍在相对稳定区间,显示经济结构优化仍在进行中。价格指数的上升提示需关注通胀压力,尤其是工业品价格上行动能增强可能传导至消费端。服务业和建筑业同步回暖,非制造业PMI产出指数回升,表明经济复苏的广度在扩大。综合来看,中国经济正逐步摆脱前期压力,但复苏基础仍需巩固,政策层面需平衡稳增长与控通胀的关系,同时关注内外需的协调性。
本报告提示哪些投资风险?
本报告提示需关注宏观经济政策调整风险,尤其是货币政策对利率和信贷环境的潜在影响,可能对资产价格和市场情绪产生传导效应。通胀压力持续存在,特别是工业品价格上行动能增强可能推高消费价格,需警惕输入性通胀对经济复苏的扰动。全球长端利率上行对新兴市场资本流动和汇率形成压力,可能影响出口部门的竞争力。制造业PMI虽扩张但成本端压力同步增加,提示企业盈利修复可能面临挑战。此外,全球经济增长放缓与主要经济体货币政策紧缩的交织,可能增加金融市场波动性,需关注跨市场风险传染的可能性。