猜你想问
CPI数据超预期对贵金属市场有何影响?
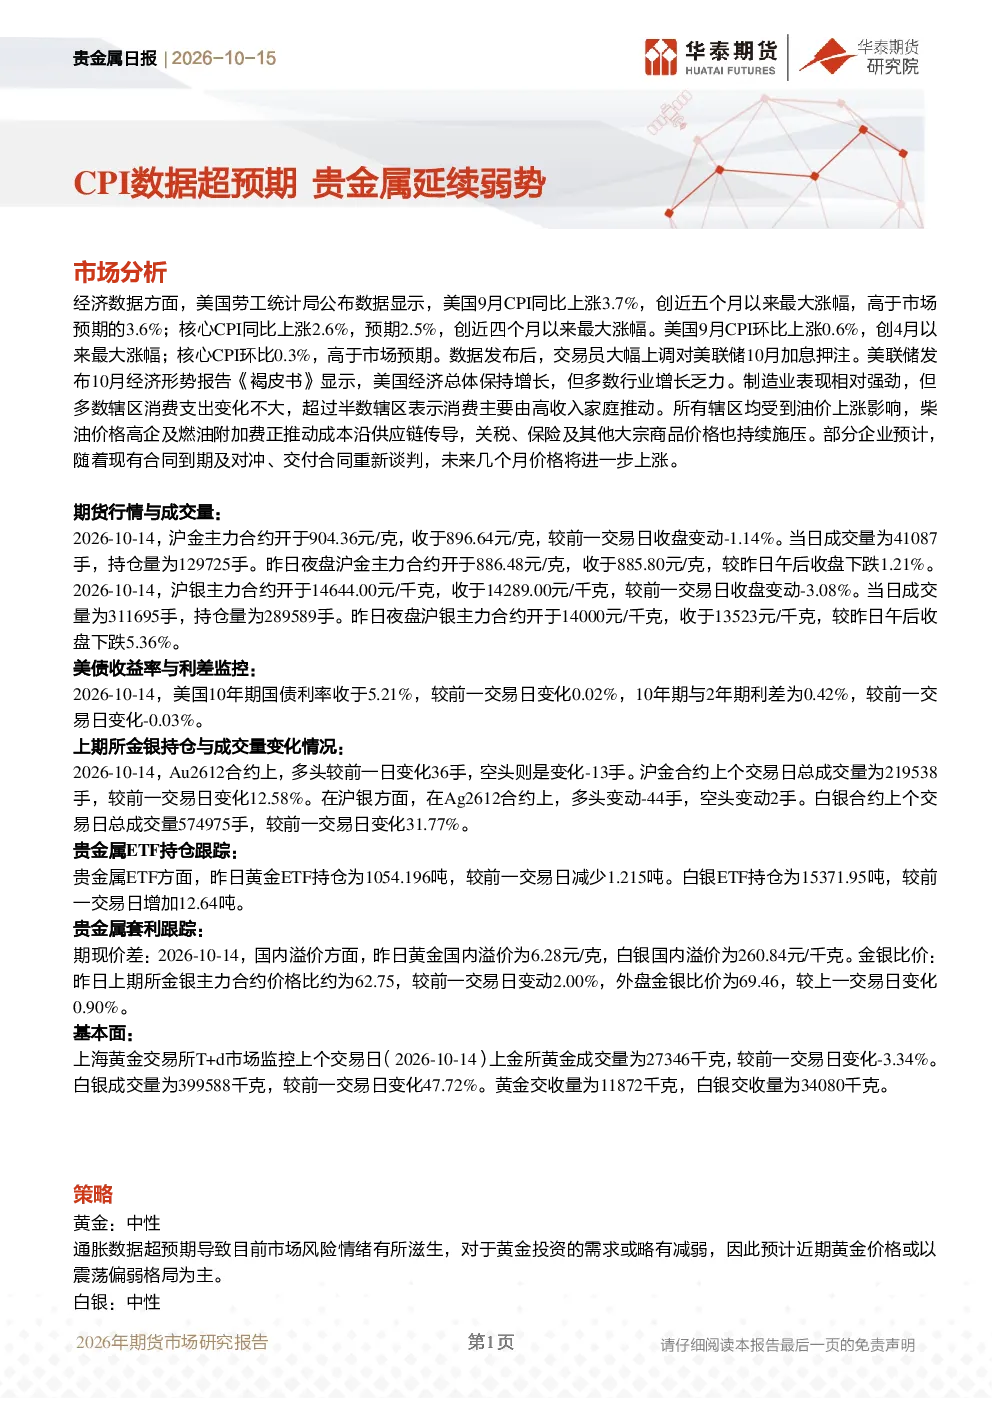
美国9月CPI同比上涨3.7%,核心CPI同比上涨2.6%,均高于市场预期,推动交易员上调对美联储10月加息的押注。美联储《褐皮书》显示,美国经济总体保持增长,但多数行业增长乏力,消费支出主要由高收入家庭推动,油价上涨及供应链成本压力持续存在,部分企业预计未来几个月价格将进一步上涨。这些因素共同导致市场风险情绪滋生,对贵金属价格形成压力,预计近期贵金属价格以震荡偏弱为主。
近期贵金属期货行情表现如何?
沪金主力合约10月14日开于904.36元/克,收于896.64元/克,下跌1.14%,当日成交量为41087手,持仓量为129725手。夜盘开于886.48元/克,收于885.80元/克,下跌1.21%。沪银主力合约10月14日开于14644.00元/千克,收于14289.00元/千克,下跌3.08%,当日成交量为311695手,持仓量为289589手。夜盘开于14000元/千克,收于13523元/千克,下跌5.36%。总体来看,贵金属期货价格延续弱势,成交量与持仓量有所波动。
贵金属行业未来发展趋势如何?
从基本面来看,上海黄金交易所T+d市场:黄金成交量为27346千克,减少3.34%;白银成交量为399588千克,增加47.72%。黄金交收量为11872千克,白银交收量为34080千克。这表明市场对贵金属的短期投机需求有所降温。从全球持仓来看,黄金ETF持仓减少,白银ETF持仓增加,显示部分投资者对贵金属的配置态度趋于谨慎。未来贵金属价格走势仍将受宏观经济环境、货币政策及地缘政治等因素影响,整体呈现震荡格局。
当前贵金属市场现状如何?
美国10年期国债利率收于5.21%,10年期与2年期利差为0.42%。上期所金银持仓与成交量变化显示,Au2612合约多头增加36手,空头减少13手,总成交量219538手,变动12.58%;Ag2612合约多头减少44手,空头增加2手,总成交量574975手,变动31.77%。期现价差方面,黄金溢价6.28元/克,白银溢价260.84元/千克。金银比价上期所约为62.75,外盘约为69.46。这些数据显示,贵金属市场整体处于调整阶段,投资者情绪较为谨慎,市场流动性有所变化。
本报告提示哪些风险?
本报告提示的主要风险包括海外流动性风险和投机头寸持续离场。美联储加息预期增强及美国经济数据超预期可能进一步压制贵金属价格。此外,全球供应链问题及能源价格波动也可能对贵金属市场产生影响。投资者应密切关注宏观经济数据、货币政策变化及地缘政治动态,合理控制仓位,防范市场风险。