猜你想问
这份研报主要分析了福建省的哪些方面?
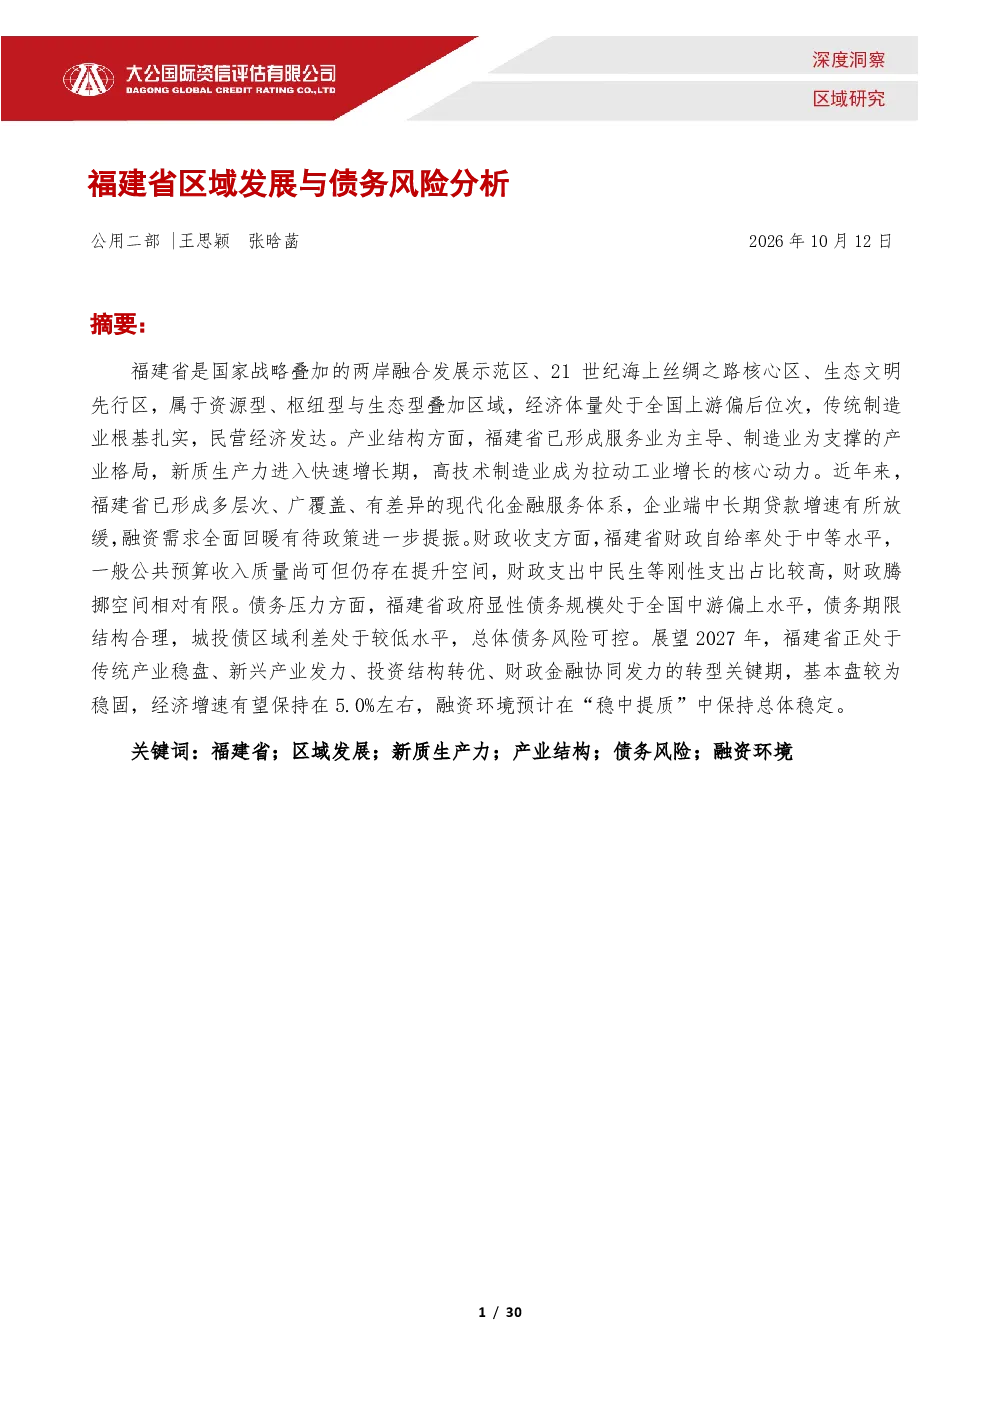
这份研报主要分析了福建省的区域发展、债务风险以及经济转型情况。报告指出福建省经济体量处于全国上游偏后位次,传统制造业根基扎实,民营经济发达。产业结构以服务业为主导、制造业为支撑,高技术制造业成为工业增长核心动力。金融体系形成多层次、广覆盖的现代化金融服务,但企业端中长期贷款增速放缓,融资需求待政策提振。财政收支方面,财政自给率中等,民生支出刚性占比较高,腾挪空间有限。债务压力方面,政府显性债务规模处全国中游偏上,期限结构合理,城投债利差较低,总体风险可控。展望2027年,福建省经济处于转型关键期,有望保持5.0%增速,融资环境预计总体稳定。
福建省的产业结构发展趋势如何?
福建省产业结构呈现服务业主导、制造业支撑的格局。传统产业根基深厚,新质生产力加快培育,高技术制造业成为工业增长核心动力。报告指出,福建省已形成服务业为主导、制造业为支撑的产业格局,新质生产力进入快速增长期,高技术制造业成为拉动工业增长的核心动力。同时,福建省已形成多层次、广覆盖、有差异的现代化金融服务体系,地方法人银行经营稳健、资产质量优于全国平均水平,金融资源配置以间接融资为主。福建省正处于传统产业稳盘、新兴产业发力、投资结构转优、财政金融协同发力的转型关键期,高技术制造业投资高速增长,新兴产业政策框架成型,融资结构持续改善。
报告重点分析了福建省的哪些债务风险?
报告重点分析了福建省的债务风险,指出政府显性债务规模处全国中游偏上水平,但债务期限结构合理、偿付安全。多数地市短期偿债指标弱化,省内区域分化明显,“沿海强、内陆弱”,部分区县平台面临转型与化债双重压力。目前福建省城投债利差全国较低,信用认可度较高,总体债务风险可控但局部压力需持续关注。报告还提到,企业端中长期贷款增速放缓,融资需求全面回暖有待政策进一步提振。福建省财政自给率处于中等水平,民生等刚性支出占比较高,财政腾挪空间相对有限,部分基层财政转型增收压力突出。
福建省当前的市场现状如何判断?
福建省当前市场现状表现为经济体量持续增长,2025年GDP突破6万亿元,人均GDP和居民人均可支配收入指标突出。需求侧,消费的基础性作用逐步增强,经济增长动力正由投资与出口拉动向消费与创新驱动切换。金融体系方面,地方法人银行经营稳健、资产质量优于全国平均水平,但居民端防御性储蓄特征显著,企业端中长期贷款增速放缓,融资需求全面回暖有待政策进一步提振。财政收支方面,财政收入质量尚可但仍存在提升空间,土地出让收入降幅较大,民生等刚性支出占比较高,财政腾挪空间相对有限。福建省正处于传统产业稳盘、新兴产业发力、投资结构转优、财政金融协同发力的转型关键期,基本盘较为稳固,经济增速有望保持在5.0%左右,融资环境预计在“稳中提质”中保持总体稳定。
研报提示了哪些风险需要注意?
研报提示的风险主要集中在福建省债务风险的局部压力和转型挑战。虽然总体债务风险可控,但省内区域分化明显,“沿海强、内陆弱”,部分区县平台面临转型与化债双重压力。企业端中长期贷款增速放缓,融资需求全面回暖有待政策进一步提振。财政收支方面,财政自给率处于中等水平,民生等刚性支出占比较高,财政腾挪空间相对有限,部分基层财政转型增收压力突出。此外,福建省正处于传统产业稳盘、新兴产业发力的转型关键期,投资端企稳仍需时间,转型过程中的不确定性需持续关注。