猜你想问
奥飞数据2025-2026年核心观点是什么?
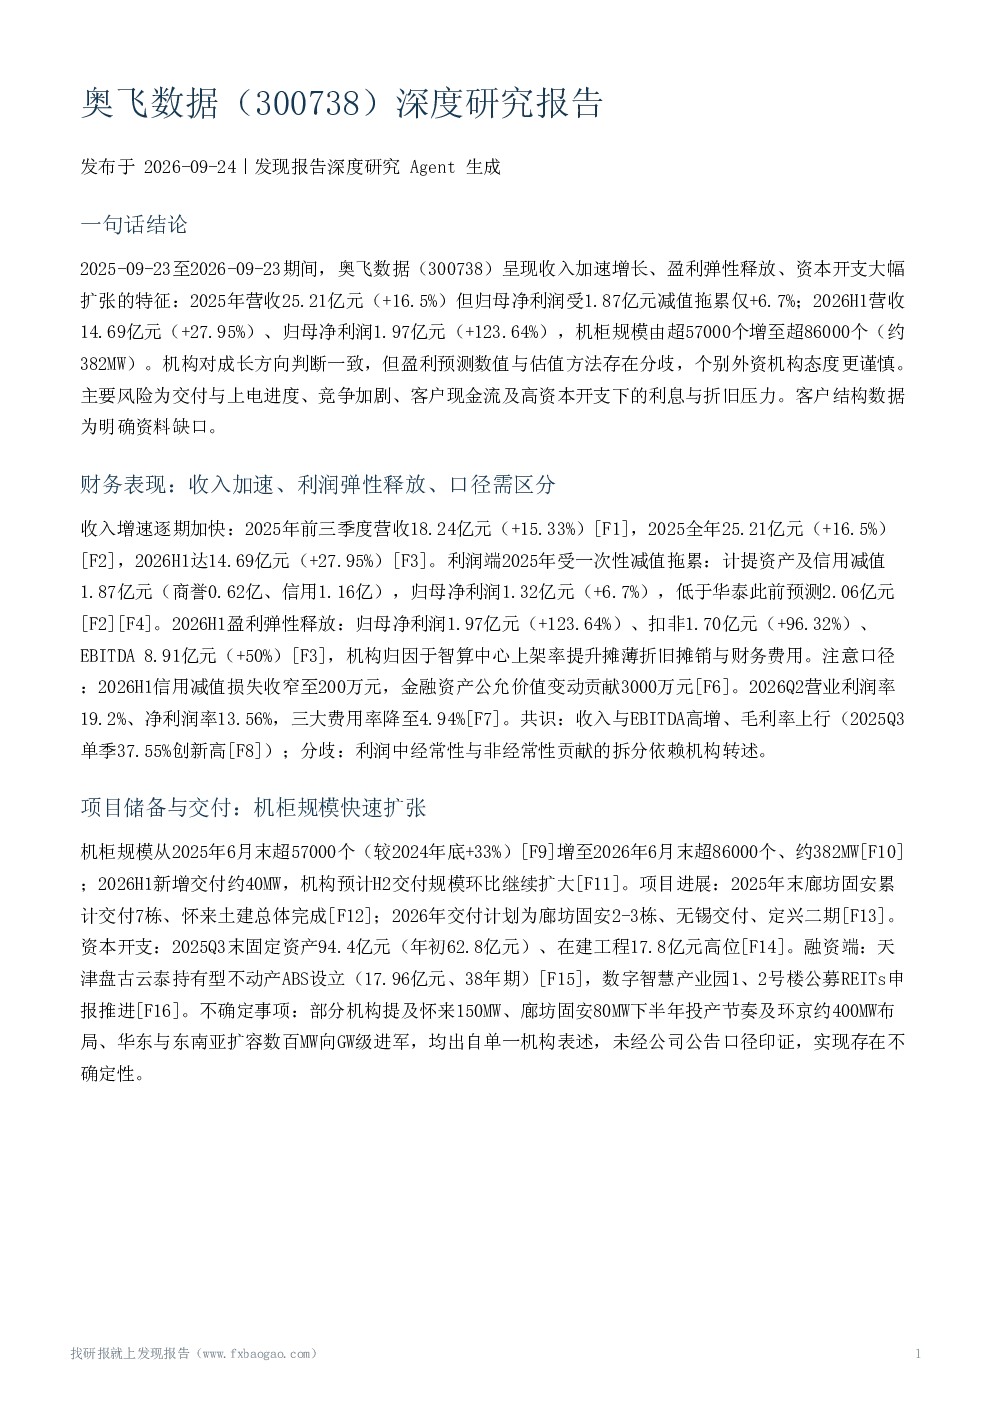
奥飞数据在2025-2026年呈现收入加速增长、盈利弹性释放、资本开支大幅扩张的特征。2025年营收25.21亿元(+16.5%),归母净利润1.32亿元(+6.7%),受1.87亿元减值拖累;2026H1营收14.69亿元(+27.95%),归母净利润1.97亿元(+123.64%),机柜规模由超57000个增至超86000个(约382MW)
数据中心行业发展趋势如何?
AI带动数据中心供需格局好转,行业需求向AI算力倾斜。奥飞数据凭借核心地段项目储备及优质客户资源积累,有望率先受益。但需注意新进入者和原有企业扩张带来的竞争风险,可能导致市场份额被抢夺、新项目投产不及预期及行业毛利率下降
奥飞数据报告重点分析了哪些方向?
报告重点分析了奥飞数据的财务表现、项目储备与交付、客户结构、行业与竞争地位、盈利预测与估值、风险因素等。其中财务表现显示收入增速逐期加快,利润端2026H1盈利弹性释放;项目储备与交付方面,机柜规模持续扩张;客户结构数据缺失但间接证据显示业务向AI算力需求倾斜
奥飞数据市场现状如何被判断?
奥飞数据相对同业规模中等、弹性较大,但缺乏行业报告量化对比支撑。公司完成从建设期向交付兑现期的过渡,收入加速、上架率提升驱动利润弹性释放,机柜规模扩张约50%。但需关注行业竞争加剧、交付与需求进度不及预期等市场现状
奥飞数据研报有哪些风险提示?
研报提示奥飞数据面临行业竞争加剧、交付与需求进度不及预期、客户现金流风险等共识风险。高资本开支下利息与折旧压力可能导致2028年EPS因利息成本上升下降。客户集中风险未获直接证据但需关注。缓解因素包括ABS与公募REITs拓宽融资渠道
你可能感兴趣
奥飞数据(300738):业务毛利率提升显著 持续推进IDC及算力业务
开源证券2025-08-27
盈利能力整体改善,ABS+REITs提升融资能力——奥飞数据(300738)中报点评
中原证券2026-09-11
申万宏源通信奥飞数据深度算能协同成长的IDC稀缺资产20250630
未知机构2025-06-30
奥飞数据机构调研纪要
信息技术发现报告2024-05-07
奥飞数据:2025年半年度报告
财报2025-08-27
奥飞数据:2017年年度报告
信息技术财报2018-04-18
奥飞数据:2020年半年度报告
财报2020-08-25
奥飞数据 持续推荐 卡位环京核心枢纽 AIDC 绿色能源 算力业务 三位一体20260722
未知机构2026-07-23
奥飞数据:2022年半年度报告
财报2022-08-26
奥飞数据:2021年第三季度报告
财报2021-10-27