猜你想问
奥飞数据中报核心内容是什么?
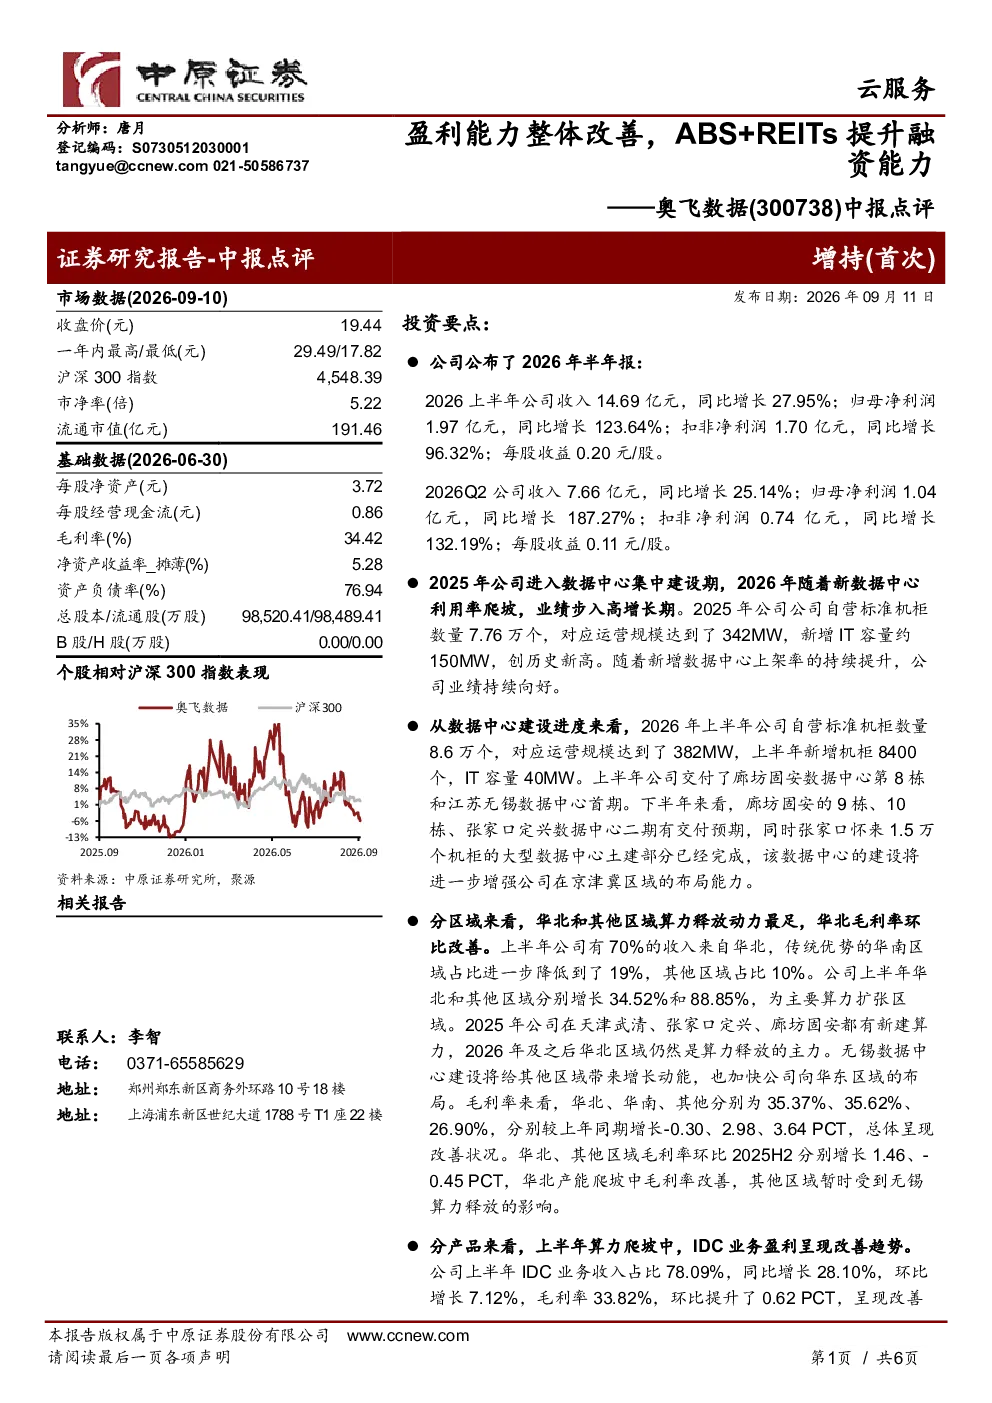
奥飞数据2026年半年报显示,公司盈利能力整体改善,收入和净利润均实现高速增长。上半年收入14.69亿元,同比增长27.95%;归母净利润1.97亿元,同比增长123.64%。Q2单季度收入7.66亿元,同比增长25.14%;归母净利润1.04亿元,同比增长187.27%。公司2025年进入数据中心集中建设期,2026年随着新数据中心利用率爬坡,业绩步入高增长期。自营标准机柜数量增至8.6万个,运营规模达到382MW。下半年,廊坊固安、张家口定兴等地数据中心将有交付预期,将进一步增强公司在京津冀区域的布局能力。
数据中心行业发展趋势如何?
随着AI应用的超预期发展,算力短缺问题凸显,推动了AI应用需求的快速增长。阿里、腾讯等资本开支快速增长,字节跳动计划新建数据中心,国产大模型厂商推出较强模型产品,国产模型调用量持续加大。在此背景下,数据中心行业迎来快速发展期,公司持有的算力资源价值不断提升,为后续业绩释放带来持续动能。
奥飞数据报告重点分析了哪些方向?
奥飞数据报告重点分析了公司盈利能力改善、数据中心建设进展、区域布局优化、产品结构变化以及融资能力提升等方面。报告显示,公司IDC业务收入占比78.09%,同比增长28.10%,毛利率33.82%,环比提升0.62 PCT。华北区域收入占比70%,增长34.52%,毛利率环比提升1.46 PCT。公司通过ABS和REITs开展多渠道融资变现,2026年8月发行持有型不动产ABS规模17.96亿元,期限38年。
当前数据中心市场现状如何?
当前数据中心市场呈现高速增长态势,AI应用需求激增推动算力需求持续上升。行业竞争加剧,阿里、腾讯等头部企业加大资本开支,国产大模型厂商加速布局。公司凭借在京津冀区域的布局优势,以及数据中心建设带来的规模效应,盈利能力逐步改善。华北区域成为主要增长引擎,毛利率环比提升,整体呈现改善趋势。
奥飞数据报告提示了哪些风险?
奥飞数据报告提示了AI应用推进不及预期、行业竞争加剧以及客户现金流风险等主要风险。AI应用发展存在不确定性,可能影响算力需求增长速度。行业竞争加剧可能导致价格压力和利润率下滑。客户现金流风险可能影响公司回款情况,需密切关注。