猜你想问
五新智能研报核心内容是什么?
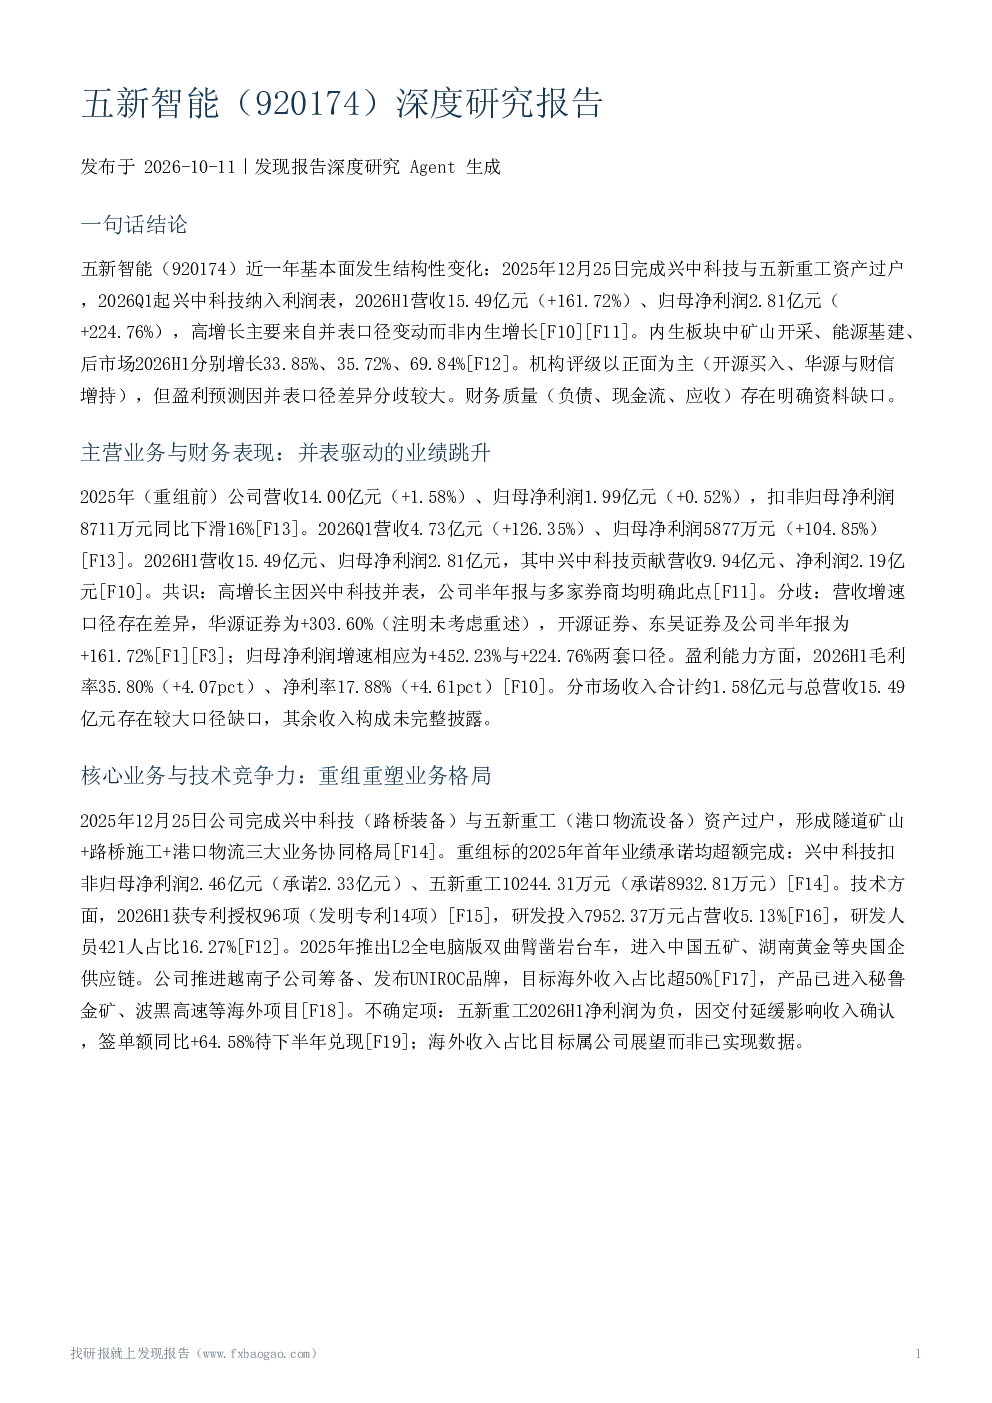
五新智能研报显示,公司近一年基本面因重大资产重组发生结构性变化。2025年12月25日完成兴中科技与五新重工资产过户,2026年第一季度起兴中科技纳入利润表,带动2026年上半年营收15.49亿元(+161.72%)、归母净利润2.81亿元(+224.76%)。高增长主要来自并表而非内生增长。重组后形成隧道矿山、路桥施工、港口物流三大业务协同格局,重组标的首年业绩承诺均超额完成。研发投入持续增加,2026年上半年获专利授权96项、研发投入占营收5.13%。
五新智能所属赛道行业发展趋势如何?
五新智能所属赛道涉及隧道矿山、路桥施工、港口物流装备等领域。下游需求较高,采矿业固定资产投资同比+5.9%,有色金属矿采选业同比+45.8%;隧道掘进机出口同比+14.36%、凿岩机械及风动工具出口同比+8.36%。公司跟进抽水蓄能电站、雅鲁藏布江下游水电工程等重特大项目,水电产品已小批量应用;西渝高铁等项目对智能化施工装备需求旺盛。但需注意,高增长主要来自并表而非行业景气驱动,行业数据不能等同于公司经营表现。
五新智能报告重点分析了哪些方向?
报告重点分析了五新智能的资产重组及其对业绩的影响。公司通过收购兴中科技(路桥装备)与五新重工(港口物流设备),形成三大业务协同格局。重组后兴中科技贡献营收9.94亿元、净利润2.19亿元,推动2026年上半年业绩大幅增长。报告还关注了公司技术竞争力,如L2全电脑版双曲臂凿岩台车进入央国企供应链,研发投入占营收5.13%,研发人员421人。此外,报告分析了公司多元化业务布局及海外市场拓展计划。
五新智能当前市场现状如何?
五新智能当前市场现状表现为业绩因并表大幅增长,但内生增长体量较小。2026年上半年营收15.49亿元、归母净利润2.81亿元,其中兴中科技贡献显著。五新重工2026年上半年净利润为负,因部分订单交付延缓影响收入确认,但签单额同比+64.58%。公司业务覆盖五大领域,认为多元化有利于降低单一行业周期波动影响。不过,需关注高增长主要来自并表,内生板块增长需进一步观察。
五新智能研报提示哪些风险?
五新智能研报提示的主要风险包括:五新重工下半年交付兑现、越南子公司与海外收入占比50%目标的落地进展、雅鲁藏布江水电工程实际订单贡献均属展望;财务质量核心指标如资产负债率、经营性现金流、应收账款等数据缺失;营收与净利润增速存在两套口径差异;盈利预测与PE随股价变动失效;分市场收入合计与总营收存在口径缺口;内生增长与并表贡献缺乏精确拆分依据。