猜你想问
智度股份主营业务有哪些?
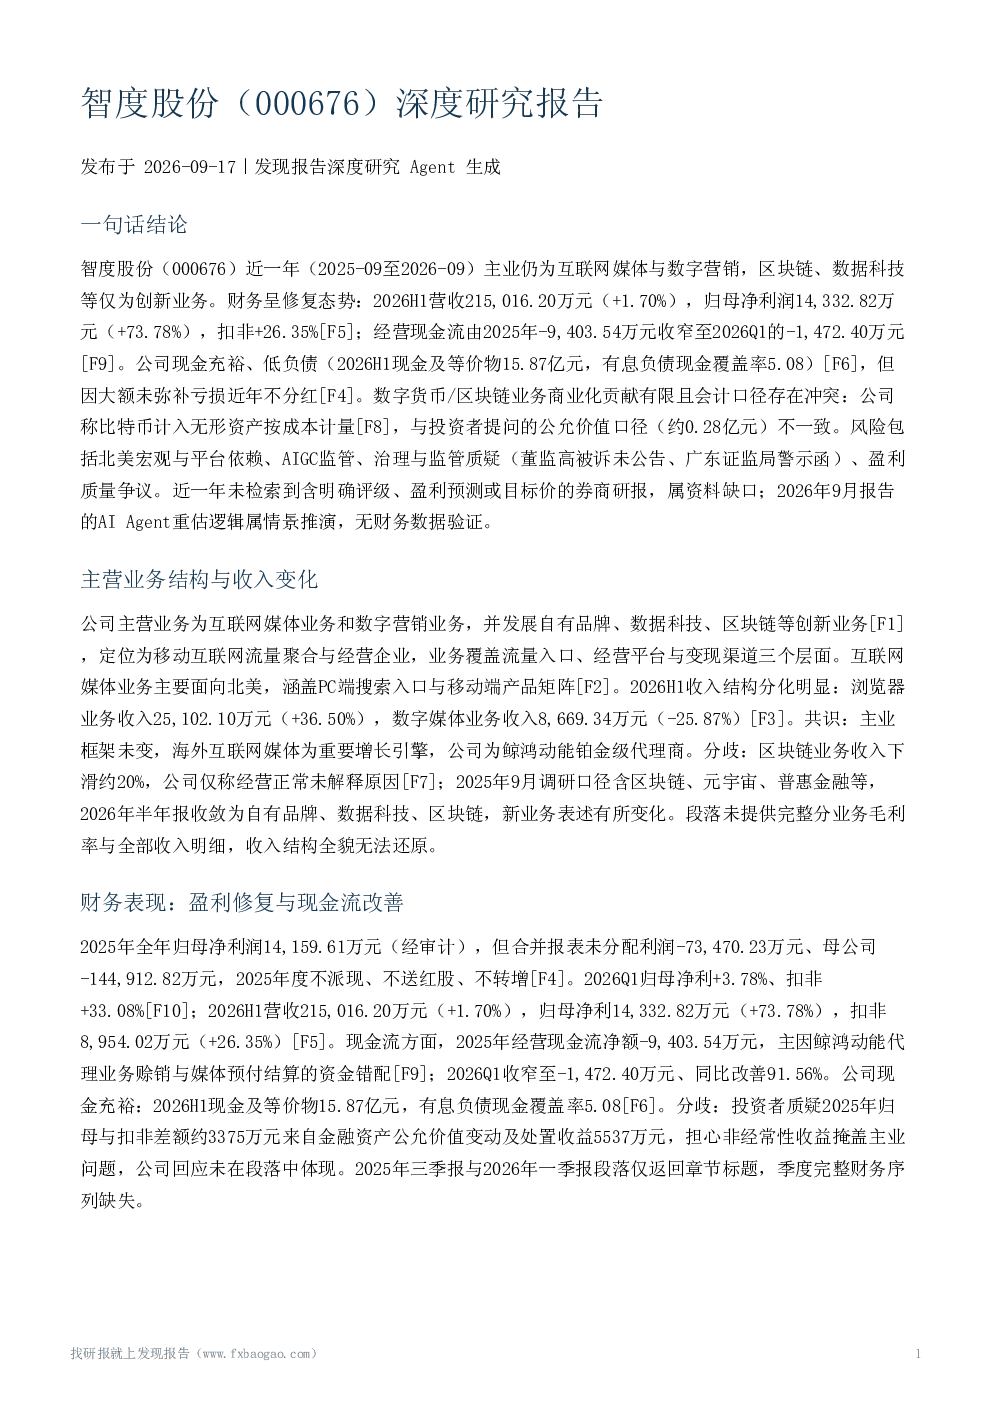
智度股份的主营业务包括互联网媒体业务和数字营销业务,同时发展自有品牌、数据科技、区块链等创新业务。2026H1数据显示,浏览器业务收入增长36.50%,达到25,102.10万元,但数字媒体业务收入下降25.87%,为8,669.34万元。区块链业务收入下滑约20%,公司未提供具体解释。新业务方向已从区块链、元宇宙、普惠金融调整为自有品牌、数据科技、区块链。
智度股份财务状况如何?
2026H1,智度股份营收215,016.20万元,同比增长1.70%,归母净利润14,332.82万元,大幅增长73.78%,扣非净利润为正。经营现金流由2025年净流出9,403.54万元收窄至2026Q1的净流出1,472.40万元,显示现金流有所改善。公司现金充裕,负债低,但因存在大额未弥补亏损,近年未进行现金分红,而是采用回购注销方式回馈股东。
智度股份在行业中的竞争地位如何?
智度股份为鲸鸿动能铂金级代理商,与头部流量平台深度合作。然而,其互联网媒体业务收入高度依赖第三方平台合作,平台政策变化可能直接影响其流量获取和收入。公司业务条线竞争力存在分化,但缺乏市场份额、行业排名及同业财务对比数据,难以全面评估其在行业中的具体地位。
智度股份面临哪些主要风险?
智度股份面临多重风险,包括宏观与监管风险、现金流风险、治理与监管风险、盈利质量与会计口径风险。此外,未弥补亏损导致分红受限,加密货币资产会计处理与投资者预期存在差异,区块链业务收入下滑且原因不明,这些都可能对公司未来经营产生不利影响。
智度股份新业务进展如何?
智度股份的新业务呈现'有布局、商业化贡献有限且口径不清'的特征。公司持有比特币按成本计量,与市场预期的公允价值口径(约0.28亿元)不一致。区块链业务收入下滑约20%,公司仅称经营正常,但未发现数字钱包、稳定币、跨境支付等方向签约、产品上线或收入贡献证据,新业务进展缺乏透明度。
你可能感兴趣
智度股份000676调研纪要20260724
未知机构2026-07-24
000676 智度股份 2026年7月24日投资者关系活动记录表
未知机构2026-07-25
【国盛计算机】智度股份:华为核心场景独家广告代理,深度受益鸿蒙扩容
未知机构2023-10-30
智度股份机构调研纪要
文化传媒发现报告2025-09-19
智度股份:2024年年度报告
财报2025-04-29
智度股份机构调研纪要
文化传媒发现报告2025-05-09
智度股份机构调研纪要
文化传媒发现报告2023-05-09
智度股份交流纪要-调研纪要-20231029
未知机构2023-10-30
智度股份:2023年年度报告
财报2024-04-23
智度股份:思达高科2004年半年度报告
财报2004-07-22