猜你想问
这份报告的核心内容是什么?
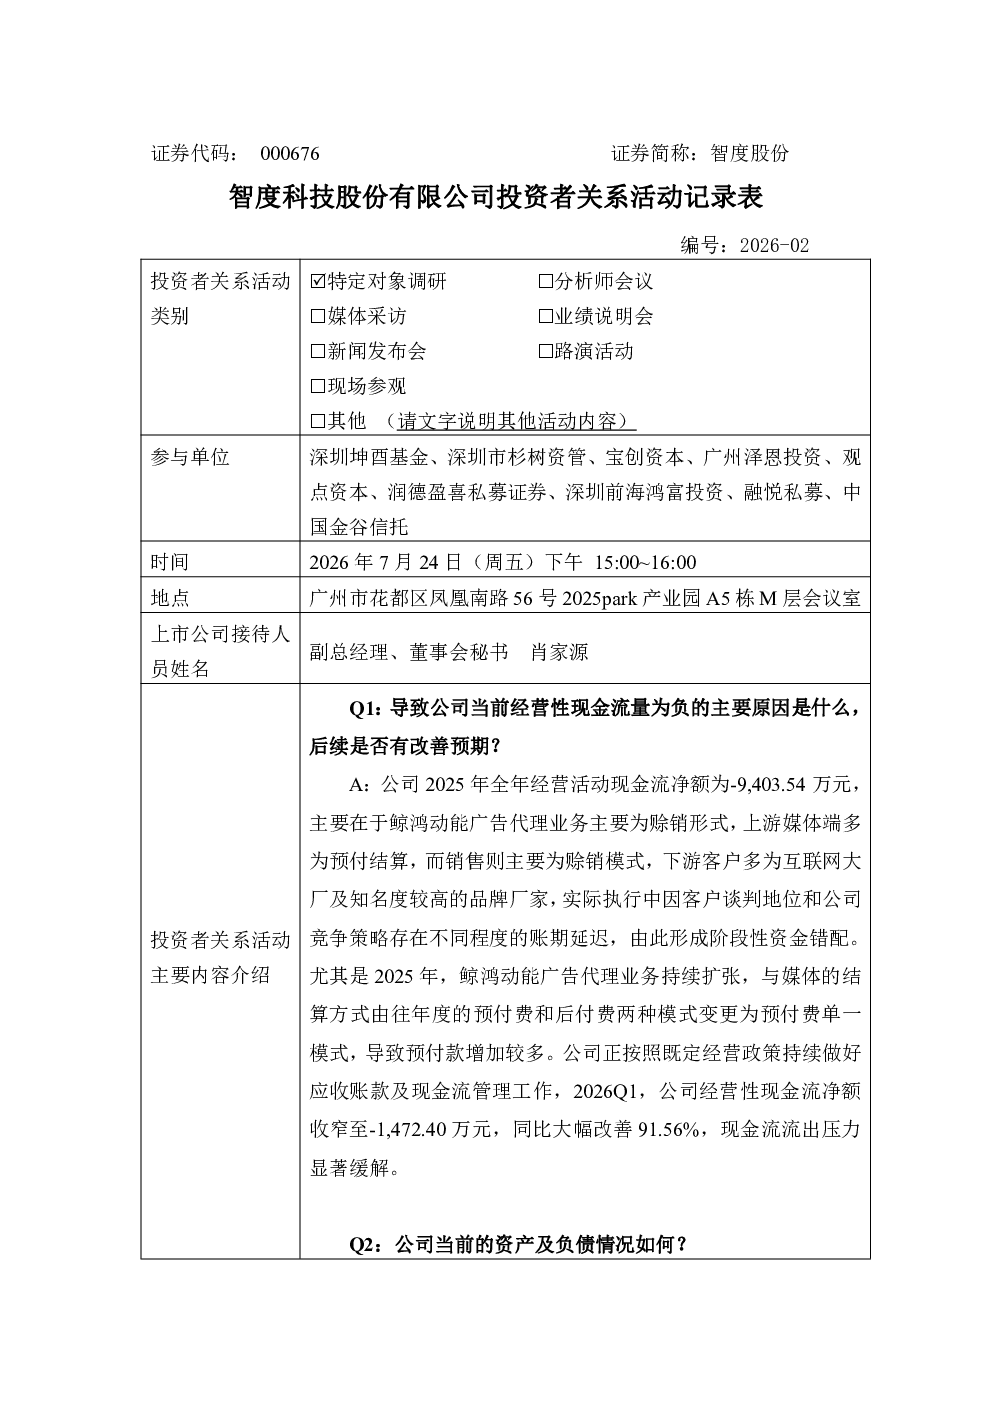
报告显示智度股份长期维持低负债、轻杠杆模式,财务安全边际高。截至2026Q1,资产负债率仅14.35%,总资产51.71亿元,以流动资产为主,核心资产为货币资金、应收账款和理财产品等,固定资产占比低,资产减值压力小。账面资金充裕,期末现金及现金等价物合计14.84亿元,包含8.66亿元货币资金与6.18亿元低风险、高流动性理财产品。负债以经营性应付账款为主,财务费用近年来均为负,利息收入覆盖利息支出,有息负债现金覆盖率4.67,流动比率5.15,财务结构抗周期、抗风险能力强。
互联网媒体和数字营销行业发展趋势如何?
智度股份的互联网媒体业务主要面向北美地区,客户包括Yahoo、Google等全球知名企业。数字营销业务上游与鲸鸿动能、百度、爱奇艺、抖音、小红书等头部平台深度合作,下游客户主要为拼多多、快手等互联网大厂和知名品牌广告主,覆盖电子、快消、游戏、跨境电商等领域。头部大客户贡献稳定基础营收,中小品牌、跨境客户持续放量,显示行业客户结构稳定,形成海内外双布局,发展前景良好。
报告重点分析了哪些方向?
报告重点分析了智度股份的财务结构安全边际、客户结构稳定性以及业务发展情况。在财务方面,公司低负债、轻杠杆模式确保了高安全边际;在客户方面,互联网媒体和数字营销业务形成海内外双布局,客户结构稳定,头部客户贡献稳定营收,中小及跨境客户持续放量;在业务发展方面,公司经营稳健,主营业务持续发展,盈利表现优化,现金流状况稳步改善。
当前市场对智度股份的判断是什么?
当前智度股份股价受人事变动、舆情及监管措施等影响呈下跌态势,但随着舆情平息和AI传媒板块行情好转,叠加公司发布业绩预增公告,股价出现反弹。公司经营稳健,主营业务持续发展,盈利表现优化;现金流方面,通过强化信用政策管控和优化媒体采购结算结构,稳步改善现金流状况。市场对公司的判断需关注其基本面修复和市场预期变化。
研报中提示了哪些风险?
报告提示的风险主要包括:公司股价受人事变动、舆情及监管措施等影响波动;股东回报方面,因存在未弥补亏损,近几年未进行现金分红或送红股,虽持续实施回购注销,但投资者获得感有待提升;行业竞争加剧可能影响客户结构和营收增长;宏观经济波动可能影响广告主预算和公司经营表现。需关注这些风险因素对公司未来发展的潜在影响。