猜你想问
伊之密研报核心内容是什么?
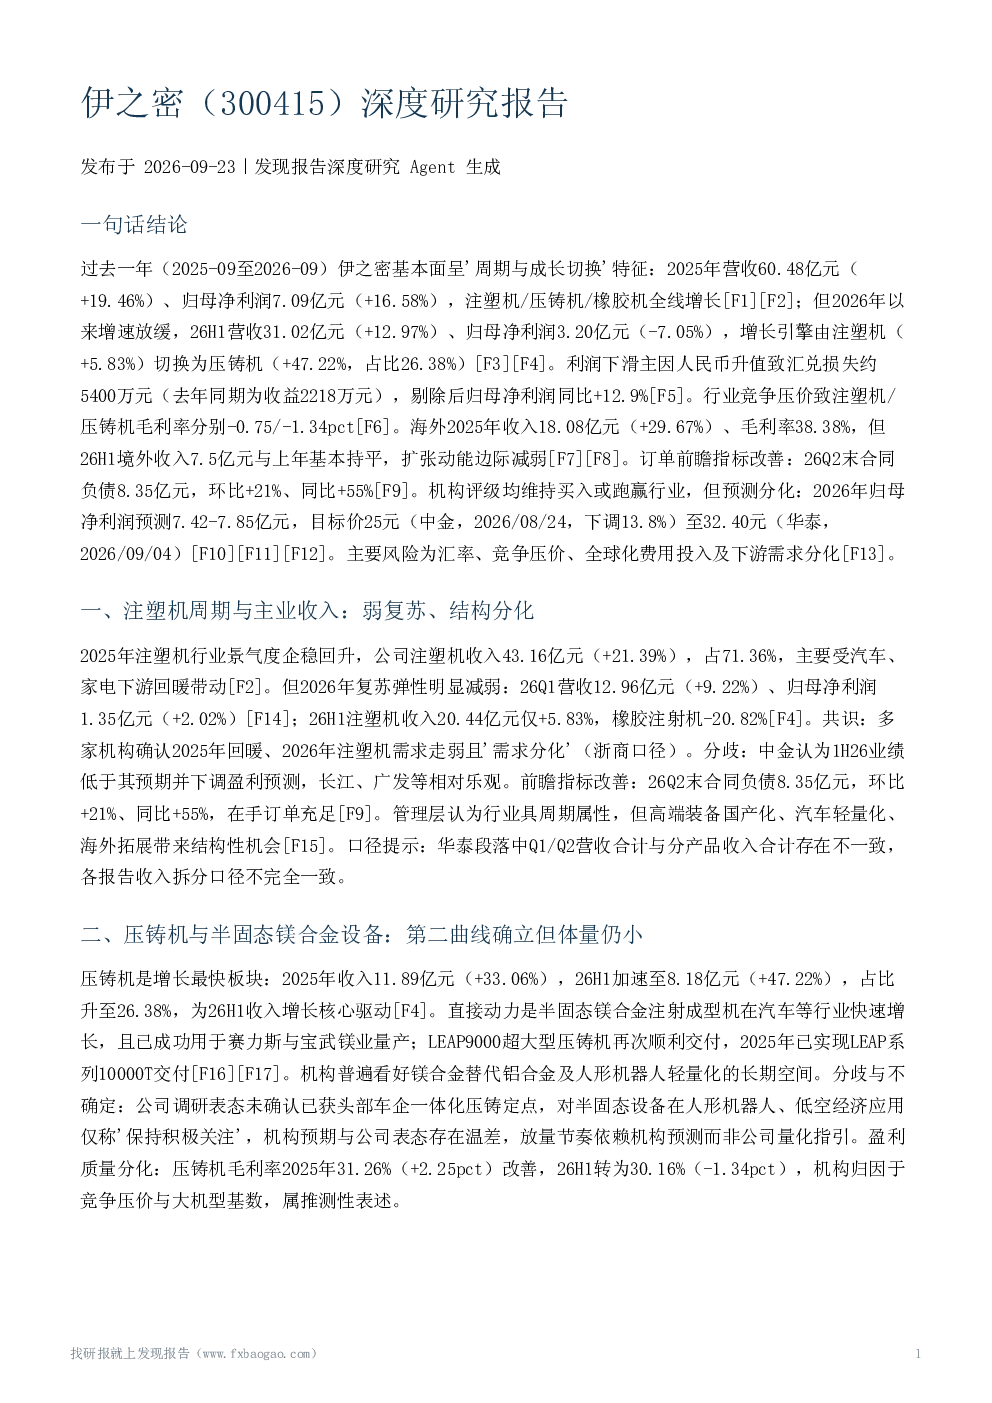
伊之密2025年基本面呈现“周期与成长切换”特征,注塑机收入增长21.39%但2026年上半年放缓至5.83%,压铸机/半固态镁合金设备成为新增长引擎,订单指标改善,剔除汇兑后经营盈利稳健,但短期利润受汇兑损失和竞争压价影响,机构评级分化。
压铸机行业发展趋势如何?
压铸机行业景气度企稳回升,但2026年复苏弹性减弱,机构认为需求走弱且分化。半固态镁合金注射成型机和超大型压铸机交付加速,机构看好镁合金替代铝合金及人形机器人轻量化长期空间,但公司未确认头部车企一体化压铸定点。
研报重点分析了哪些方向?
研报重点分析了注塑机周期与主业收入、压铸机与半固态镁合金设备增长动力、盈利能力变化(毛利率、净利率、期间费用率及汇兑影响)、海外拓展动能减弱及汇率拖累,以及机构盈利预测与估值分化等关键维度。
当前市场对伊之密的整体判断?
市场判断伊之密主业弱复苏,压铸机/镁合金设备构成新增长引擎,订单指标改善,剔除汇兑后经营盈利稳健,中长期成长逻辑获机构认可,但短期利润受压制,机构预测与目标价分化明显。
研报提示了哪些风险?
研报提示汇率风险、行业竞争加剧、全球化投入及下游需求分化为主要风险,机构提示高度一致但未明确原材料价格波动和新业务不及预期风险,此外存在半固态镁合金设备放量节奏不确定、机构口径差异、华泰报告数据矛盾、样本覆盖不完整、行业景气度判断未独立验证、公司未披露定点客户及订单规模等不确定性。
你可能感兴趣
300415 伊之密 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
【东北机械】今日股价大涨,我们于本周发布公司深度报告:伊之密迈向“一体化”超大型
未知机构2022-06-10
晨会聚焦:市场情绪回暖,关注个股深度:古井贡酒、格力电器、伊之密、扬农化工
中泰证券2019-12-18
【伊之密|深度报告】注塑机有望景气向上,一体化压铸打开新成长空间
未知机构2023-11-23
伊之密机构调研纪要
机械设备发现报告2025-06-06
伊之密:2020年第三季度报告全文
财报2020-10-28
伊之密机构调研纪要
机械设备发现报告2023-12-04
伊之密机构调研纪要
机械设备发现报告2023-09-15
伊之密机构调研纪要
机械设备发现报告2023-10-27
重点提示【伊之密】:注塑机有望景气向上,一体化压铸打开新成长空间,建议积极布局
未知机构2023-11-29