猜你想问
新天科技研报核心内容有哪些?
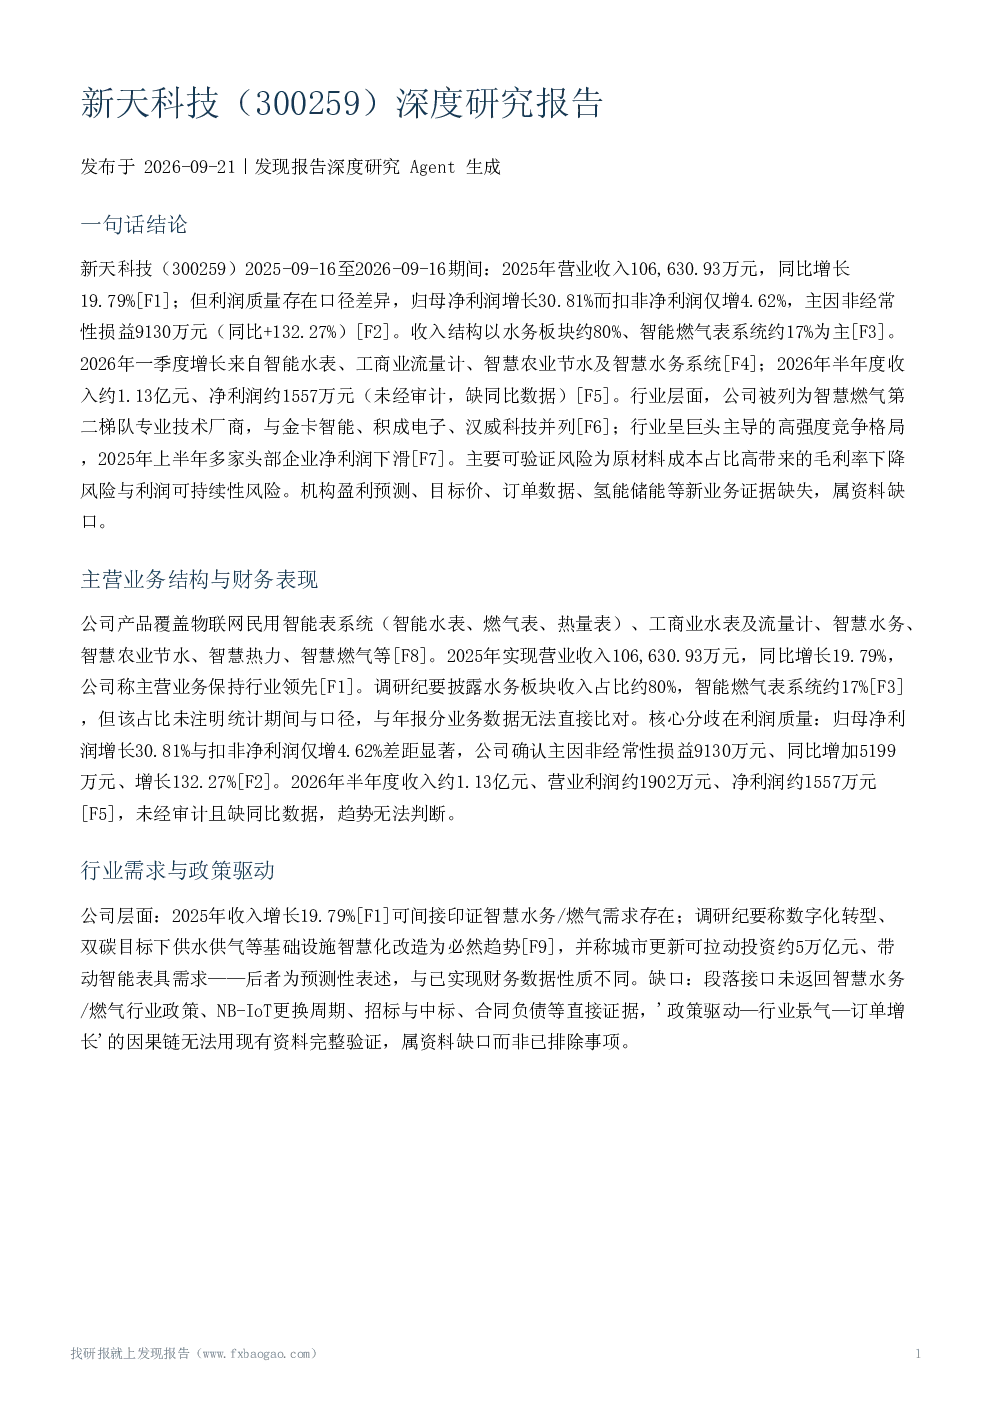
新天科技研报显示2025-2026年营收106.63亿元,同比增长19.79%,但归母净利润与扣非净利润增速差异显著,主因非经常性损益9130万元。收入结构以水务约80%、智能燃气表系统约17%为主,2026年一季度增长来自智能水表、工商业流量计等。报告分析公司产品覆盖物联网智能表系统、工商业水表及流量计、智慧水务等,但AI与水力模型应用属能力陈述,氢能、储能业务无证据确认。
智慧水务行业发展趋势如何?
智慧水务行业受数字化转型、双碳目标及城市更新驱动,但政策、NB-IoT更换周期、招标中标等直接证据缺失,'政策驱动—行业景气—订单增长'因果链无法验证。新天科技收入增长间接印证需求,但行业巨头主导竞争激烈,头部企业净利润下滑,竞争焦点转向综合能源服务与数字化能力。
报告重点分析了新天科技的哪些方面?
报告重点分析新天科技收入结构、财务表现、竞争地位与格局。公司产品覆盖物联网智能表系统、工商业水表及流量计、智慧水务等,2025年收入同比增长19.79%,但利润质量存在口径差异。新天科技被列为智慧燃气第二梯队厂商,与金卡智能、积成电子、汉威科技并列,行业巨头主导竞争激烈,跨界压力亦存。
当前智慧燃气市场现状如何?
智慧燃气市场由行业巨头主导竞争激烈,头部企业净利润下滑,竞争焦点转向综合能源服务与数字化能力。新天科技被列为第二梯队厂商,与金卡智能、积成电子、汉威科技并列。公司收入增长间接印证智慧燃气需求,但政策、NB-IoT更换周期、招标中标等直接证据缺失,'政策驱动—行业景气—订单增长'因果链无法验证。
研报提示了哪些风险?
研报提示可验证风险包括原材料成本占比高致毛利率下降、利润质量(非经常性损益可持续性存疑)、募投项目风险。假设风险如应收账款/坏账、下游招标波动等无证据。关键风险与不确定性包括利润质量风险、原材料成本风险、行业竞争加剧、半年度数据未经审计、信息缺口风险(订单、应收账款、商誉、募投项目等无证据)。