猜你想问
维力医疗2025年营收和利润情况如何?
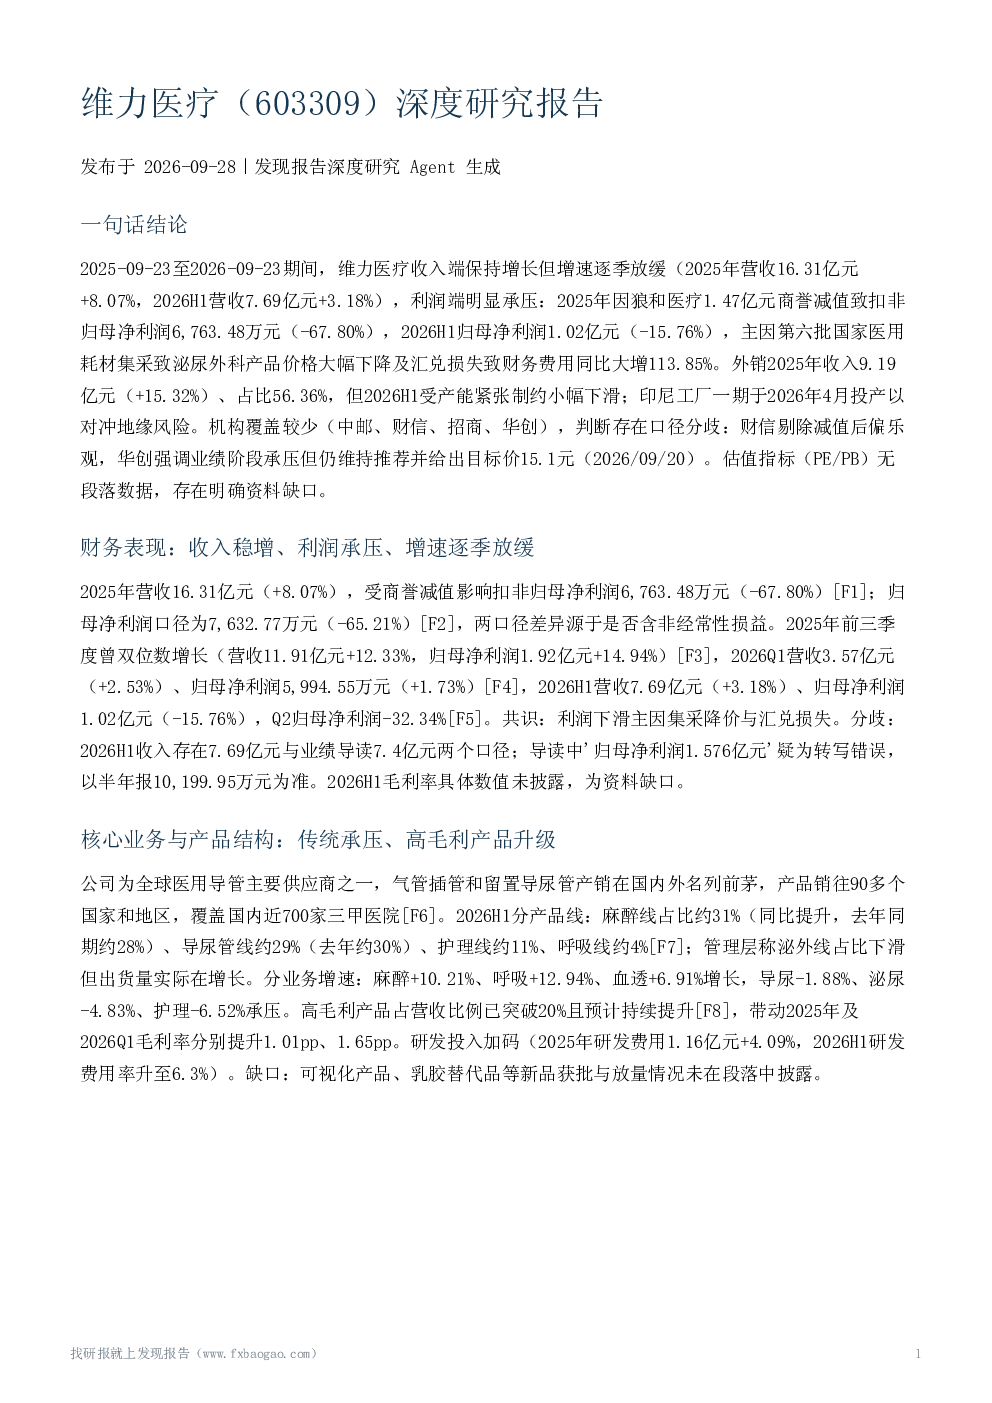
维力医疗2025年营收16.31亿元,同比增长8.07%,但增速逐季放缓;2026H1营收7.69亿元,增长3.18%。利润端受商誉减值影响较大,2025年扣非归母净利润为6763.48万元,同比下降67.80%;2026H1归母净利润1.02亿元,下降15.76%,主要原因是集采降价和汇兑损失。
维力医疗的产品结构及高毛利产品占比情况?
维力医疗产品结构中,麻醉线占比约31%、导尿管线约29%、护理线约11%、呼吸线约4%。高毛利产品占比已突破20%,带动整体毛利率提升。公司产品结构优化,高毛利产品贡献度增加,有助于提升盈利能力。
维力医疗海外市场布局及印尼工厂的作用?
维力医疗海外市场收入占比56.36%,2025年外销收入9.19亿元,增长15.32%。为对冲地缘风险,公司印尼工厂一期计划于2026年4月投产,设计年产能4000万支,有助于分散市场风险,提升国际竞争力。
机构对维力医疗的观点及分歧点有哪些?
中邮、财信、招商、华创四家券商覆盖维力医疗,机构观点存在分歧。主要分歧在于2026H1收入口径(7.69亿元 vs 导读7.4亿元)、2025年归母净利润数据(7632.77万元 vs 扣非6763.48万元)、汇率影响(2026H1财务费用大增113.85%)以及机构基调差异(财信偏乐观,华创强调业绩承压但仍维持推荐)。
维力医疗面临的主要风险及不确定性有哪些?
维力医疗面临的主要风险包括集采降价、汇率波动、海外贸易与地缘风险、商誉减值、政策与合规风险。关键不确定性在于龙头地位缺乏第三方验证(市占率、竞争对手份额数据缺失)、估值指标(PE/PB)数据缺失、新品管线(可视化产品、乳胶替代品)进展未披露,以及机构覆盖有限导致市场一致预期不明确。
你可能感兴趣
维力医疗 603309 2026年半年度业绩说明会
未知机构2026-08-28
603309 维力医疗 维力医疗投资者关系活动记录表 20260731
未知机构2026-07-31
维力医疗(603309)交流纪要-调研纪要
未知机构2023-08-14
维力医疗深度研究报告:从低耗到高耗,开启新一轮高增长
医药生物华创证券2025-04-29
2024年医药底部掘金系列深度解读电话会(一)- 维力医疗
未知机构2024-01-25
塞力医疗(603716)深度研究报告
发现报告2026-09-29
维力医疗未来3年业绩稳健增长可期低位建议关注海外业务方面
未知机构2026-03-12
维力医疗:维力医疗2023年年度报告
财报2024-04-19
维力医疗:维力医疗2022年半年度报告全文
财报2022-07-29
维力医疗:维力医疗2024年第三季度报告
财报2024-10-19