猜你想问
九典制药研报核心内容是什么?
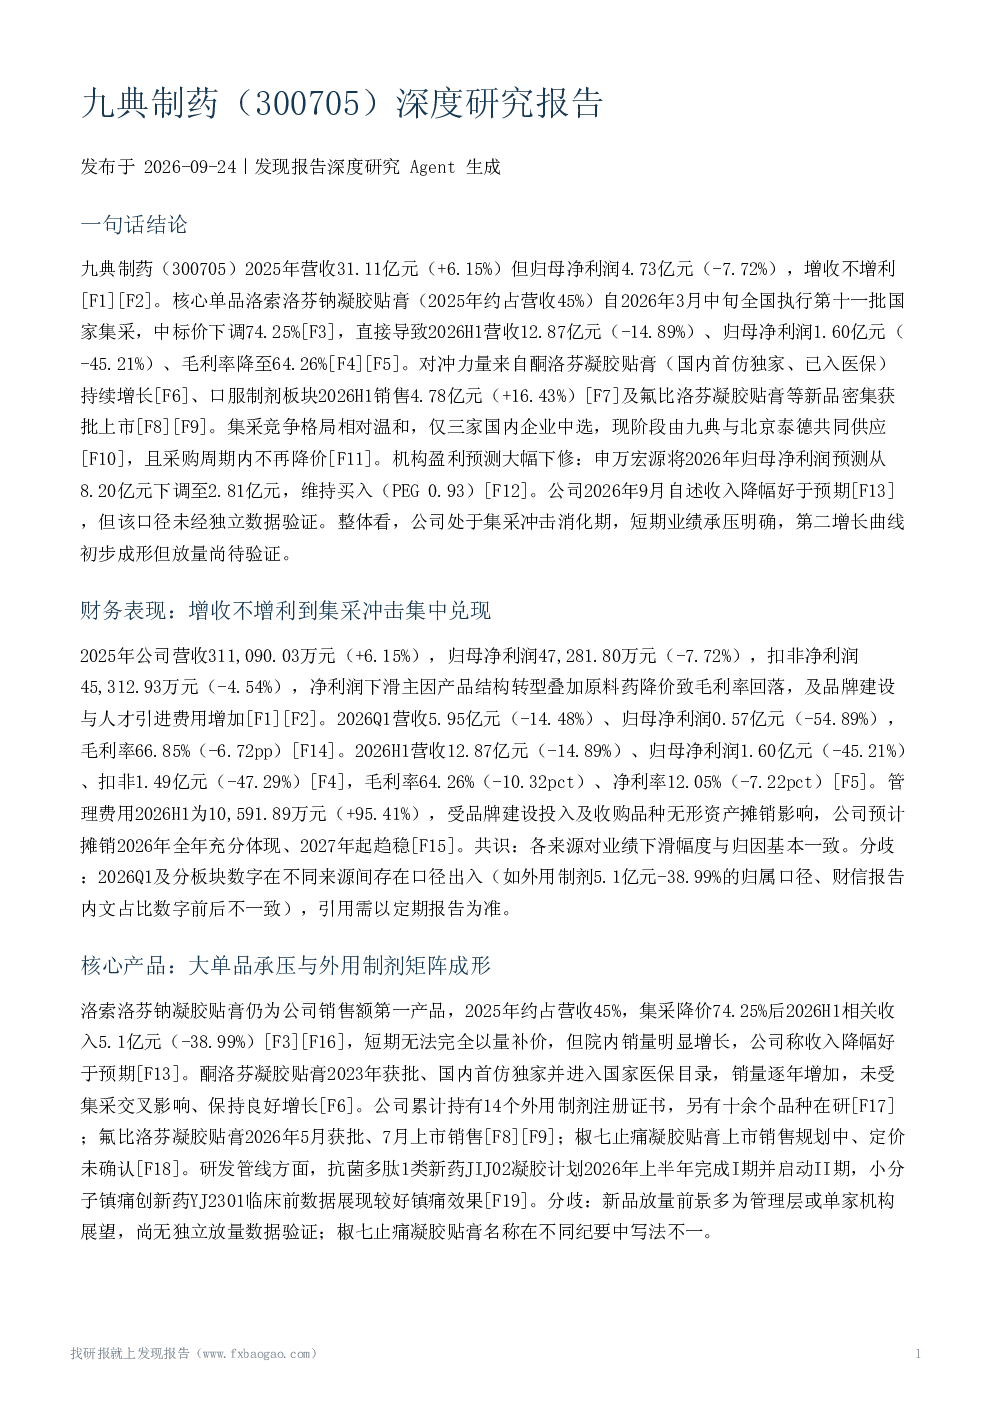
九典制药研报显示,2025年公司营收31.11亿元增长6.15%,但归母净利润下滑7.72%。2026H1洛索洛芬钠凝胶贴膏集采降价74.25%导致营收12.87亿元下降14.89%、归母净利润1.60亿元下降45.21%。洛索洛芬钠凝胶贴膏占营收45%,集采后收入5.1亿元下降38.99%。酮洛芬凝胶贴膏销量稳定增长,2026H1外用制剂板块销售4.78亿元增长16.43%。氟比洛芬凝胶贴膏等新品密集获批上市。
外用制剂行业发展趋势如何?
外用制剂行业受集采政策影响显著,洛索洛芬钠凝胶贴膏集采降价74.25%是业绩下滑核心变量,但采购周期至2028年底不再降价。酮洛芬凝胶贴膏已纳入医保,氟比洛芬凝胶贴膏暂未纳入后续集采。现阶段集采中选企业仅三家(九典与北京泰德共同供应),竞争格局相对温和,但机构提示竞争可能恶化。外用制剂市场仍存在结构性机会,新品密集获批上市,企业需加快产品迭代和多元化布局。
研报重点分析了哪些方向?
研报重点分析了九典制药业绩表现、核心产品结构、政策影响及竞争格局。业绩方面呈现增收不增利,洛索洛芬钠凝胶贴膏集采影响显著。产品方面,洛索洛芬钠凝胶贴膏占比45%但受集采冲击,酮洛芬凝胶贴膏销量稳定增长,氟比洛芬凝胶贴膏等新品密集获批。政策影响方面,集采降价74.25%是核心变量,医保准入方面酮洛芬凝胶贴膏已纳入医保。竞争格局方面,现阶段双寡头供应,但机构提示竞争可能恶化。
当前市场对九典制药的判断是什么?
当前市场对九典制药的判断显示公司处于集采冲击消化期,2026年业绩下滑明确,但竞争格局稳固(双寡头供应)。外用制剂矩阵扩容、口服制剂增长及酮洛芬凝胶贴膏放量构成结构性对冲。机构(申万宏源)维持买入评级(PEG 0.93),但盈利预测大幅下修。需关注洛索洛芬钠凝胶贴膏销量增速、新品放量与定价、管理费用摊销、第十二批集采范围及创新管线进展。
研报提示了哪些风险?
研报提示的主要风险包括:产品集中度较高,洛索洛芬钠凝胶贴膏占比45%,降价影响显著;短期补量无法完全以量补价;管理费用因品牌建设及无形资产摊销大幅增长(2026H1+95.41%);竞争恶化风险,机构提示销售不及预期、研发失败等;新品不确定性,椒七止痛凝胶贴膏定价未确认,氟比洛芬凝胶贴膏集采前景不明;研发风险,创新管线进展存在推迟可能。