猜你想问
九典制药2026年半年度业绩表现如何?
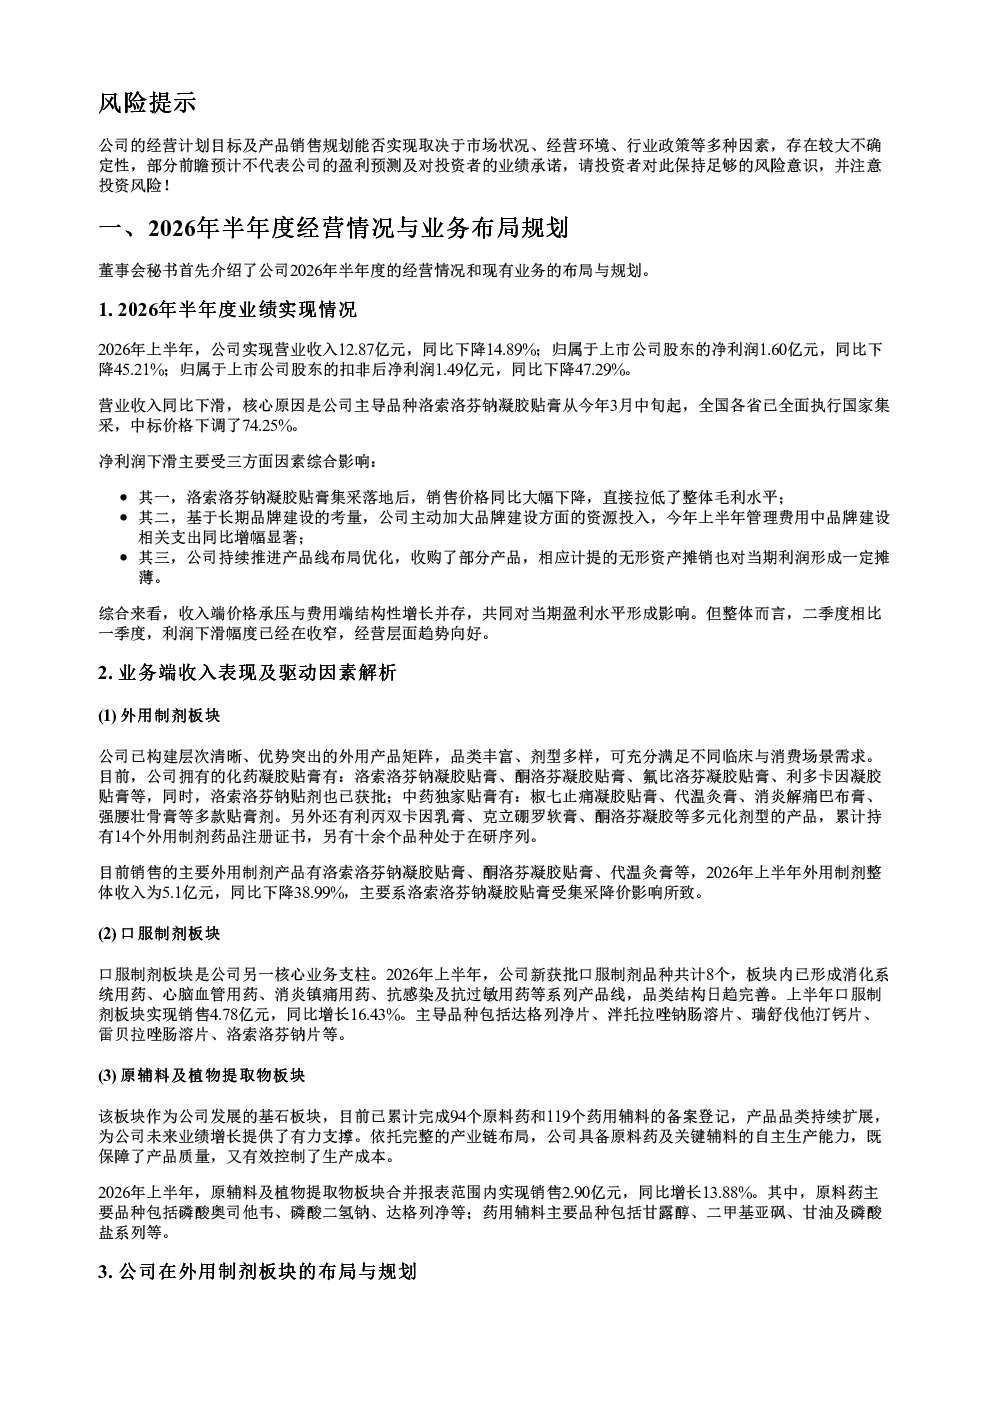
九典制药2026年半年度营业收入12.87亿元,同比下降14.89%;净利润1.60亿元,同比下降45.21%;扣非净利润1.49亿元,同比下降47.29%。业绩下滑主要受洛索洛芬钠凝胶贴膏国家集采影响,中标价格下调74.25%,导致毛利水平下降。但二季度利润下滑幅度收窄,经营层面趋势向好。
九典制药外用制剂板块发展情况及未来规划?
外用制剂板块收入5.1亿元,同比下降38.99%,主要受洛索洛芬钠凝胶贴膏集采降价影响。公司拥有14个外用制剂药品注册证书,重点产品包括洛索洛芬钠凝胶贴膏、酮洛芬凝胶贴膏、氟比洛芬凝胶贴膏、代温灸膏及椒七止痛凝胶贴膏。未来将围绕化药凝胶贴膏、中药独家贴膏及多元化剂型产品布局,洛索洛芬钠贴剂已获批,代温灸膏定位为重要增长品种,椒七止痛凝胶贴膏计划推进2027年医保谈判。
九典制药品牌建设有哪些具体措施?
九典制药推出超级符号「九典镇痛先生」,定位「镇痛贴剂专家」,传播口号为「贴膏药选九典」。通过品牌升级战略强化线上线下协同,巩固品牌领先地位。此举旨在提升品牌辨识度,强化消费者心智占领,为贴膏剂产品线持续增长奠定基础。
外用贴膏剂行业发展趋势如何?
外用贴膏剂市场总规模约236亿元,中成药贴膏占比63%。行业呈现多元化发展趋势,化药贴膏以洛索洛芬钠、酮洛芬等为主,中成药贴膏如代温灸膏、椒七止痛凝胶贴膏等凭借差异化定位获得市场认可。未来行业将向品牌化、功能细分方向发展,头部企业凭借产品矩阵优势有望进一步扩大市场份额。
九典制药面临哪些经营风险?
九典制药面临的主要经营风险包括:洛索洛芬钠凝胶贴膏集采降价持续影响毛利水平;品牌建设投入增加导致管理费用增长;部分在研品种尚未获批存在不确定性;新获批品种的市场推广效果有待观察。此外,行业竞争加剧及医保控费政策变化也可能对公司经营产生不利影响。
你可能感兴趣
300705 九典制药 300705九典制药投资者关系管理信息20260824
未知机构2026-08-24
九典制药300705调研纪要20260805
未知机构2026-08-05
九典制药300705调研纪要20260706
未知机构2026-07-06
九典制药(300705)-调研纪要
医药生物未知机构2022-10-07
九典制药(300705)-国盛策略会纪要
医药生物未知机构2022-01-12
300705 九典制药 300705九典制药投资者关系管理信息20260724
未知机构2026-07-24
300705 九典制药 300705九典制药投资者关系管理信息20260910
未知机构2026-09-11
九典制药(300705)-2021年年度及2022年第一季度业绩说明电话会议
医药生物未知机构2022-05-06
300705 九典制药 300705九典制药投资者关系管理信息20260731
未知机构2026-07-31
300705 九典制药 300705九典制药投资者关系管理信息20260805
未知机构2026-08-05