猜你想问
竞业达这份深度报告主要分析了什么内容?
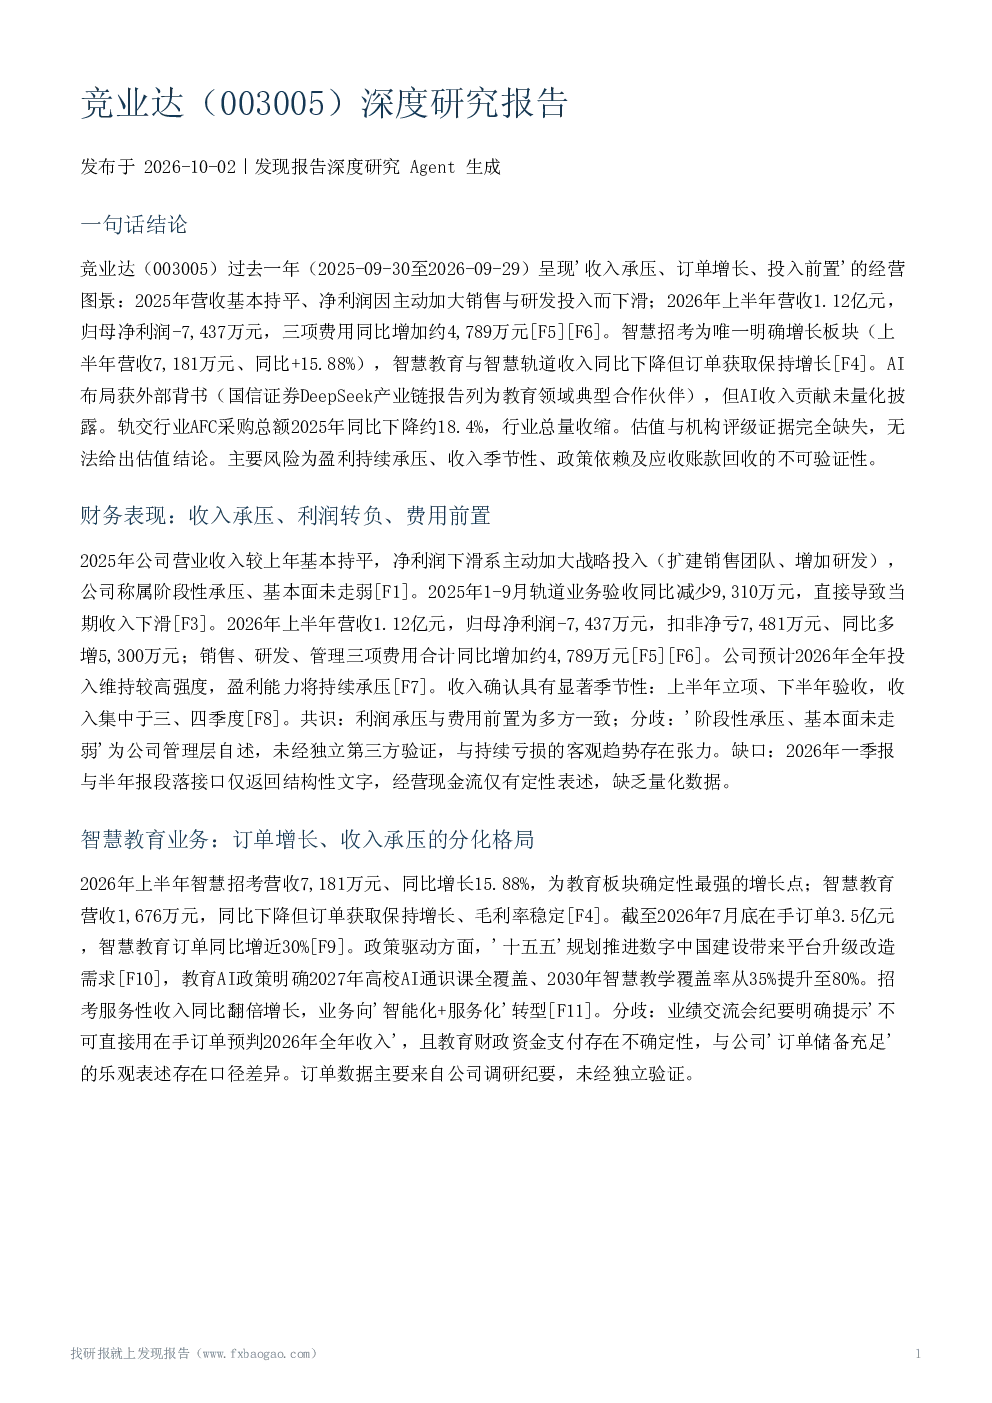
这份深度报告主要分析了竞业达2025年的经营状况和2026年上半年的财务表现,指出公司营收基本持平但净利润下滑,主要原因是主动加大销售与研发投入。报告重点分析了智慧招考和智慧教育业务,显示智慧招考营收同比增长15.88%,而智慧教育营收同比下降。此外,报告还探讨了智慧轨道交通业务,指出营收同比下降但订单获取保持增长。报告还分析了AI与大模型布局,指出公司已完成教育、招考领域垂类大模型国家网信办双备案,但商业化贡献未量化。最后,报告评估了竞争格局,指出公司在智慧招考领域有一定卡位,但在智慧轨道领域面临行业收缩和激烈竞争。
智慧教育行业的发展趋势如何?
智慧教育行业的发展趋势受政策驱动明显,'十五五'规划推进数字中国建设,教育AI政策明确2027年高校AI通识课全覆盖、2030年智慧教学覆盖率提升至80%。目前,智慧教育业务呈现订单增长与收入承压的分化格局,智慧招考营收同比增长15.88%,业务向‘智能化+服务化’转型,而智慧教育营收同比下降。尽管订单获取保持增长,但教育财政资金支付存在不确定性,政策目标落地节奏也存在不确定性。
报告重点分析了竞业达的哪些业务方向?
报告重点分析了竞业达的智慧教育业务和智慧轨道交通业务。在智慧教育业务方面,报告指出智慧招考营收同比增长15.88%,智慧教育营收同比下降,但订单获取保持增长。在智慧轨道交通业务方面,报告指出营收同比下降但订单获取保持增长,轨道AI产品已在北京、济南等地铁规模化落地。此外,报告还分析了AI与大模型布局,指出公司已完成教育、招考领域垂类大模型国家网信办双备案,但商业化贡献未量化。
当前智慧轨道市场的现状如何?
当前智慧轨道市场面临行业收缩和竞争压力。2025年城轨AFC系统采购合同总额约19.51亿元,同比下降约18.4%,无新增城轨建设规划获批。行业从‘重建设’转向‘建运并重、提质增效’,改造项目占比提升至约45%。虽然竞业达在智慧轨道业务中订单获取保持增长,但行业总量收缩约18.4%,其轨交订单增长的可持续性缺乏交叉验证。此外,行业竞争者较多,中标前列企业为浙江众合、上海华虹计通等,但行业报告未列竞业达中标数据,其细分市场份额无法量化。
研报提示了哪些主要风险?
研报提示了竞业达面临的主要风险,包括盈利持续承压、收入季节性与验收节奏波动、政策依赖、应收账款回收风险等。具体而言,2026年上半年归母净利润为-7,437万元,公司明确2026年全年盈利能力将持续承压。收入确认集中于三、四季度,上半年立项、下半年验收,轨道业务验收节奏波动曾直接导致收入下滑。业务与教育数字化、“十五五”规划高度相关,政策目标落地节奏存在不确定性。此外,应收账款回收风险仅有定性表述,缺乏金额、账期与坏账准备数据。客户集中度、商誉及减值风险无直接披露,轨交行业总量收缩也带来额外风险。