猜你想问
广联航空近一年核心变化是什么?
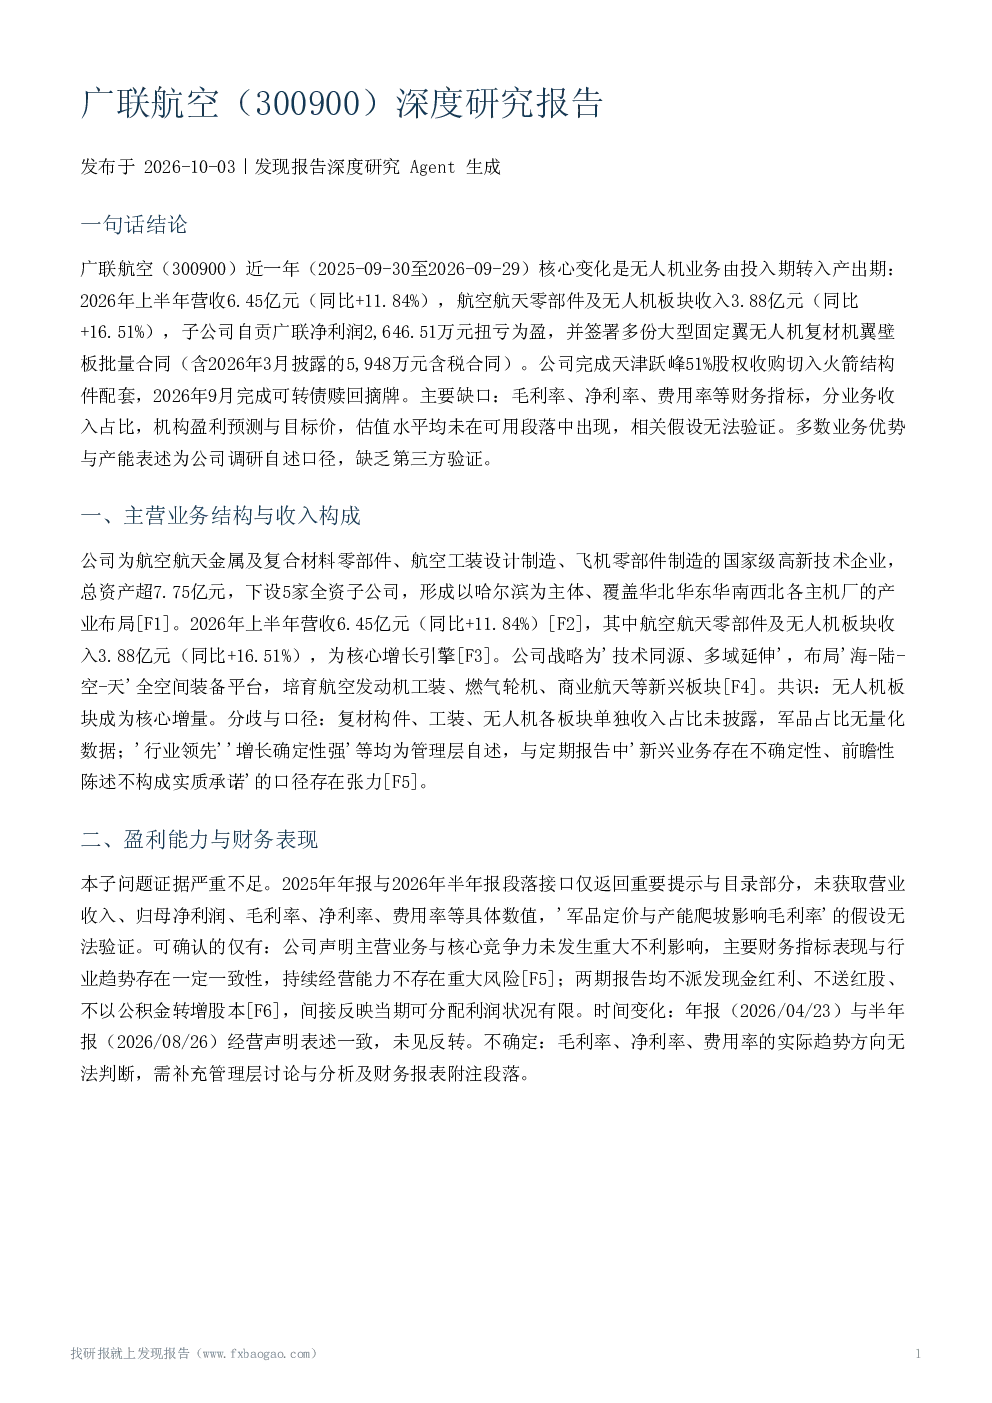
广联航空近一年核心变化是无人机业务由投入期转入产出期,航空航天零部件及无人机板块收入显著增长。子公司自贡广联扭亏为盈,并签署多份大型固定翼无人机复材机翼壁板批量合同。公司完成天津跃峰51%股权收购,切入火箭结构件配套,并完成可转债赎回摘牌。
广联航空无人机业务发展情况如何?
广联航空无人机业务由投入期转入产出期,航空航天零部件及无人机板块收入同比+16.51%,达到3.88亿元。子公司自贡广联净利润扭亏为盈,达到2,646.51万元。公司签署多份大型固定翼无人机复材机翼壁板批量合同,订单能见度与交付确定性较高。
广联航空的业务结构与收入构成是怎样的?
广联航空为航空航天金属及复合材料零部件、航空工装设计制造、飞机零部件制造的国家级高新技术企业,总资产超7.75亿元。公司下设5家全资子公司,形成以哈尔滨为主体、覆盖华北华东华南西北各主机厂的产业布局。战略为'技术同源、多域延伸',布局'海-陆-空-天'全空间装备平台。无人机板块成为核心增长引擎,但复材构件、工装、无人机各板块单独收入占比及军品占比未披露。
广联航空的市场现状如何?
广联航空客户覆盖航空工业集团、中国航发、中国商飞、中国兵器、航天科技、航天科工下属多家主机厂与科研院所,反映军品配套体系准入资质。自述掌握复材成型、高精度数控加工、真空电子束焊等核心工艺,构建从预浸料制备到整机交付的全产业链体系。在两机领域推行总成交付模式形成差异化优势。但无第三方同业对比数据,无法与复材同业量化比较市占率。
广联航空研报有哪些风险提示?
广联航空客户集中于军工集团下属单位,回款条款与履约风险未披露,集中度无量化数据。新兴业务未来发展存在不确定性,前瞻性陈述不构成实质承诺。两期定期报告均不进行利润分配,间接反映当期可分配利润有限。毛利率、净利率趋势未知,军品定价与产能爬坡对盈利的影响无法评估。商业航天等新兴板块项目跟进缺乏订单金额证据,兑现节奏不确定。
你可能感兴趣
广联航空300900调研纪要20260714
未知机构2026-07-14
300900 广联航空 300900广联航空投资者关系管理信息20260714
未知机构2026-07-14
300900 广联航空 300900广联航空投资者关系管理信息20260903
未知机构2026-09-03
300900 广联航空 300900广联航空投资者关系管理信息20260910
未知机构2026-09-10
广联航空机构调研纪要
国防军工发现报告2026-01-23
广联航空7贝塔分析商业航天涨今日催化小作文
未知机构2025-12-11
广联航空机构调研纪要
国防军工发现报告2026-02-25
广联航空机构调研纪要
国防军工发现报告2025-12-11
广联航空机构调研纪要
国防军工发现报告2024-09-06
广联航空机构调研纪要
国防军工发现报告2024-05-08