猜你想问
指南针最新财报核心数据有哪些?
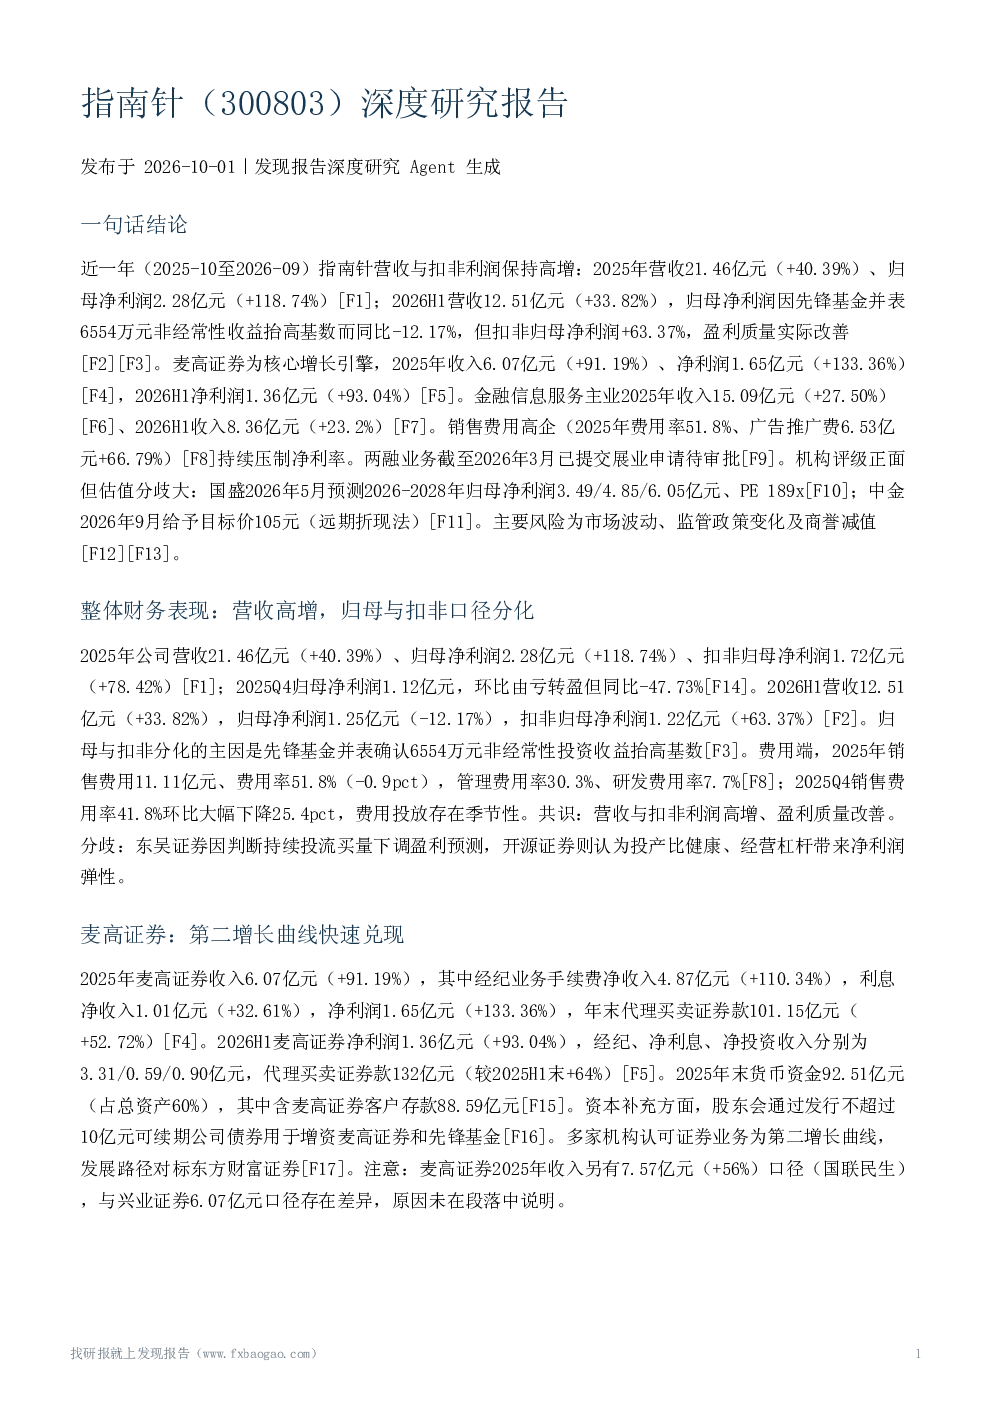
指南针近一年营收与扣非利润保持高增,2025年营收21.46亿元(+40.39%)、归母净利润2.28亿元(+118.74%);2026H1营收12.51亿元(+33.82%),扣非归母净利润+63.37%。麦高证券为核心增长引擎,2025年收入6.07亿元(+91.19%)、净利润1.65亿元(+133.36%);2026H1净利润1.36亿元(+93.04%)。金融信息服务主业2025年收入15.09亿元(+27.50%)、2026H1收入8.36亿元(+23.2%)。销售费用高企(2025年费用率51.8%、广告推广费6.53亿元+66.79%),持续压制净利率。两融业务截至2026年3月已提交展业申请待审批。
指南针所处赛道发展趋势如何?
指南针所处的金融信息服务赛道,闭环获客模式增速居行业前列,通过'广告获客→软件分级收费→存量用户向麦高证券导流→经纪交易变现'模式实现业务闭环。公司近2400人直销团队提供全流程深度服务,获客投入加码,2025年广告宣传及网络推广费用6.53亿元(+66.79%),新增注册用户和付费用户大幅增长。业务与证券市场总成交额呈正相关和滞后性,体现了该赛道的增长潜力与行业地位。
指南针报告重点分析了哪些方向?
指南针报告重点分析了公司'金融信息服务+券商'双轮增长逻辑,包括金融信息服务主业的闭环获客模式与快速增长的麦高证券业务。报告详细解析了营收与扣非利润的高增表现,特别是麦高证券作为第二增长曲线的快速兑现,以及销售费用对净利率的持续压制。同时,报告还探讨了公司独特的直销团队壁垒、牌照优势以及在市场周期中的高Beta属性。
当前指南针市场现状如何被判断?
指南针市场现状被判断为营收与扣非利润高增,但归母净利润因非经常性收益确认存在口径分化。机构普遍认可公司主业增速与麦高证券作为第二增长曲线的潜力,但对其销售费用率较高(2025年51.8%)表示关注,认为持续投流买量可能影响盈利质量。市场关注点已从营收高增转向扣非利润质量、销售费用率变化、资本补充方式调整及两融业务审批进度。
指南针研报提示哪些风险?
指南针研报提示的主要风险包括市场波动、监管政策变动、专业技术人员流失、互联网系统及数据安全风险、金融产品创新法律监管风险、经营业绩全年分布不均衡风险。此外,券商点评还提示资本市场大幅波动、证券业务不及预期、同业竞争加剧、商誉减值风险。报告未涵盖获客成本上升、证券业务合规风险及减值风险等,且部分关键指标如续费率、产品定价、客户数、两融余额等缺失。