猜你想问
南华仪器2025年业绩增长主要来自哪里?
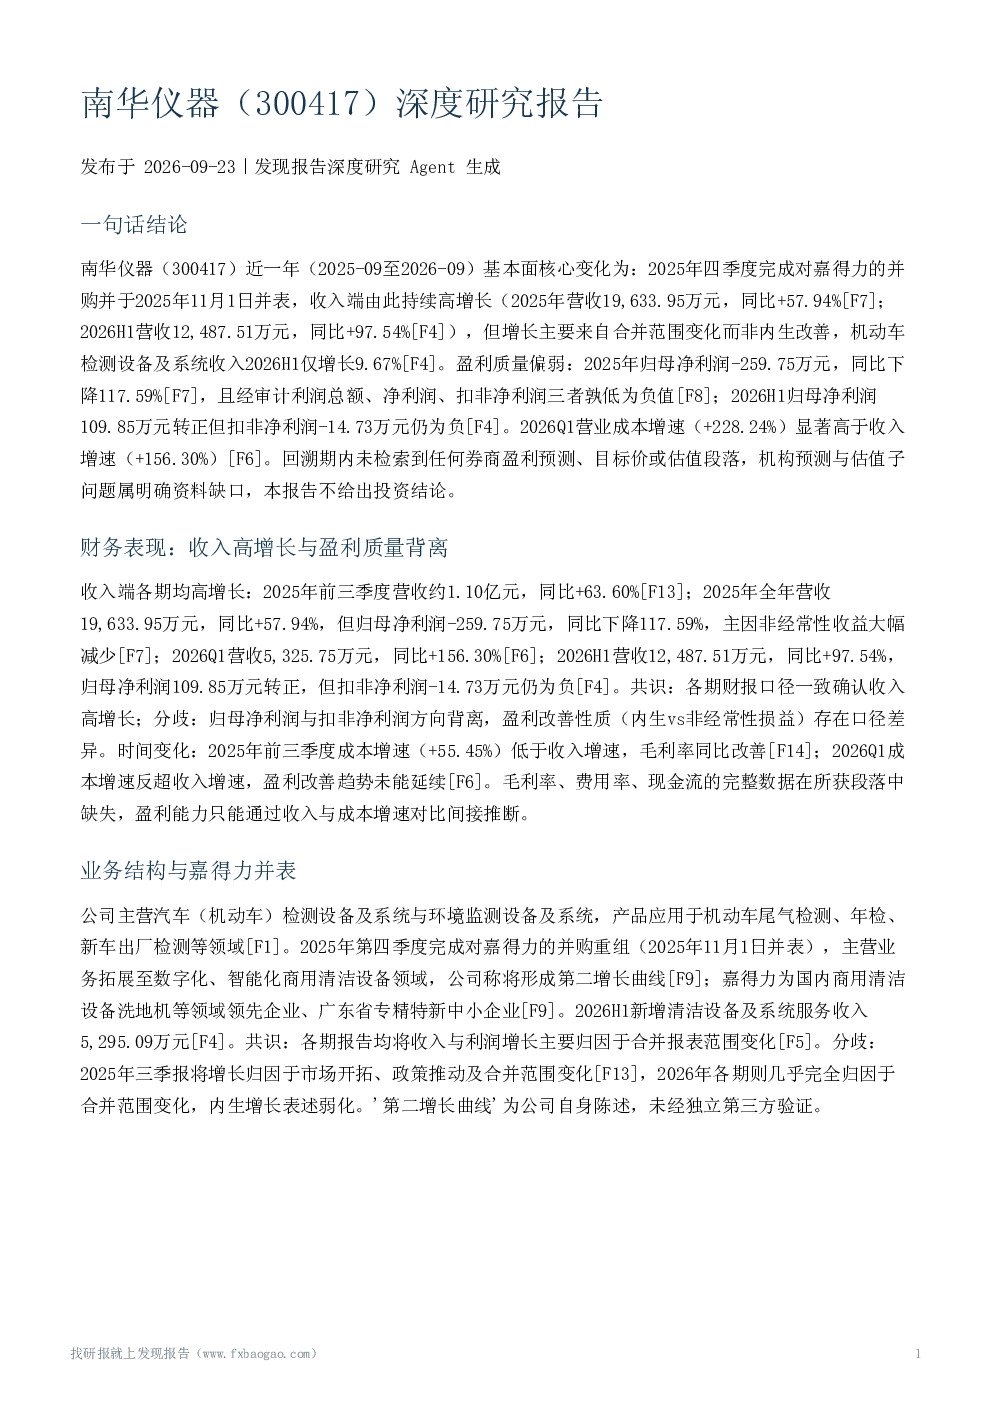
南华仪器2025年业绩增长主要来自对嘉得力的并购并表,2025年营收同比增长57.94%,2026H1营收同比增长97.54%。但值得注意的是,机动车检测设备及系统收入2026H1仅增长9.67%,显示内生增长乏力,高增长主要归因于合并范围变化而非自身业务改善。
南华仪器第二增长曲线是什么?
南华仪器通过2025年四季度并购嘉得力,拓展至数字化、智能化商用清洁设备领域,形成第二增长曲线。公司拥有非分散红外光谱高精检测技术,获评国家工信部专精特新'小巨人'等资质,但该业务板块的具体发展情况及盈利贡献尚未明确披露。
南华仪器当前面临哪些主要风险?
南华仪器面临的主要风险包括:嘉得力2026年业绩承诺完成情况不确定,公司未作确定性表态;盈利质量偏弱,2025年归母净利润为-259.75万元,2026H1扣非净利润仍为负;成本费用压力较大,2026Q1营业成本增速高于收入增速;商誉减值风险程度未知,机构预测与估值方面存在重大资料缺口。
南华仪器所处行业发展趋势如何?
南华仪器所处行业受益于相关政策推动销量增加,但具体政策内容未披露,政策持续性不确定。公司基于气体检测技术布局可燃气体探测器,预期行业将迎来新发展机遇,但落地时间与规模不确定。此外,行业层面的竞争格局、环保政策与机动车检测标准变化等关键信息缺失,需进一步关注。
南华仪器研报有哪些关键数据缺失?
南华仪器研报中存在多项关键数据缺失,包括机构预测与估值(无券商研报)、毛利率、费用率、现金流、分业务毛利率、客户集中度、市场份额等;嘉得力业绩承诺的具体金额、承诺期与补偿条款未披露;股东减持、股权激励、分红、回购等信息缺失,交叉验证资料不足,影响综合判断。
你可能感兴趣
联讯仪器(688808)深度研究报告
发现报告2026-10-12
科学服务行业深度研究报告:大国崛起下的黄金赛道之仪器篇
休闲服务华创证券2022-02-27
天瑞仪器(300165)深度研究报告
发现报告2026-09-21
联讯仪器(688808)深度研究报告:AI光模块测试卖铲人,国产高端测试仪器稀缺龙头
华创证券2026-07-09
理邦仪器云服务系列深度研究报告:最具延展性的MXaaS公司之一
医药生物国泰君安证券2015-05-04
深度研究报告测量测试仪器夯实底座,拟收购伽蓝特光通信测试业务扬帆起航
华创证券2026-04-27
理邦仪器(300206)深度研究报告
发现报告2026-09-21
南华生物(000504)深度研究报告
发现报告2026-09-18
海南华铁(603300)深度研究报告
发现报告2026-09-28
南华仪器:2023年半年度报告
财报2023-08-29