猜你想问
立昂微基本面在2025-2026年有哪些明确拐点?
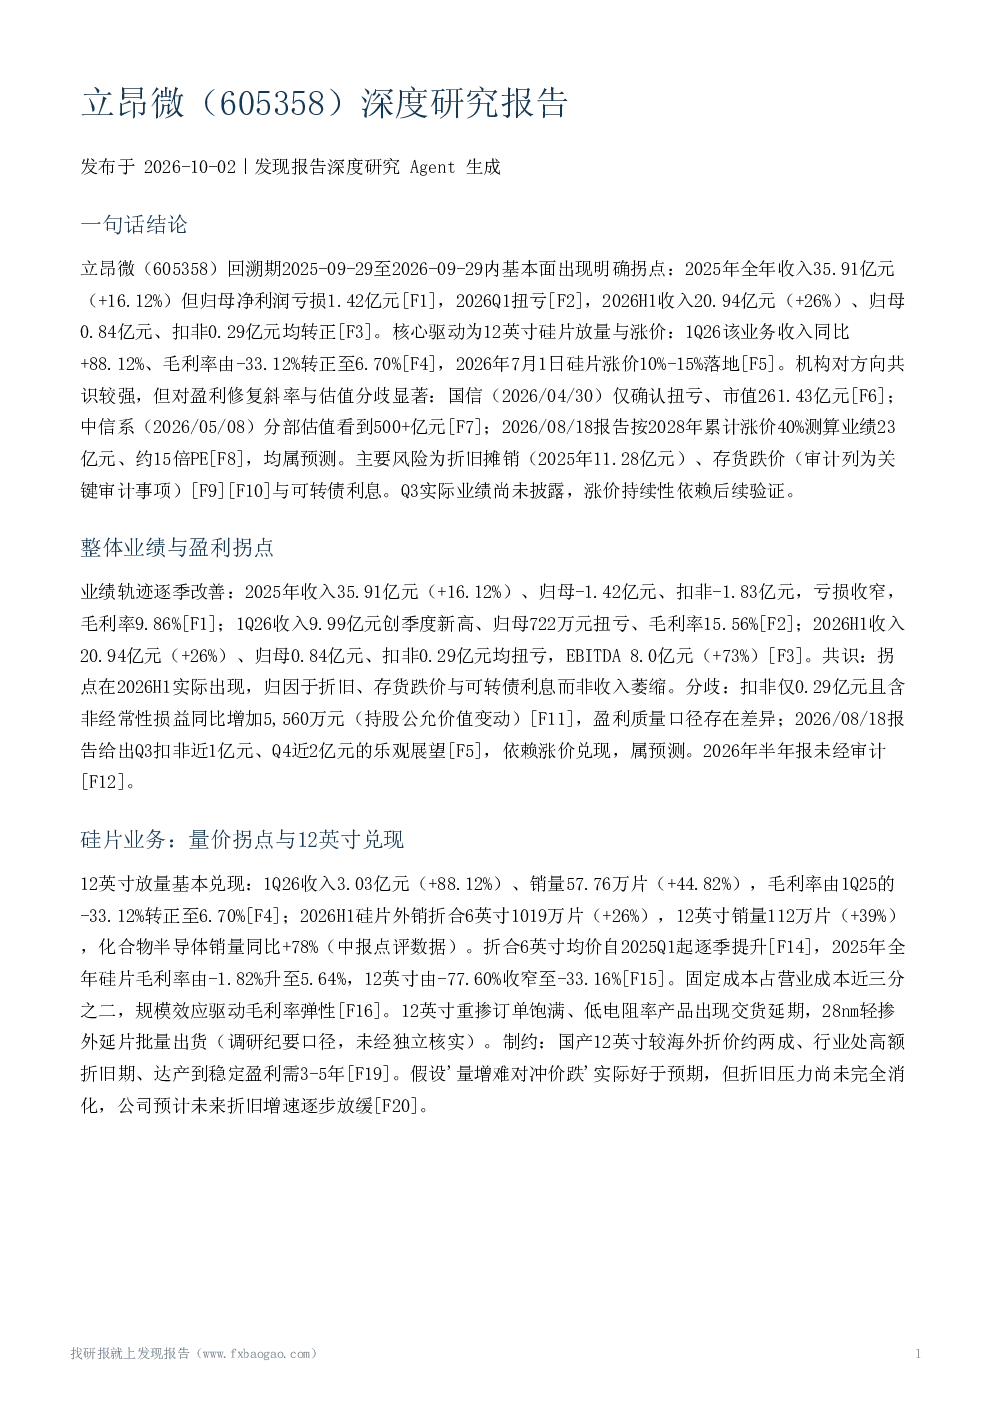
立昂微在2025-2026年回溯期内出现明确拐点,核心驱动为12英寸硅片放量与涨价。2025年全年收入35.91亿元(+16.12%),归母净利润亏损1.42亿元,但2026年Q1扭亏,2026H1收入20.94亿元(+26%)、归母净利润0.84亿元、扣非净利润0.29亿元均转正,EBITDA 8.0亿元(+73%)。12英寸硅片业务在2026年Q1收入同比+88.12%,毛利率由-33.12%转正至6.70%
半导体行业景气度如何?
半导体行业经历从去库尾声到量价齐升的反转,AI为核心驱动,2026年客户库存天数连续4个月环比下降。立昂微7月1日全系列提价10%-15%,为国内首家落地,行业国产12英寸硅片折价约两成,国内厂商仍处高额折旧期
报告重点分析了立昂微的哪些方面?
报告重点分析了立昂微12英寸硅片放量与涨价的核心驱动,固定成本占比高但规模效应驱动毛利率弹性,存货跌价风险与折旧压力,以及扩产推进与客户突破等重大经营事件
当前市场对立昂微的看法如何?
市场对业绩逐季改善轨迹、12英寸放量与毛利率改善、硅片涨价周期开启有共识,但对盈利修复斜率与估值分歧显著,国信维持'优于大市',中信系看到500+亿元市值,但估值目标时点口径不完全明确
报告提示了哪些风险因素?
报告提示主要风险为折旧摊销(2025年11.28亿元)、存货跌价(审计列为关键审计事项)与可转债利息,存货余额16.86亿元、跌价准备2.13亿元,审计机构认为产品存在进一步跌价可能性较大,存货减值、折旧压力、可转债利息、涨价兑现风险均需关注
你可能感兴趣
605358 立昂微 立昂微投资者关系活动记录表20260818
未知机构2026-08-19
605358 立昂微 立昂微投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-19
立昂微605358调研纪要20260701
未知机构2026-07-01
立昂微(605358)2022年业绩交流会-调研纪要
未知机构2023-04-27
605358 立昂微 立昂微投资者关系活动记录表20260730
未知机构2026-07-31
605358 立昂微 立昂微投资者关系活动记录表20260903
未知机构2026-09-09
2021年7月跟踪,硅片产业深度梳理:立昂微VS沪硅产业VS环球晶圆
电子设备并购优塾2021-07-29
半导体硅片需求复苏大厂开启涨价关注半导体硅片与功率器件核心标的立昂微业绩
未知机构2024-06-05
立昂微:立昂微2024年半年度报告
财报2024-08-29
立昂微:立昂微2023年年度报告
财报2024-04-23