猜你想问
源杰科技近况如何?
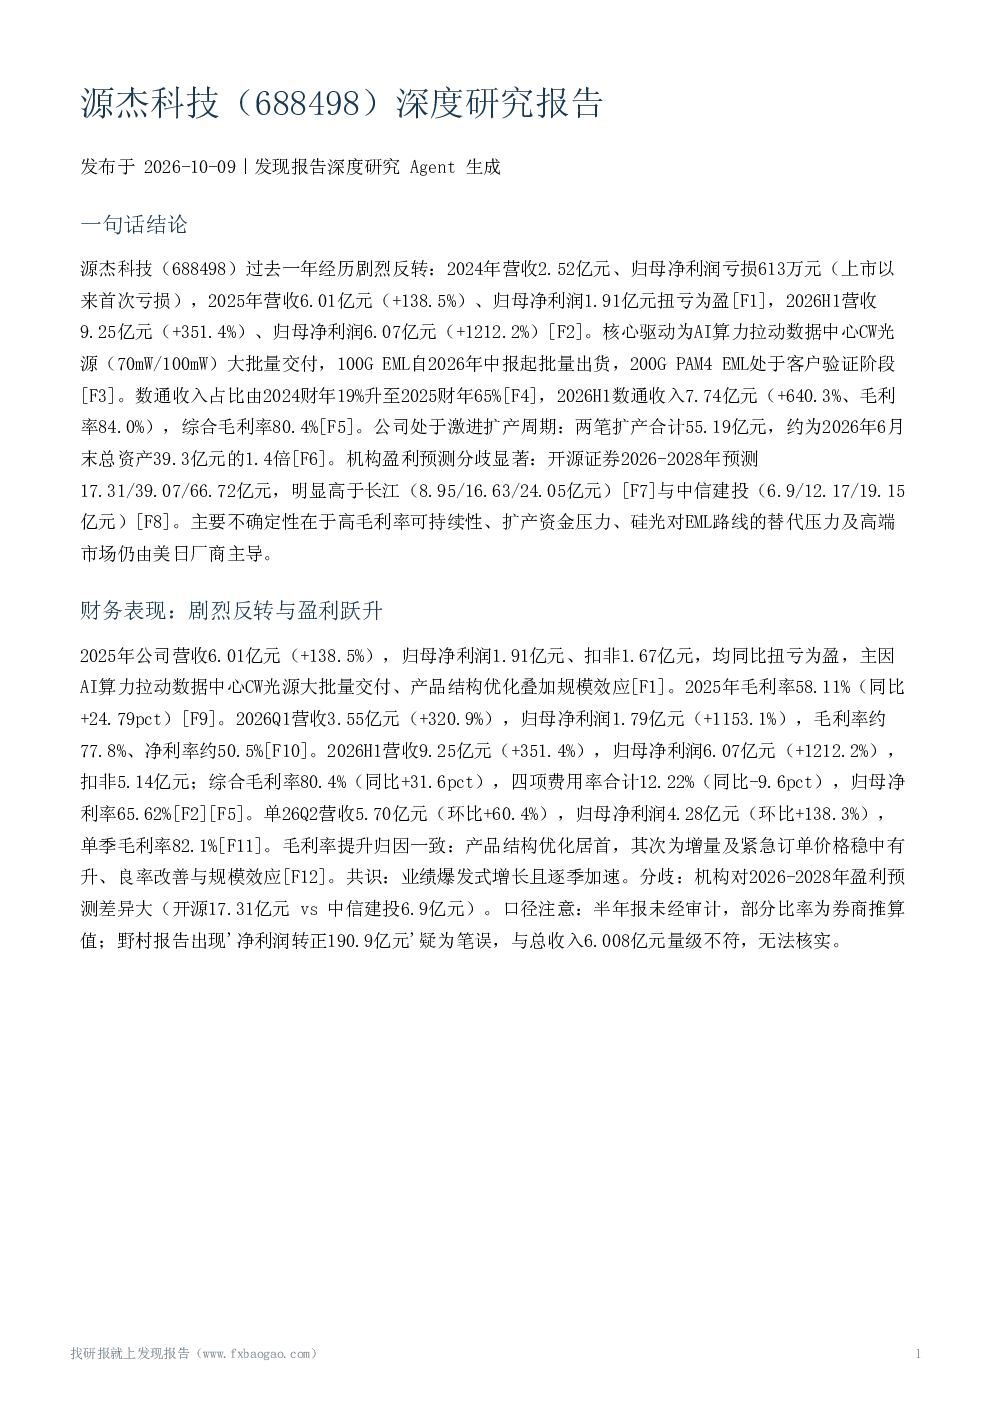
源杰科技2024年首次亏损后,2025年营收扭亏为盈至6.01亿元,2026H1营收达9.25亿元,归母净利润6.07亿元。核心驱动为AI算力拉动数据中心CW光源(70mW/100mW)大批量交付,数通收入占比升至65%。公司处于激进扩产周期,两笔扩产合计55.19亿元,主要依赖自有资金。
光模块行业趋势如何?
光模块行业向800G/1.6T/3.2T演进,迭代周期压缩至2年,硅光/CPO/NPO技术兴起。北美云厂商资本开支大幅增长,预计2030年数据通信光模块市场规模达4294亿元。光芯片高端产能由海外主导,国产替代空间大,但技术壁垒高。
报告重点分析了什么?
报告重点分析源杰科技高速率产品进展,包括70mW/100mW CW激光器芯片批量出货,100G EML自2026年中报起批量出货,200G PAM4 EML客户验证中。公司通过核心光模块客户进军北美市场,并在住友交付不及预期时超预期交付。
市场对源杰科技有何判断?
市场普遍认为源杰科技业绩爆发式增长,数通业务是核心引擎,毛利率提升归因产品结构优化、订单价格稳升等。机构盈利预测差异显著,部分机构认为未来有望超越海外巨头。但市场对高利润结构可持续性存疑,扩产风险突出。
研报提示了哪些风险?
研报提示风险包括高利润结构可持续性存疑,扩产资金压力,产能爬坡可能滞后于需求释放。此外,技术路线不确定性、高端市场仍由美日厂商主导、200G EML量产进度落后于竞争对手等也是关注点。机构还提示扩产进展不及预期、CPO/NPO商业化进度不及预期等风险。
你可能感兴趣
源杰科技(688498):国内光芯片IDM领军者,开启产品进阶之路
中泰证券2023-04-05
近日咨询688498源杰科技 的机构朋友较多,统一回复一下
未知机构2023-09-28
源杰科技688498业绩预告交流会20260721
未知机构2026-07-21
源杰科技(688498):光芯片国产化有望加快,CW微光源持续投资
中泰证券2025-04-16
源杰科技(688498)交流纪要-调研纪要
未知机构2023-06-26
688498 源杰科技 投资者关系活动记录表 2026年7月21日
未知机构2026-07-23
长江通信 源杰科技深度报告 源于追求杰出 聚焦创中国 芯
未知机构2026-08-28
源杰科技深度报告:国内领先光芯片厂商,高端化演进提速
太平洋证券2025-10-14
源杰科技CW激光器持续突破大跌后建议重视公司自从2024Q4
未知机构2025-03-26
源杰科技:陕西源杰半导体科技股份有限公司2023年年度报告
财报2024-04-26