猜你想问
百隆东方2025-2026年业绩修复情况如何?
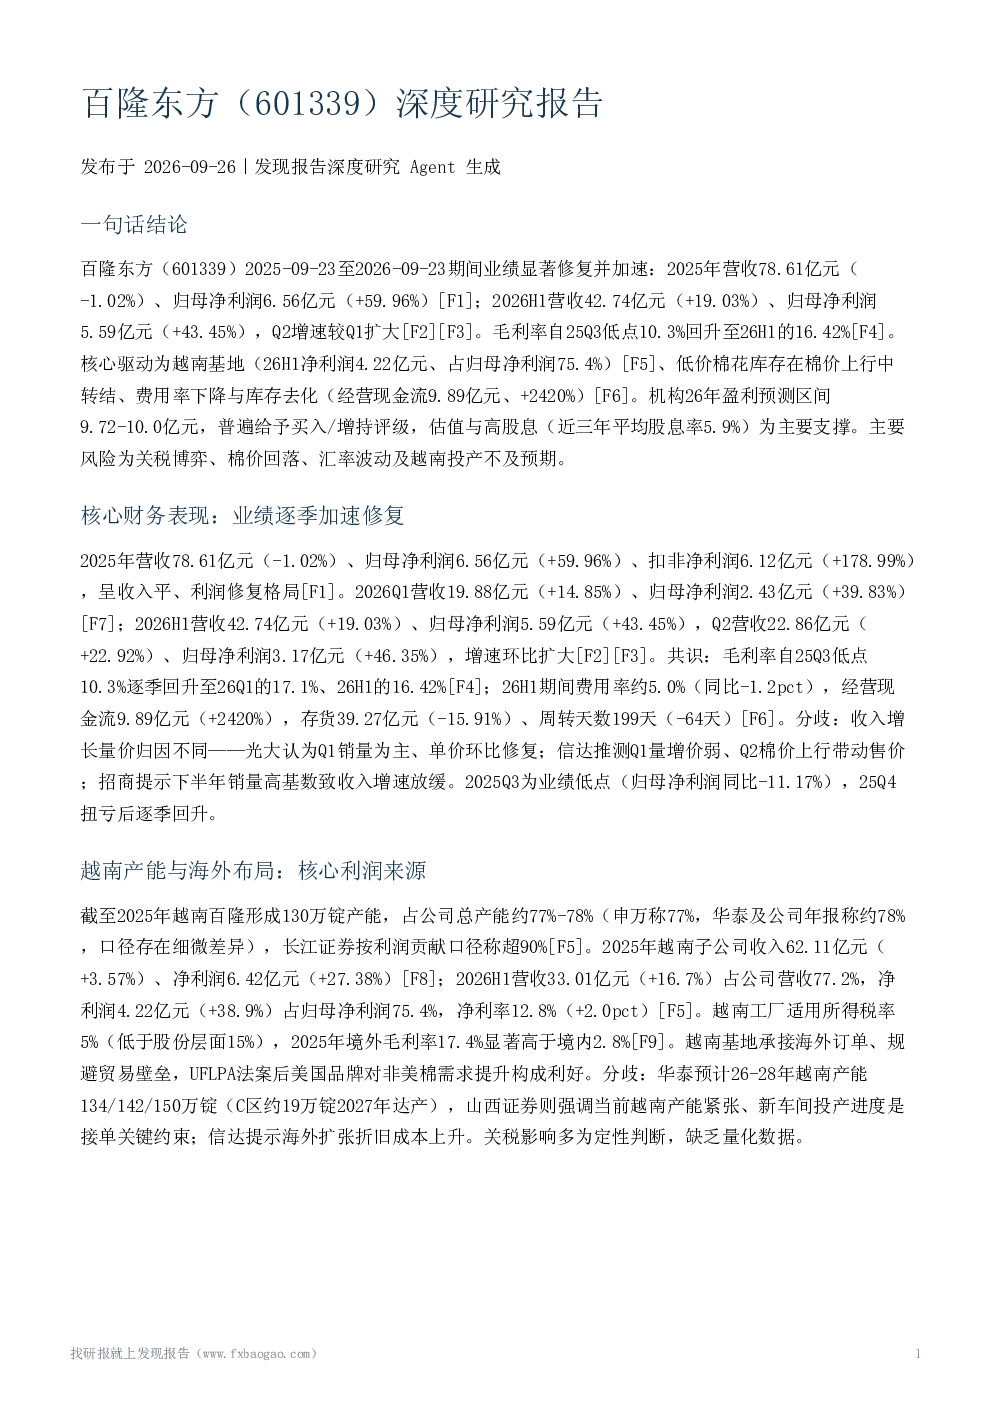
百隆东方在2025-2026年期间业绩显著修复并加速,2025年营收78.61亿元(-1.02%)、归母净利润6.56亿元(+59.96%),2026H1营收42.74亿元(+19.03%)、归母净利润5.59亿元(+43.45%),Q2增速较Q1扩大。毛利率自25Q3低点10.3%回升至26H1的16.42%。核心驱动因素包括越南基地(26H1净利润4.22亿元,占归母净利润75.4%)、低价棉花库存受益棉价上行、费用率下降与库存去化(经营现金流9.89亿元,+2420%)。
色纺纱行业发展趋势如何?
色纺纱行业呈现双寡头格局,百隆东方与华孚时尚占据主导地位。百隆东方凭借越南130万锭产能构筑成本壁垒,2025年纱线销量26.07万吨(+7.59%),产能利用率维持高位。2026H1行业出口承压,但公司订单储备充足,内需零售额+6.7%形成对冲。UFLPA法案后美国品牌对非美棉需求提升,利好百隆东方等越南产能企业。
百隆东方报告重点分析了哪些方面?
报告重点分析了百隆东方越南产能布局(占产能77%-78%,26H1净利润4.22亿元,占归母净利润75.4%)、海外布局优势(境外毛利率17.4%显著高于境内2.8%)、棉价与成本管理策略(低价备料+期货套保,纱线成本加成定价)、存货去化成效(从25年末39.9亿元降至26H1末39.27亿元)以及汇率影响(越南盾兑人民币贬值带来汇兑收益)。
当前色纺纱市场现状如何?
当前色纺纱市场,百隆东方凭借越南基地成本优势,在行业出口承压背景下仍保持较高产能利用率(2025年产能利用率高位)和销量增长(2025年纱线销量26.07万吨,+7.59%)。公司订单储备充足,内需支撑(2026H1内需零售额+6.7%)形成对冲。棉价进入上行通道(2026年ICE2期棉涨约29%),利好公司毛利率表现。
百隆东方报告提示了哪些风险?
报告提示的主要风险包括贸易政策风险(关税博弈、订单不确定性)、棉价波动风险(回落时低价库存弹性反转)、汇率波动风险(越南产能占比高,对汇率敏感,存在汇兑损失可能)、越南新车间投产不及预期及折旧成本上升风险、以及行业竞争加剧风险(海外纺织企业、传统企业转型)。此外,贸易政策与棉价动态时效缺口、治理层面资料缺失、量化数据(汇兑损益、汇率敏感性、棉花成本占比)缺失、市场份额与行业供需总量数据缺失也构成不确定性因素。