核心观点与关键数据
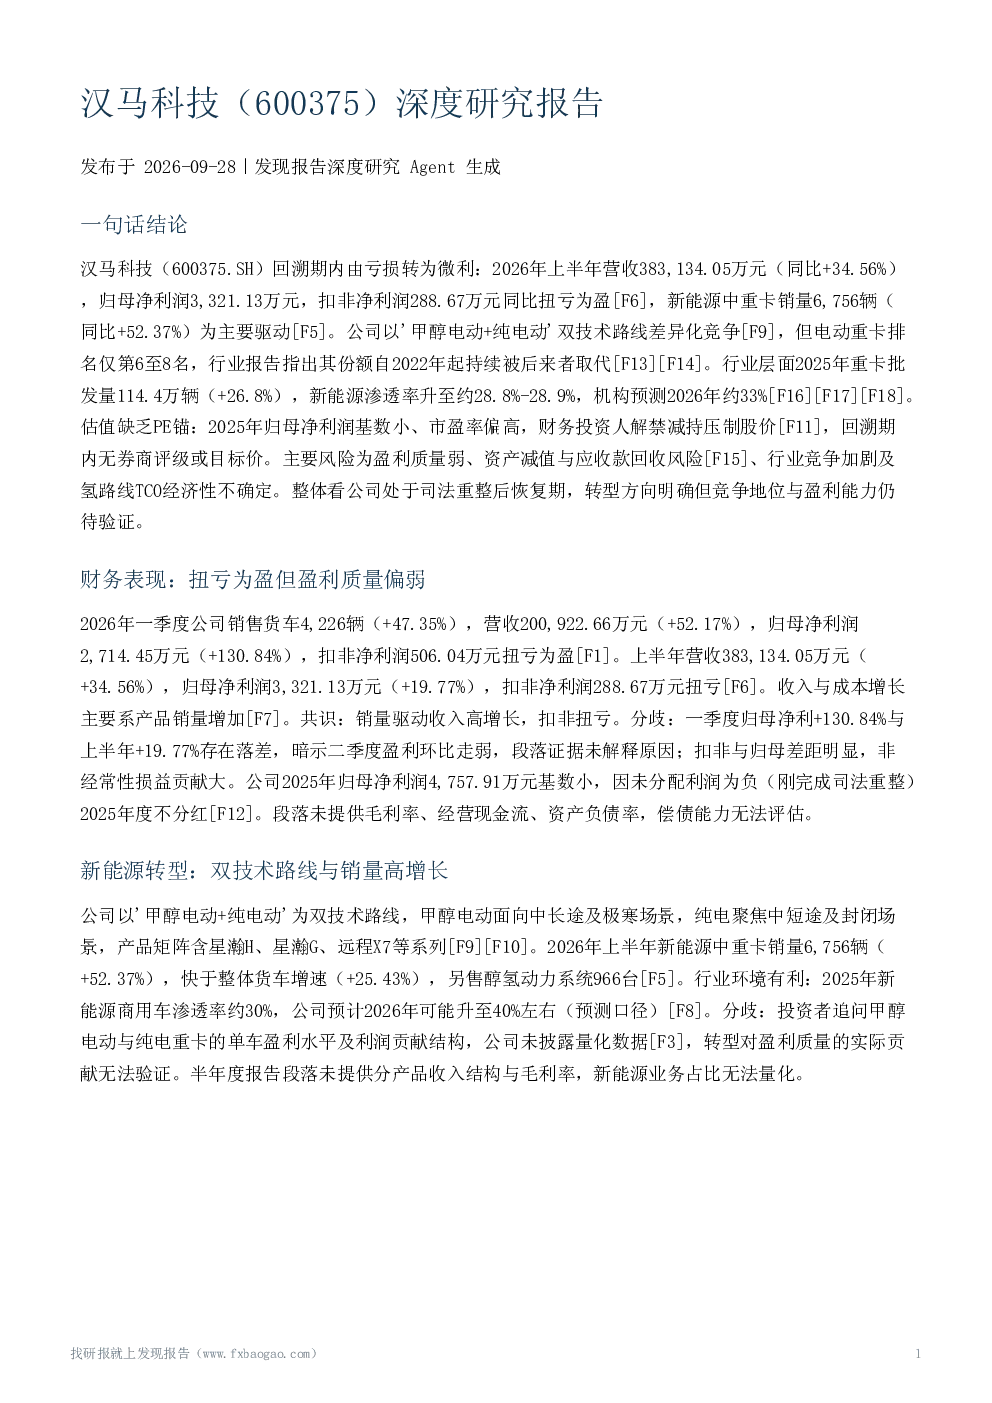
汉马科技在2026年上半年实现扭亏为盈,主要得益于新能源中重卡销量的大幅增长。公司采用"甲醇电动+纯电动"双技术路线进行差异化竞争,但电动重卡市场份额较小,排名处于第二梯队。
财务表现:
- 2026年上半年营收38.31亿元(同比+34.56%),归母净利润3,321.13万元,扣非净利润288.67万元扭亏为盈。
- 一季度销售货车4,226辆(+47.35%),营收20.09亿元(+52.17%),归母净利润2,714.45万元(+130.84%)。
- 2025年归母净利润基数小(4,757.91万元),因未分配利润为负(刚完成司法重整)。
新能源转型:
- 产品矩阵包括星瀚H、星瀚G、远程X7等系列,甲醇电动面向中长途及极寒场景,纯电聚焦中短途及封闭场景。
- 2026年上半年新能源中重卡销量6,756辆(+52.37%),快于整体货车增速(+25.43%)。
- 公司预计2026年新能源商用车渗透率可达40%左右,但未披露甲醇电动与纯电重卡的单车盈利水平。
行业景气度:
- 2025年重卡行业结束低谷,批发量114.4万辆(+26.8%),新能源渗透率升至约28.8%-28.9%。
- 机构预测2026年新能源重卡渗透率约33%。
- 氢燃料商用车2025年占比48.5%,预计2026年突破50%,但购置成本仍高于柴油车。
竞争地位:
- 2026年电动重卡销量排名第6至8名,自2022年起份额持续被后来者取代。
- 公司回应将通过丰富产品矩阵、完善营销服务网络等方式提升市占率。
估值与机构观点:
- 2025年归母净利润基数小,市盈率偏高,财务投资人解禁减持压制股价。
- 回溯期内无券商评级或目标价,估值更多依赖扭亏进程与渗透率提升预期。
风险因素:
- 减值风险:长期资产组减值依赖评估假设,存在信用恶化、诉讼、客户注销等回款困难客户。
- 竞争风险:行业竞争加剧,氢路线政策衔接空窗可能导致需求波动。
研究结论
汉马科技处于司法重整后恢复期,销量与收入高增长、扣非扭亏为盈是明确改善信号,但盈利规模极小、非经常性损益贡献大、竞争排名未恢复头部地位,改善的可持续性存在不确定性。行业上行与渗透率提升提供有利环境,但公司能否将行业红利转化为份额与利润尚待验证。未来关键观察点包括扣非净利润持续为正、新能源中重卡销量增速与排名变化、毛利率与经营现金流改善、单车盈利数据披露等。