猜你想问
天龙集团近一年业绩表现如何?
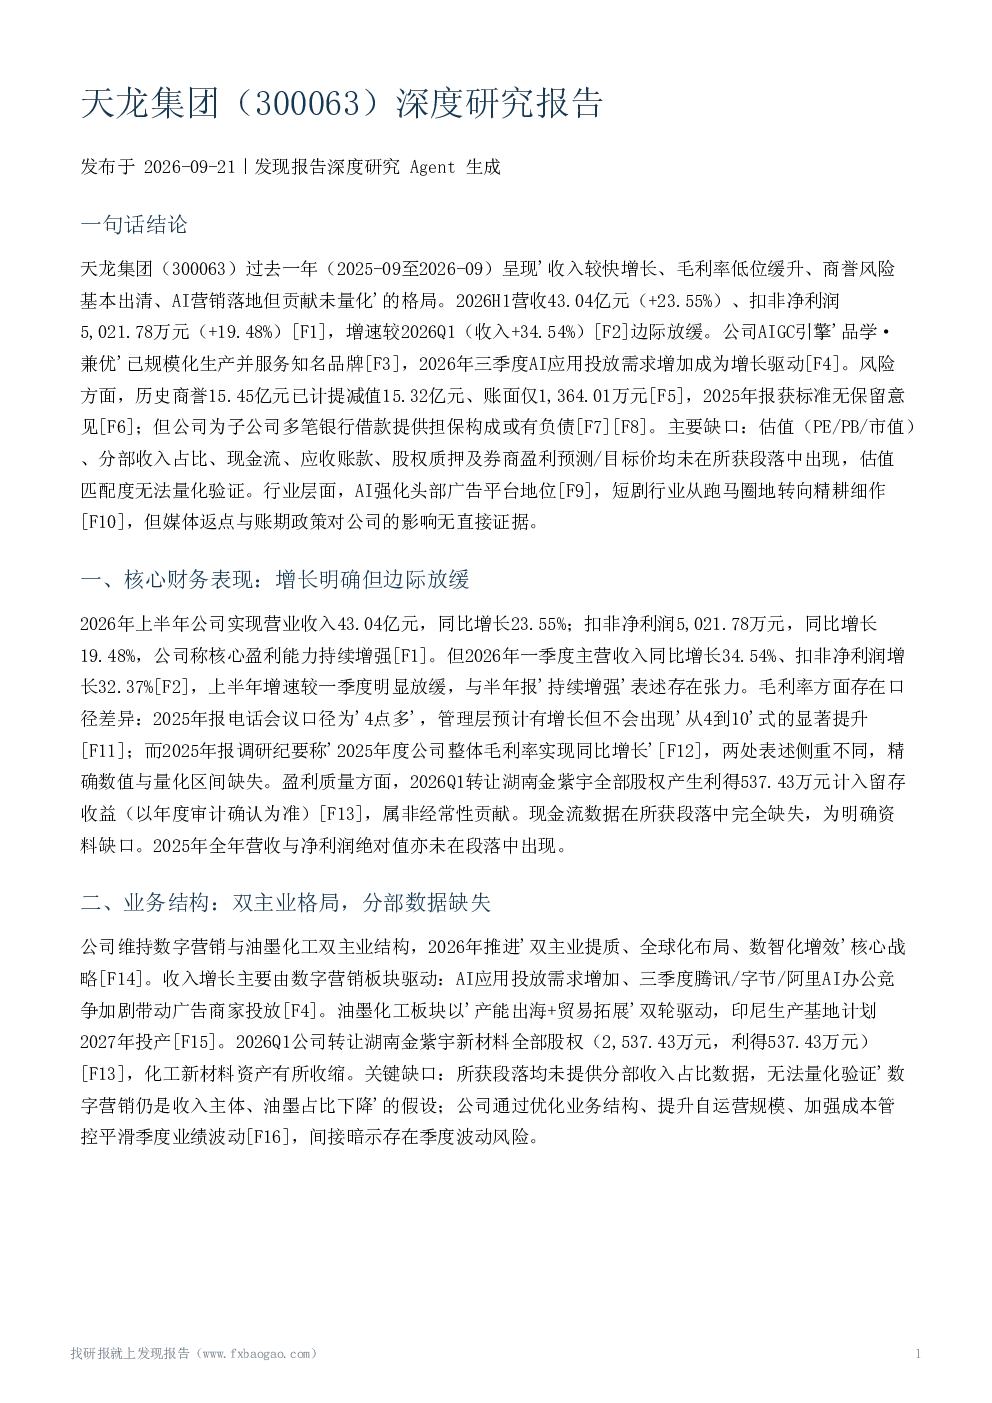
天龙集团过去一年(2025-09至2026-09)呈现收入较快增长、毛利率低位缓升、商誉风险基本出清、AI营销落地但贡献未量化的格局。2026年上半年营收同比增长23.55%,扣非净利润同比增长19.48%,但增速较一季度明显放缓。AI营销布局已落地,AIGC引擎'品学·兼优'服务宝马MINI等品牌,但AI对业绩的实际拉动幅度无法验证。
数字营销与油墨化工双主业发展情况怎样?
公司维持数字营销与油墨化工双主业结构,推进'双主业提质、全球化布局、数智化增效'战略。收入增长主要由数字营销板块驱动,AI应用投放需求增加成为增长驱动。油墨化工板块以'产能出海+贸易拓展'双轮驱动,印尼生产基地计划2027年投产。化工新材料资产有所收缩。但分部收入占比数据缺失。
AI营销布局对业务有何影响?
公司AI营销布局已有可验证落地:AIGC引擎'品学·兼优'集成多模型能力,服务宝马MINI等品牌,单项目内容产出周期平均缩短40%以上。需求侧确认AI应用投放需求增加。但未披露AI营销/数字人业务的独立收入、占比或利润贡献,AI对业绩的实际拉动幅度无法验证。
行业竞争格局如何?
AI强化头部广告平台地位,短剧市场从跑马圈地转向精耕细作。对天龙集团而言,其所处上游媒体生态由强势头部平台主导、下游内容与投流竞争加剧。但假设涉及的头部媒体返点政策、账期变化及其对公司利润率与营运资金的影响,在现有段落证据中完全没有覆盖。
研报提示的主要风险有哪些?
公司商誉风险已基本出清,但为子公司多笔银行借款提供担保,构成或有负债,担保总额及占净资产比例未披露。AI营销业务收入贡献未披露,存在概念催化与业绩脱节的可能。股权转让利得会计处理需确认。营运资金风险不可见。年度盈利全貌缺失。无券商盈利预测、评级或目标价。
你可能感兴趣
楚天龙(003040)深度研究报告
发现报告2026-10-08
天龙股份(603266)深度研究报告
发现报告2026-09-28
深度研究报告:国内钾锂龙头,五矿集团入主打造世界级盐湖产业基地
基础化工华创证券2024-12-19
深度研究报告:集团资源强势加持,积极拥抱福建海风
公用事业华创证券2024-04-17
商业贸易行业深度研究报告:奢侈品集团,复盘门槛最高的消费品如何炼成
商贸零售华创证券2020-11-10
深度研究报告:中交集团六设计院拟重组上市,竞争优势显著
华创证券2023-02-16
深度研究报告:差异化长丝优质资产注入,背靠盛虹集团“炼化-PTA-涤纶”一体化格局渐显
基础化工华创证券2018-09-24
播恩集团(001366)深度研究报告
发现报告2026-10-09
合百集团(000417)深度研究报告
发现报告2026-09-16
杭叉集团(603298)深度研究报告
发现报告2026-09-29