猜你想问
诚达药业最新业绩表现如何?
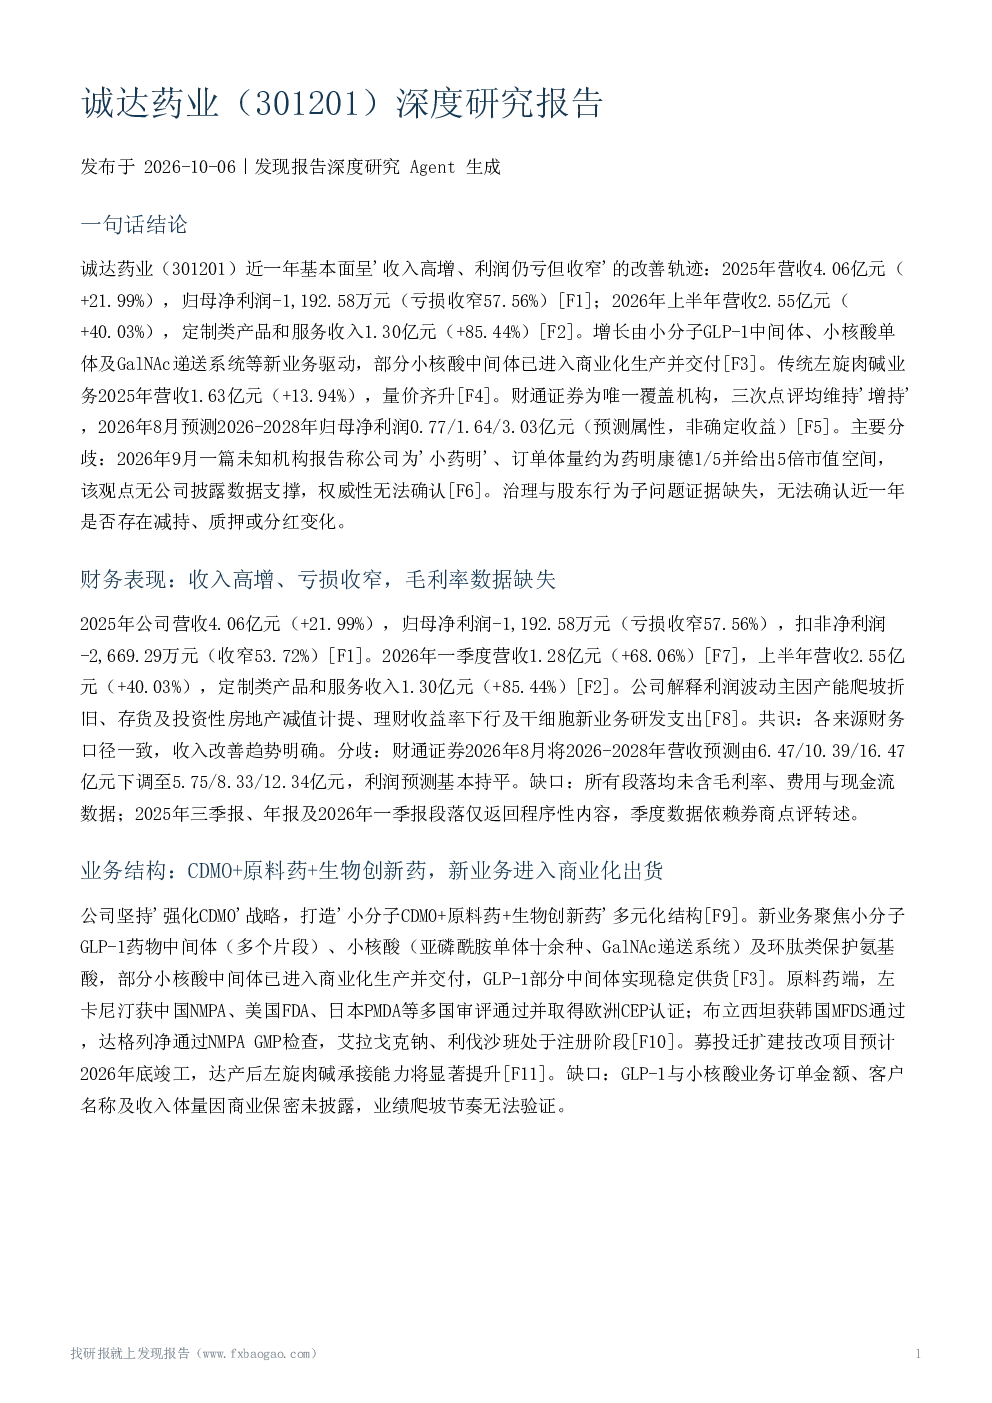
诚达药业近一年呈现收入高增、利润亏损收窄的改善轨迹。2025年营收4.06亿元(+21.99%),归母净利润-1,192.58万元(亏损收窄57.56%);2026年上半年营收2.55亿元(+40.03%),定制类产品和服务收入1.30亿元(+85.44%)。增长主要由小分子GLP-1中间体、小核酸单体及GalNAc递送系统等新业务驱动,部分小核酸中间体已进入商业化生产并交付。传统左旋肉碱业务2025年营收1.63亿元(+13.94%),量价齐升。
诚达药业在左旋肉碱赛道的发展情况怎样?
诚达药业在左旋肉碱领域全球领先,市场份额位居前列,CDMO业务已进入多家跨国药企供应链体系,服务客户340余家。2025年传统左旋肉碱业务营收1.63亿元(+13.94%),实现量价齐升。公司持续投入研发,推动产品结构优化,但GLP-1客户及订单未披露,订单可持续性无法验证。
研报对诚达药业新业务的关注点是什么?
研报关注诚达药业小分子GLP-1中间体、小核酸单体及GalNAc递送系统等新业务进展。部分小核酸中间体已进入商业化生产并交付,定制类产品和服务收入2026年上半年增长85.44%。但GLP-1客户及订单未披露,毛利率、费用结构、现金流数据缺失,新业务放量可持续性存疑。
当前市场对诚达药业的整体评价?
市场对诚达药业的评价存在分歧。财通证券覆盖并维持'增持'评级,预测2026-2028年归母净利润0.77/1.64/3.03亿元。但未知机构给出5倍市值空间的观点缺乏数据支撑。公司表述从强调左旋肉碱基本盘转向突出新业务放量,2026年一季度预付款项大幅增长反映订单回升,但利润扭亏未确认。
研报提示的诚达药业主要风险有哪些?
研报提示的主要风险包括创新失败风险(如干细胞业务)、技术更新压力、盈利兑现风险(2025年仍亏损)、预测风险(依赖单一机构财通证券)、激进观点误导风险(未知机构5倍市值预测)。此外,公司信息不透明,毛利率、费用结构、现金流数据缺失,'市场份额全球前列'等管理层自述未经第三方验证。