猜你想问
帝尔激光研报核心内容是什么?
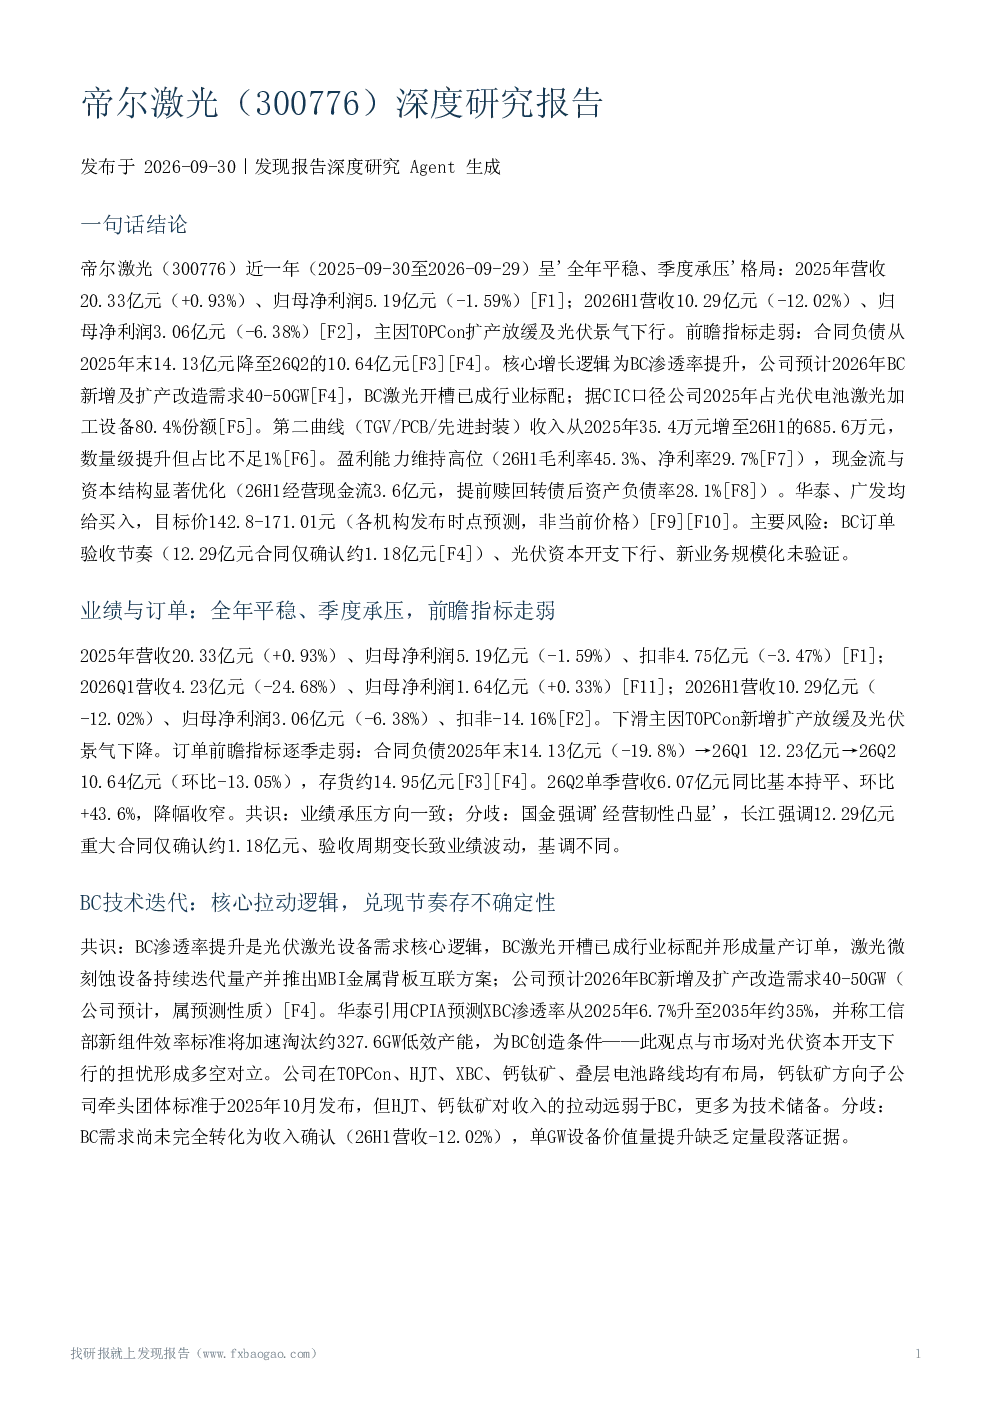
帝尔激光近一年(2025-09-30至2026-09-29)呈现全年平稳、季度承压格局。2025年营收20.33亿元(+0.93%)、归母净利润5.19亿元(-1.59%);2026H1营收10.29亿元(-12.02%)、归母净利润3.06亿元(-6.38%)。主因TOPCon扩产放缓及光伏景气下行。合同负债从2025年末14.13亿元降至26Q2的10.64亿元。公司核心增长逻辑为BC渗透率提升,预计2026年BC新增及扩产改造需求40-50GW,BC激光开槽已成行业标配。据CIC口径公司2025年占光伏电池激光加工设备80.4%份额。第二曲线(TGV/PCB/先进封装)收入从2025年35.4万元增至26H1的685.6万元,占比不足1%。26H1毛利率45.3%、净利率29.7%,盈利能力维持高位。26H1经营现金流3.6亿元,提前赎回转债后资产负债率28.1%。主要风险为存货规模较大、发出商品未确认收入,若验收不达标可能产生存货跌价损失。
光伏行业发展趋势如何?
光伏行业发展趋势中,TOPCon扩产放缓及光伏景气下行是近一年帝尔激光业绩承压的主因。预计2026年BC新增及扩产改造需求40-50GW,BC激光开槽已成行业标配,这表明行业向高效电池技术转型。但整体行业资本开支及TOPCon/BC扩产可能不及预期,合同负债持续下滑已反映新签订单承压。此外,光伏新技术如TGV、PCB等订单验收周期变长,重大合同仅确认部分收入,显示行业竞争加剧和新技术市场接受度仍需时间验证。
研报重点分析了哪些方向?
研报重点分析了帝尔激光的核心增长逻辑,即BC渗透率提升带来的业务发展,以及公司在光伏电池激光加工设备市场的80.4%份额。同时关注了公司盈利能力,26H1毛利率45.3%、净利率29.7%,维持高位,但存货规模较大(约14.95亿元)存在跌价风险。此外,报告还分析了公司第二曲线(TGV/PCB/先进封装)的收入增长,从2025年35.4万元增至26H1的685.6万元,占比不足1%,规模化和持续性尚待验证。机构观点方面,华泰、广发均给买入,但盈利预测和估值口径存在分歧。
当前市场现状如何判断?
当前市场现状显示光伏行业景气度有所下行,TOPCon扩产放缓影响供应链企业业绩。帝尔激光合同负债下滑反映新签订单承压,同时公司存货规模较大,存在验收不达标导致跌价的风险。在技术方面,BC激光开槽已成行业标配,但新业务如TGV、PCB等订单验收周期变长,市场接受度仍需观察。行业竞争加剧,LPKF等竞争对手在TGV领域具专利与客户认证优势,对帝尔激光形成挑战。
研报提示了哪些风险?
研报提示的主要风险包括:光伏行业资本开支及TOPCon/BC扩产不及预期,导致新签订单承压;BC、PCB等新技术订单验收周期变长,12.29亿元重大合同仅确认约1.18亿元,存在回款风险;新业务收入基数极小(26H1为685.6万元),规模化和持续性尚待验证;存货规模较大(约14.95亿元),验收不达标可能产生存货跌价损失;行业竞争加剧及坏账损失风险;机构盈利预测与目标价分歧大且均为预测性质,估值隐含高兑现预期。