猜你想问
纳百川这份深度报告主要分析了什么内容?
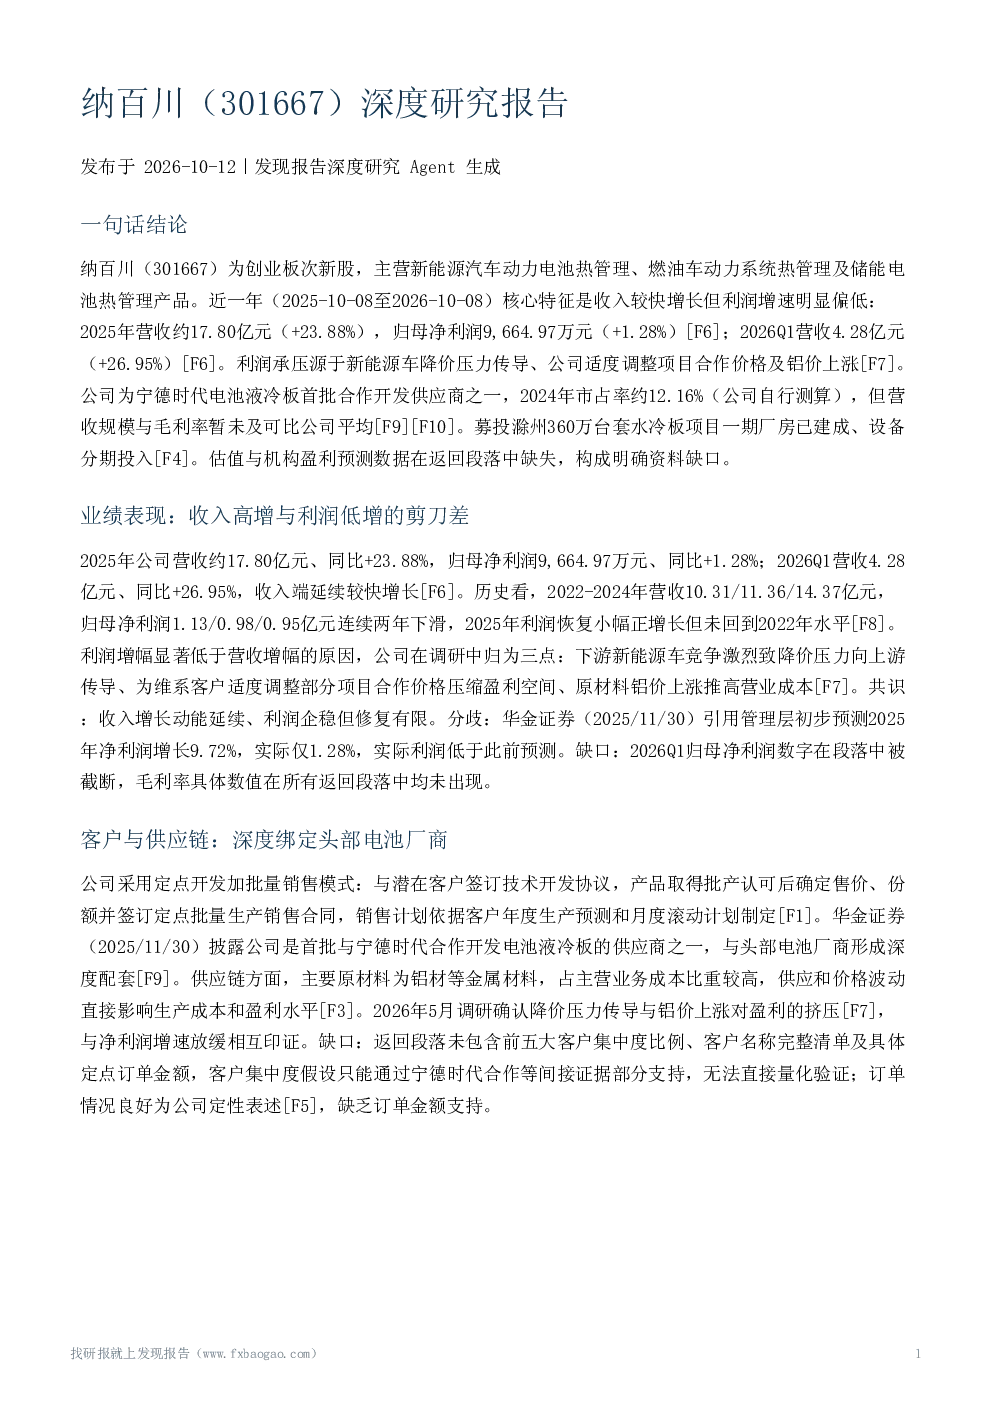
这份报告深度剖析了纳百川的主营业务,包括新能源汽车动力电池热管理、燃油车动力系统热管理及储能电池热管理产品。报告重点分析了公司近一年收入较快增长但利润增速明显偏低的情况,指出利润承压主要源于新能源车降价压力传导、公司适度调整项目合作价格及铝价上涨等因素。此外,报告还探讨了公司在客户与供应链、竞争地位、机构盈利预测与目标价、估值水平、风险因素、重大事件等方面的具体情况,但部分数据如2026年一季度归母净利润、毛利率具体数值、机构预测评级或目标价等存在缺失。
新能源汽车动力电池热管理赛道的发展趋势如何?
新能源汽车动力电池热管理赛道正快速发展,随着新能源汽车保有量的持续增长,对电池热管理系统的需求日益迫切。电池热管理对于保障电池性能、延长使用寿命、提升安全性至关重要。目前,市场上主要的热管理技术包括液冷板、风冷板等,各家企业通过技术创新和产品迭代,不断提升热管理效率。未来,随着电池能量密度和功率密度的进一步提升,对热管理系统的要求将更加严苛,技术升级和产品迭代将成为行业发展的主要方向。同时,市场竞争也将日趋激烈,头部企业凭借技术优势和规模效应,有望进一步巩固市场地位。
这份报告最重点分析了纳百川的哪些方面?
这份报告最重点分析了纳百川的收入与利润表现、客户与供应链关系、竞争地位以及风险因素。在收入与利润表现方面,报告指出公司近一年收入增长较快,但利润增速明显偏低,利润承压主要源于下游新能源车降价压力传导、公司调整项目合作价格及铝价上涨等因素。在客户与供应链方面,公司深度绑定头部电池厂商,如宁德时代,形成深度配套,但主要原材料铝材占成本比重较高,存在供应链风险。在竞争地位方面,公司在动力电池液冷板细分领域具备先发地位,但与可比公司相比,营收规模与毛利率暂未及同业平均。在风险因素方面,报告明确披露了原材料风险和需求传导风险,并指出公司盈利能力承压。
根据这份报告,当前市场对纳百川的判断是怎样的?
根据这份报告,当前市场对纳百川的判断呈现分化态势。一方面,市场认可公司收入增长动能延续,认为公司在动力电池液冷板细分领域具备先发优势,且储能热管理业务快速扩张。另一方面,市场对公司的利润表现存在分歧,认为利润增速明显偏低,修复有限,且与宁德时代等头部厂商的深度合作可能存在客户集中度风险。此外,报告指出公司2022-2024年净利润连续下滑,盈利能力承压,市场竞争加剧也可能进一步影响公司盈利能力。总体而言,市场对纳百川的判断较为谨慎,既看到了其增长潜力,也关注到其面临的挑战和风险。
这份报告提示了哪些主要风险需要关注?
这份报告提示了多个主要风险需要关注。首先,原材料风险较为突出,公司主要原材料铝材占主营业务成本比重较高,价格与供应波动直接影响生产成本和盈利水平。其次,需求传导风险不容忽视,公司收入依赖客户定点与批产认可,下游新能源车竞争激烈的降价压力可能直接传导至经营。再次,盈利修复存在不确定性,2022-2024年净利润连续下滑,2025年仅小幅正增长,能否回到2022年水平尚不明确。此外,公司还面临规模与毛利率劣势、募投产能消化不确定、客户集中风险等挑战。这些风险因素可能对公司未来的经营业绩和盈利能力产生不利影响,需要投资者密切关注。